Бухгалтерия для грузоперевозок
Переход с ПСН на УСН с НДС, электронные перевозочные документы с сентября 2026, лизинг автопарка по ФСБУ 25/2018, учёт ГСМ, который можно подтвердить документами.
Для кого подходит
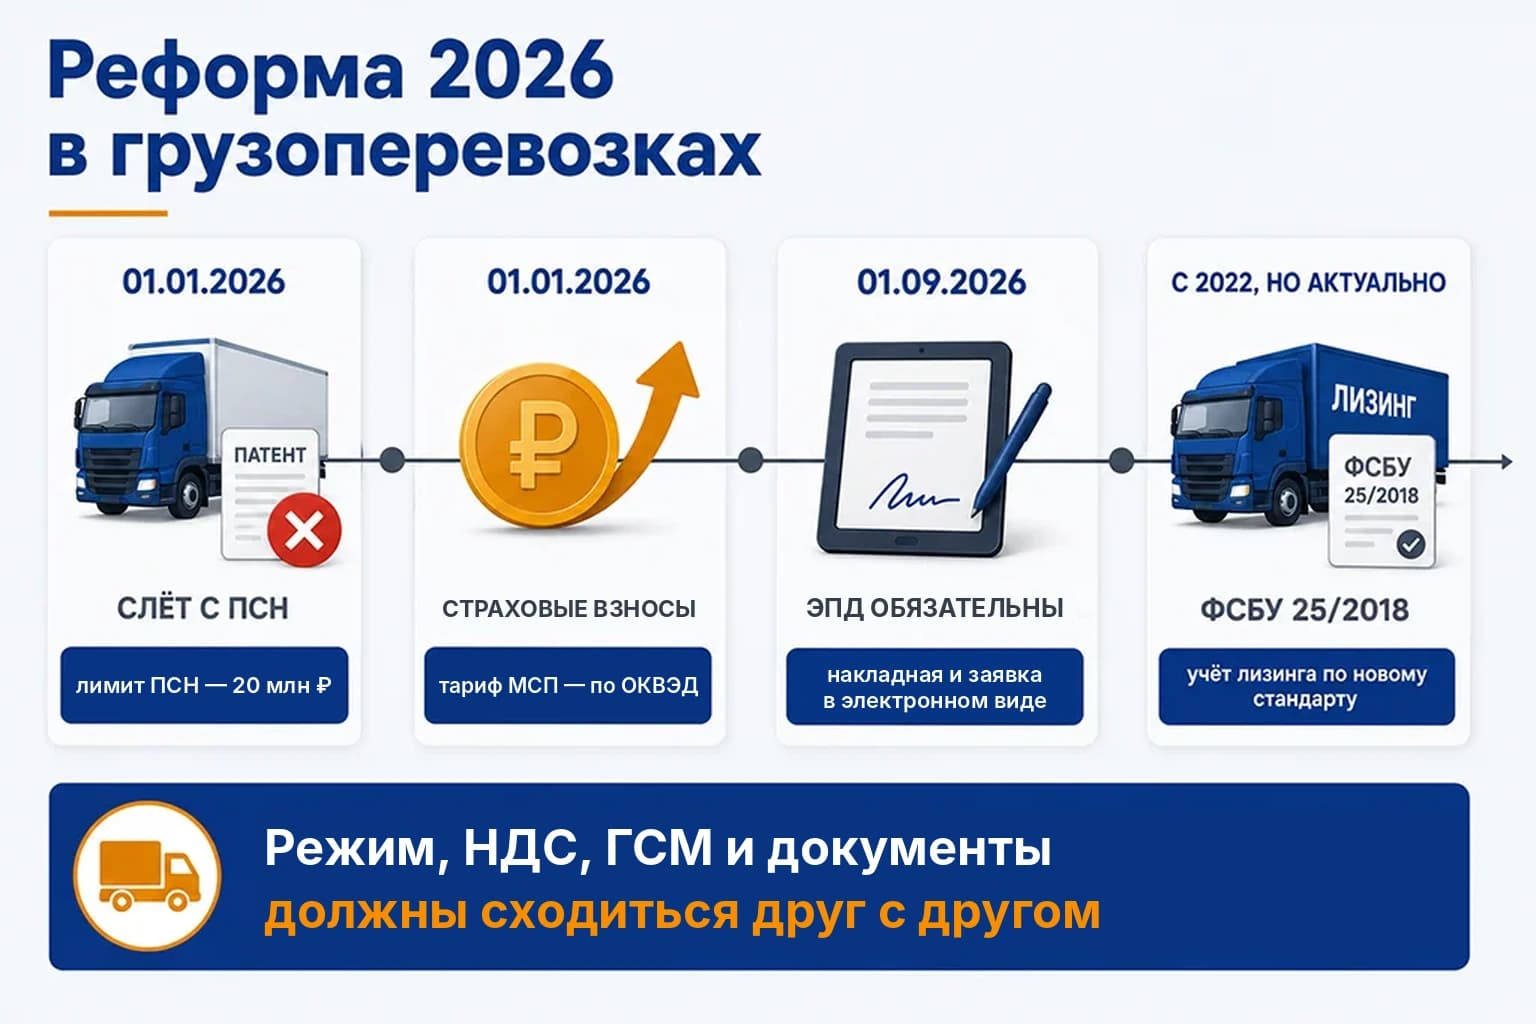
В 2026 году для грузоперевозчиков изменилось сразу несколько правил: лимит дохода для ПСН — 20 млн ₽ (при превышении право на ПСН утрачивается, а режим, на который пересчитывается деятельность, зависит от того, применял ли ИП УСН или другой режим одновременно), право МСП на пониженный тариф страховых взносов теперь зависит от основного ОКВЭД, а с 1 сентября 2026 года транспортные накладные, заявки на перевозку и экспедиторские документы по общему правилу оформляются только электронно (путевой лист при этом может быть бумажным или электронным). Параллельно реформа НДС изменила экономику лизинга автопарка — а у многих перевозчиков значительная часть техники в лизинге. Помогаем выстроить учёт под эти правила: выбор ставки НДС, лизинг по ФСБУ 25/2018 (опыт есть на клиентах-строителях), ГСМ и путевые листы в 1С, требования бухгалтерии к электронным перевозочным документам.
С какими сложностями сталкиваются
Типичные проблемы, которые мы решаем в этой отрасли
Что мы берём на себя
Отраслевой учёт — не просто бухгалтерия, а понимание специфики
- Переход с ПСН на УСН с НДС
- ЭПД и путевые листы: требования со стороны учёта и 1С
- Лизинг автопарка ФСБУ 25/2018
- Учёт ГСМ: путевые листы, топливные карты, внутренние нормы
- Страховое возмещение КАСКО
- Работа с водителями
- Расчёты с маркетплейсами
- Транспортный налог и Платон
С чем сталкиваются перевозчики
Типовые ситуации, в которых ошибки в учёте и документах стоят перевозчику денег
Слетел с патента — не знает, какой режим выбрать
Проблема: Например, ИП-перевозчик получил в 2025 году 25 млн ₽ дохода и потерял право на ПСН в 2026 году (лимит — 20 млн ₽). Сначала нужно определить, на какой режим пересчитывается деятельность (общий режим либо УСН, если он применялся одновременно с ПСН), а при УСН и превышении порога НДС — выбрать между 22% с вычетами и специальными ставками 5% / 7%.
Результат: Считаем варианты на структуре выручки и входного НДС: ГСМ, лизинг, ремонт, запчасти, ФОТ. Учитываем, что от 5% / 7% можно перейти на 22% только в ограниченный срок.
Почему нам доверяют в этой сфере
Не универсальный подход, а отраслевая экспертиза
Стандарты 1С:БО
Единые регламенты, проверенные на тысячах компаний
Ответственность за ошибки
Ошибки, допущенные нами, исправляем за свой счёт.
Прозрачный учёт
Личный кабинет, статус задач, электронная первичка
Отраслевые эксперты
Доступ к экспертам сети по сложным вопросам
Полезные статьи
Подробнее о бухгалтерии и налогах в этой отрасли — практические материалы от нашей команды.
Грузоперевозчик потерял патент в 2026 году: какой режим действует и как считать НДС
ИП-перевозчик превысил лимит ПСН 20 млн ₽? Какой режим действует после патента, с какого периода пересчитать налоги, когда возникает НДС и как сравнить ставки 5% и 22%.
Электронные перевозочные документы с 1 сентября 2026: что обязательно и что с путевым листом
С 1 сентября 2026 года транспортная накладная, заявка на перевозку и экспедиторские документы оформляются электронно, с исключениями. Путевой лист по общему правилу может быть бумажным или электронным. Что проверить перевозчику сейчас.
Учёт ГСМ в 1С: как списывать топливо без налоговых рисков
Учёт ГСМ в 1С:Бухгалтерии 8 для перевозчиков: путевые листы, топливные карты, проводки, НДС, УСН, остатки в баках, перерасход и закрытие месяца.
Частые вопросы
Слетел с ПСН в 2026 — что делать в первую очередь?
Сначала определить период утраты права на ПСН и режим, на который пересчитывается деятельность: по ст. 346.45 НК РФ предприниматель считается перешедшим с начала налогового периода, на который выдан патент, на общий режим, либо на УСН (ЕСХН), если он уже применял этот режим одновременно с ПСН. Если применяется УСН, проверить НДС: порог освобождения в 2026 году — 20 млн ₽. Если он превышен, есть выбор: общая ставка 22% с вычетами или специальные ставки 5% / 7% без обычных вычетов (при выполнении условий). Что выгоднее, зависит от структуры выручки и входного НДС: ГСМ, ремонт, запчасти, лизинг, ФОТ, поставщики без НДС. Для тех, кто впервые применяет 5% / 7% с 2026 года, ФНС разъясняет право отказаться от этой ставки и перейти на 22% с вычетами в течение первых четырёх кварталов применения — условия проверяем по актуальным правилам. Мы считаем оба варианта на ваших цифрах и проверяем сроки выбора ставки.
С 1 сентября 2026 перевозочные документы электронные. Что это значит для перевозчика?
С 1 сентября 2026 года по общему правилу в электронном виде оформляются транспортная накладная, заказ или заявка на автомобильную перевозку и экспедиторские документы (исключения есть). Путевой лист — отдельный документ: по общему правилу он может быть и бумажным, и электронным, поэтому переходить на электронные путевые листы всем перевозчикам не обязательно. Обязанность по ЭПД действует; Минтранс сообщал, что до 1 марта 2027 года идёт период адаптации без штрафных санкций за бумажное оформление там, где требовался электронный формат, — это не отсрочка самой обязанности. Мы не оператор ЭДО и не подключаем к ГИС ЭПД: подключение и выбор оператора остаются на стороне перевозчика. Со стороны бухгалтерии помогаем проверить, как электронные накладные и заявки сходятся с путевыми листами, учётом ГСМ, 1С и закрывающими документами, и сформулировать требования к оператору со стороны учёта. Подробнее — в статье «Электронные перевозочные документы с 1 сентября 2026».
У меня 12 машин в лизинге. Бухгалтер ведёт «по старому» — это критично?
Зависит от того, кто вы и как ведёте учёт, но риск реальный. ФСБУ 25/2018 «Бухгалтерский учёт аренды» действует с 2022 года: организация-лизингополучатель, если не применимы исключения или упрощения, отражает право пользования активом и обязательство по аренде на балансе, начисляет амортизацию ППА и проценты. «Старый учёт» (лизинг шёл просто как ежемесячный расход) может искажать бухгалтерскую отчётность; налоговый учёт лизинга проверяется отдельно. Поэтому сначала проверяем, применим ли стандарт и какие упрощения допустимы; ИП вправе не вести бухгалтерский учёт при условиях ст. 6 402-ФЗ. Опыт ФСБУ 25/2018 у нас есть на клиентах-строителях, где лизинговая техника — основной актив; для автопарка базовые принципы стандарта те же, а применение зависит от условий договора и способа учёта. Специфика автопарка — график платежей, выкупная стоимость и привязка к рейсам.
ФНС сняла часть расходов на ГСМ. Где типичная ошибка?
Самые частые причины споров: нет путевого листа или он заполнен с ошибками, расход топлива не подтверждён первичкой (оплата наличными без авансовых отчётов и чеков, чеки АЗС без связи с рейсом), расхождение между пробегом по путевым листам, одометру и тахографу. Налоговый кодекс не устанавливает норм расхода топлива: нормы Минтранса (распоряжение № АМ-23-р от 14.03.2008) — рекомендации, на них можно опираться при обосновании расхода, но можно утвердить и собственные нормы; важно, чтобы расход был подтверждён документами и объясним. Мы выстраиваем процесс: внутренние нормы под каждую модель с учётом сезона, привязка ГСМ к конкретному путевому листу и водителю, сверка пробега, закрытие месяца. Это снижает риск претензий, но не исключает спор полностью. Подробнее — в статье «Учёт ГСМ в 1С: как списывать топливо без налоговых рисков».
У вас нет действующего клиента в грузоперевозках. Чем это компенсируется?
Верно, постоянного клиента-перевозчика на обслуживании у нас сейчас нет. Что есть: опыт по ключевым темам отрасли на смежных клиентах — ФСБУ 25/2018 для лизинговой техники на клиентах-строителях, переход с ПСН на УСН с НДС на маркетплейсах и рознице, а также наша методика по НДС, учёту ГСМ и 1С (см. статьи про ГСМ и электронные перевозочные документы). Электронные перевозочные документы с 1 сентября 2026 года — новая тема для всего рынка; со стороны учёта мы разбираем её так же, как остальное: сначала официальный источник, потом практика. Если у вас нестандартная задача — пришлите вводные, дадим прямой ответ до договора.
Штатный бухгалтер или Финтехплюс
Не противопоставляем, а честно сравниваем. Решение всегда за вами.
| Штатный бухгалтер | Финтехплюс | |
|---|---|---|
| Команда | 1 человек | Налоговик, кадровик, расчётчик, проверяющий |
| Ответственность за ошибки | Личная, по ТК (ограничена) | Свои ошибки исправляем за свой счёт |
| Замена при болезни/отпуске | Учёт встаёт | Работает другой специалист команды |
| Знание реформы 2026 | Изучает за свой счёт | Методическая база сети 1С:БО |
| Реакция на изменения закона | Узнаёт постфактум, чаще из новостей | Системные обновления по ФЗ и приказам |
| Контроль качества | Никто не проверяет | Внутренний проверяющий + регламент сети |
Стоимость для этой отрасли
оплата по объёму обработанных хозяйственных операций
Рассчитать точную стоимостьПодходящие форматы обслуживания
Рекомендуемые услуги для этой отрасли
Разберём специфику вашей отрасли
Оставьте заявку — покажем, как закрыть именно ваши отраслевые задачи.
Или позвоните: +7 (900) 300-77-76