Короткий ответ
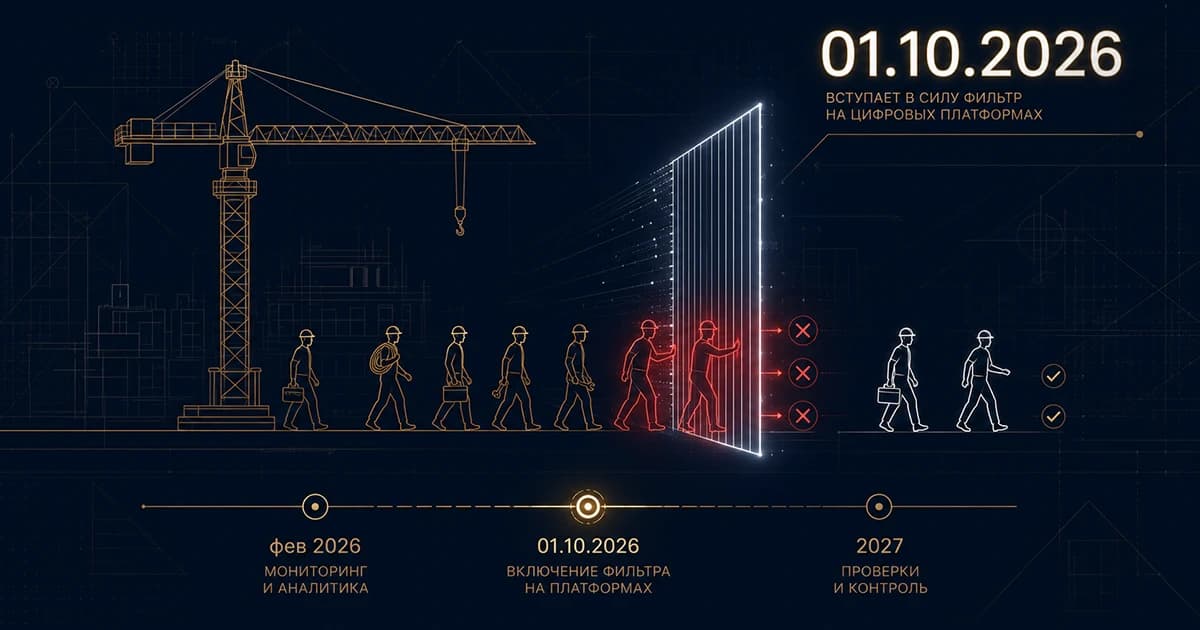
С 1 октября 2026 года действует закон о платформенной экономике (Федеральный закон от 31.07.2025 № 289-ФЗ). Он обязывает операторов посреднических цифровых платформ ограничивать систематическую и продолжительную работу исполнителя-физлица на одного заказчика через платформу. Для отдельных сфер, включая строительство, Правительство установило критерий: более 60 часов в месяц для одного заказчика шесть месяцев подряд (постановление от 19.06.2026 № 760).
Это не общий запрет на работу с самозанятыми и не автоматическая блокировка всех самозанятых в стройке. Правило касается заказов, которые размещают и оплачивают через посредническую платформу. Если подрядчик заключает договор с самозанятым напрямую, а тот формирует чек в «Мой налог», платформенное ограничение к этой связке не относится. Но у прямого договора есть свой, более старый риск: если по факту отношения трудовые, их могут переквалифицировать, и тогда придётся доплатить НДФЛ и страховые взносы.
Коротко:
- Платформа. Ограничение 289-ФЗ и постановления № 760 работает только для заказов через посредническую цифровую платформу. Посреднической считается не любая платформа или приложение, а только та, что отвечает критериям закона и Правительства и включена в реестр.
- Прямой договор. Этими нормами он не ограничивается. Главный риск здесь — переквалификация в трудовые отношения.
- Бывшие работники. Доходы за работы и услуги от нынешнего работодателя либо бывшего работодателя, с которым трудовые отношения прекратились менее двух лет назад, не подпадают под налог на профессиональный доход. Что следует по НДФЛ и взносам, зависит от статуса исполнителя: физлицо без ИП или зарегистрированный ИП.
Кого касается правило 60 часов
Платформенное ограничение может коснуться вас, только если выполняются все четыре условия:
- Заказы самозанятым размещаются и оплачиваются через платформу, а не по прямому договору.
- Платформа отвечает критериям закона и постановления Правительства от 28.01.2026 № 54 и включена в реестр посреднических цифровых платформ.
- Работа относится к сфере из перечня. Для стройки это строительство зданий (ОКВЭД 41), инженерных сооружений (42) и специализированные строительные работы (43).
- Один и тот же исполнитель работает на одного заказчика через эту платформу более 60 часов в месяц, в каждом из шести месяцев подряд.
Если хотя бы одно из первых трёх условий не выполняется, платформенное ограничение вашу связку не затрагивает. Прямой договор без платформы — не тот же правовой механизм. Закон обязывает оператора «установить ограничения», но не описывает, как именно он это делает: если вы находите исполнителей и платите им через платформу, правила ограничения смотрите в документах этой платформы.
Ни закон, ни постановления № 760 и № 54 не запрещают работать с одним заказчиком дольше шести месяцев вообще и не называют порог в 160 часов.
Какие риски остаются при прямом договоре
Трудовые отношения — это когда человек лично выполняет работу по определённой должности или профессии, подчиняется правилам внутреннего распорядка и работает под управлением и контролем работодателя (ст. 15 ТК РФ). Если договор с самозанятым по сути трудовой, отношения могут признать трудовыми, в том числе через суд (ст. 19.1 ТК РФ).
На что обычно смотрят:
- работа по графику и правилам заказчика, а не по объёму работ;
- оплата за время (смену, месяц), а не за результат по акту;
- постоянная работа на одного заказчика без других клиентов;
- подчинение мастеру или прорабу заказчика, как у штатного работника;
- работа инструментом и материалами заказчика, на его объектах, по его пропуску.
Ни один признак сам по себе не решает дело: оценивают совокупность обстоятельств. Один заказчик или несколько месяцев работы сами по себе ещё не означают нарушения. Но если отношения признают трудовыми, компании доначисляют НДФЛ (как налоговому агенту) и страховые взносы, начисляют пени и штрафы, а у неё появляются обязанности работодателя перед работником.
Бывшие работники и правило двух лет
Работать с бывшим сотрудником как с самозанятым закон прямо не запрещает. Но доходы по гражданско-правовым договорам от работодателя или от лица, которое было работодателем менее двух лет назад, не облагаются налогом на профессиональный доход (п. 8 ч. 2 ст. 6 Федерального закона от 27.11.2018 № 422-ФЗ). Поэтому чек самозанятого не меняет налогообложения таких выплат. Дальше важно, кто исполнитель:
- Физлицо без статуса ИП. По общему правилу вы удерживаете НДФЛ как налоговый агент и начисляете страховые взносы, как с обычных выплат физлицу по договору.
- Зарегистрированный ИП на НПД. Его доход от вас тоже не облагается НПД, но универсального правила здесь нет: налоговые последствия для заказчика и исполнителя определяются отдельно, с учётом статуса ИП и фактических отношений. Такой случай стоит разобрать с бухгалтером до оплаты.
Если человек выполняет ту же работу на тех же условиях, что и в штате, к этому добавляется риск переквалификации.
Что проверить строительной компании
- Список исполнителей. Выгрузите всех самозанятых за последние 12 месяцев с суммами выплат.
- Канал работы. По каждому определите: платформа или прямой договор. Для платформы проверьте, включена ли она в реестр, относится ли работа к ОКВЭД 41, 42, 43 и сколько часов в месяц исполнитель работает на вас.
- Бывшие работники. Отметьте тех, кто был вашим работником менее двух лет назад. Если это не ИП, по общему правилу нужны НДФЛ и взносы; если ИП — разберите случай с бухгалтером.
- Признаки трудовых отношений. График, оплата за время, инструмент и пропуск заказчика, подчинение вашему мастеру, работа только на вас.
- Налоги, документы и учёт в 1С. Правильно ли облагаются выплаты, есть ли договоры на результат и акты, ведётся ли раздельный учёт по видам договоров.
Пять типовых сценариев риска, законные модели работы и подробный чек-лист — в подробном разборе ниже.
Чем можем помочь
Проверим расчёты с самозанятыми и поможем привести учёт в порядок
Проверим, как сейчас учтены выплаты исполнителям, найдём участки с риском неправильного налогообложения, проверим расчёт НДФЛ и взносов, настроим в 1С учёт штата и договоров ГПХ и наладим контроль документов и выплат самозанятым.
Мы поможем правильно организовать учёт выплат, налогов и документов. Договорные и спорные правовые вопросы при необходимости нужно согласовывать с юристом: юридическое представительство и экспертизу договоров мы не оказываем.
Ответим в течение двух часов в рабочее время.
Это короткий ответ. В подробном разборе: почему стройка опирается на самозанятых, нормы 289-ФЗ и постановлений № 760 и № 54 по шагам, риск переквалификации и межведомственные комиссии, бывшие работники и НПД, пять сценариев риска, пять законных моделей работы, план проверки, чек-лист, учёт в 1С и основания.
Содержание подробного разбора
- Почему стройка зависит от самозанятых
- Что на самом деле изменилось с 1 октября 2026
- 5 сценариев в стройке с риском переквалификации
- Легальные альтернативы: 5 моделей вместо самозанятых
- Что проверить в компании сейчас
- Чек-лист: где ваша компания сейчас
- Что делать прямо сейчас
- Основания
Суть
Почему стройка зависит от самозанятых
Для строительных подрядчиков работа с самозанятыми — привычная модель. Причины структурные:
1. Проектная работа. Один объект — одна бригада на несколько месяцев. После сдачи объекта бригада распускается или переходит к другому подрядчику. Оформлять таких людей в штат по бессрочному трудовому договору часто невыгодно.
2. Сезонность. Летом подрядчику ИЖС может требоваться в несколько раз больше людей, чем зимой. Постоянный штат в межсезонье тяжело содержать.
3. Узкая специализация. Плиточник, фасадчик, кровельщик, электрик, сантехник, монтажник ГКЛ — каждый работает только на своём этапе. Держать всех в штате — значит платить за простой.
4. Прорабы со «своими» бригадами. Распространённая схема: прораб оформлен как самозанятый или ИП и приводит «свою» бригаду, тоже самозанятых. Подрядчик работает только с прорабом, а прораб — с рабочими.
Именно поэтому важно разделить два разных механизма: ограничения для платформ и риск переквалификации. Они не совпадают ни по условиям, ни по последствиям.
Что на самом деле изменилось с 1 октября 2026
1. Ограничение для посреднических цифровых платформ
Кто обязан. Оператор посреднической цифровой платформы. Закон требует, чтобы он установил ограничения на систематическое и продолжительное выполнение работ (оказание услуг) исполнителем-физлицом в интересах одного заказчика с использованием его платформы (п. 5 ч. 1 ст. 17 289-ФЗ). Закон вступил в силу 1 октября 2026 года.
Какой критерий. Его установило постановление Правительства от 19.06.2026 № 760, действует с 1 октября 2026 года. Критерий: количество часов работы исполнителя для одного заказчика через платформу в каждом месяце в течение 6 месяцев подряд составляет более 60 часов. Критерий применяется в отдельных сферах. Для стройки это строительство зданий (ОКВЭД 41), инженерных сооружений (42) и специализированные строительные работы (43). В перечне также, например, складское хозяйство (52), сухопутный транспорт (49), обслуживание зданий и территорий (81), операции с недвижимостью (68).
Какая платформа считается посреднической. Не любой сайт, приложение или банк. По закону это платформа, через которую партнёры и пользователи размещают заказы, заключают сделки и платят, которая отвечает дополнительным критериям Правительства и включена в реестр посреднических цифровых платформ (п. 9 ст. 2, ст. 4 289-ФЗ). Дополнительные критерии для российского оператора (постановление Правительства от 28.01.2026 № 54): среднесуточная аудитория из России — не менее 100 тыс. человек за прошлый год и при этом не менее 10 тыс. продавцов с хотя бы одной сделкой или не менее 50 млрд ₽ сделок за год. На деятельность кредитных организаций закон не распространяется (п. 1 ч. 3 ст. 1 289-ФЗ).
Чего в нормах нет. Ни закон, ни постановления № 760 и № 54 не устанавливают:
- запрет работать с одним заказчиком дольше шести месяцев вообще;
- порог в 160 часов;
- блокировку из-за того, что исполнитель пользуется инструментом, пропуском или оборудованием заказчика;
- прекращение формирования чеков самозанятого или запрет заказчику оплатить работу;
- ограничения для прямого договора, заключённого вне платформы.
Закон обязывает оператора «установить ограничения», но не описывает, как именно он это делает. Если вы находите исполнителей и платите им через платформу, правила ограничения смотрите в документах этой платформы.
Как понять, касается ли это вас. Ответьте на четыре вопроса:
- Заказы самозанятым размещаются и оплачиваются через платформу, а не по прямому договору?
- Эта платформа включена в реестр посреднических цифровых платформ?
- Работа относится к сфере из перечня (для стройки — ОКВЭД 41, 42, 43)?
- Один и тот же исполнитель работает на вас через эту платформу больше 60 часов в месяц шесть месяцев подряд?
Платформенное ограничение может коснуться вас, только если на все четыре вопроса ответ «да». Если хотя бы на один из первых трёх ответ «нет», оно вашу связку не затрагивает. Риск переквалификации при этом остаётся — о нём ниже.
2. Риск переквалификации — прежний и не зависит от платформы
Трудовые отношения — это когда человек лично выполняет работу по определённой должности или профессии, подчиняется правилам внутреннего распорядка и работает под управлением и контролем работодателя (ст. 15 ТК РФ). Заключать гражданско-правовые договоры, которые фактически регулируют такие отношения, запрещено. Если договор с самозанятым по сути трудовой, отношения могут признать трудовыми, в том числе через суд (ст. 19.1 ТК РФ). Если в суде остаются неустранимые сомнения, их толкуют в пользу трудовых отношений.
На что обычно смотрят:
- работа по графику и правилам заказчика, а не по объёму работ;
- оплата за время (смену, месяц), а не за результат по акту;
- постоянная работа на одного заказчика без других клиентов;
- подчинение мастеру или прорабу заказчика, как у штатного работника;
- работа инструментом и материалами заказчика, на его объектах, по его пропуску.
Ни один признак сам по себе не решает дело: оценивают совокупность обстоятельств. Последствия переквалификации для компании — доначисление НДФЛ (как налоговому агенту) и страховых взносов, пени и штрафы, а также обязанности работодателя перед работником.
Кто этим занимается. В регионах работают межведомственные комиссии по противодействию нелегальной занятости (ст. 67 Федерального закона от 12.12.2023 № 565-ФЗ «О занятости населения в Российской Федерации»). Они рассматривают в том числе случаи подмены трудовых отношений гражданско-правовыми, включая работу с самозанятыми. Сами комиссии проверок не проводят и к ответственности не привлекают: они собирают сведения и передают их контролирующим органам.
3. Бывшие работники: налог на профессиональный доход не применяется два года
Работать с бывшим сотрудником как с самозанятым закон прямо не запрещает. Но доходы по гражданско-правовым договорам от работодателя или от лица, которое было работодателем менее двух лет назад, не облагаются налогом на профессиональный доход (п. 8 ч. 2 ст. 6 Федерального закона от 27.11.2018 № 422-ФЗ).
Практическое следствие: если вы платите бывшему работнику по договору в течение двух лет после увольнения, чек самозанятого не меняет налогообложения этих выплат. Если исполнитель — физлицо без статуса ИП, вы по общему правилу удерживаете НДФЛ как налоговый агент и начисляете страховые взносы, как с обычных выплат физлицу по договору.
Если бывший работник зарегистрирован как ИП на НПД, его доход от вас тоже не облагается НПД, но универсального правила здесь нет: налоговые последствия для заказчика и исполнителя определяются отдельно, с учётом статуса ИП и фактических отношений. Такой случай стоит разобрать с бухгалтером до оплаты.
А если человек выполняет ту же работу на тех же условиях, что и в штате, к этому добавляется риск переквалификации.
Практика
5 сценариев в стройке с риском переквалификации
Ниже — типовые сценарии, которые часто встречаются у подрядчиков. Это обобщённые примеры, а не истории конкретных клиентов.
Сценарий №1. Бригада отделочников работает только на вас
Ситуация. Подрядчик ИЖС держит постоянную бригаду: плиточники, маляры, гипсокартонщики, электрики. Все оформлены как самозанятые, работают 5/2 на объектах компании. Оплата — ежемесячно, через чеки самозанятых.
Почему это риск.
- Фактически это похоже на трудовые отношения: регулярная работа, подчинение графику, использование инструментов заказчика.
- Если выплаты идут по прямому договору, платформенный критерий 60 часов здесь ни при чём. Риск — переквалификация.
Последствия. При переквалификации компании доначисляют НДФЛ и страховые взносы с выплат за проверяемый период, начисляют пени и штрафы, появляются обязательства по отпускам и больничным. Сумма зависит от выплат и периода; при большой бригаде и длительной работе она может быть существенной.
Сценарий №2. Прораб-самозанятый со «своей» бригадой
Ситуация. Подрядчик заключает договор с прорабом-самозанятым. Прораб приводит «свою» бригаду из 8–10 рабочих, тоже самозанятых. Подрядчик платит прорабу общую сумму, прораб распределяет между бригадой. Все работают на объектах подрядчика, используют его материалы и инструмент.
Почему это риск.
- Прораб, который годами работает только на одного заказчика и подчиняется его распорядку, — кандидат на переквалификацию.
- Рабочие, которые фактически подчиняются подрядчику (график, объект, материалы), — тоже.
- Применять НПД не вправе тот, у кого есть работники по трудовым договорам (п. 4 ч. 2 ст. 4 422-ФЗ). Поэтому прораб на НПД не может держать бригаду в штате: «его» рабочие — это либо отдельные договоры каждого рабочего, либо схема, которую придётся переоформить.
Нюанс. Если прораб оформлен как ИП, но фактически работает как ваш сотрудник (только на вас, по вашему графику, без своих рисков), риск переквалификации тот же.
Сценарий №3. Бывшие штатные рабочие, переведённые в самозанятые
Ситуация. Подрядчик предложил штатным рабочим уволиться и оформить самозанятость. После этого те же люди выполняют ту же работу на тех же объектах, но уже по договорам с самозанятыми.
Почему это критический риск.
- В течение двух лет после увольнения выплаты от бывшего работодателя не облагаются НПД (п. 8 ч. 2 ст. 6 422-ФЗ). Если исполнители — физлица без статуса ИП, с этих выплат по общему правилу положены НДФЛ и взносы; для ИП последствия определяются отдельно.
- Работа та же и на тех же условиях — сильный довод в пользу трудовых отношений.
Последствия. Если отношения признают трудовыми — доначисление НДФЛ и страховых взносов с момента перевода, пени и штрафы.
Сценарий №4. Сезонные рабочие, которые возвращаются каждый год
Ситуация. Подрядчик нанимает бригаду на летний сезон (май — октябрь). В ноябре рабочие уходят, в апреле возвращаются. Каждый год — одно и то же. Формально договоры каждый раз новые, но по факту — одни и те же люди на одних и тех же работах.
Почему это риск. Повторяющиеся из года в год отношения с теми же людьми на тех же работах — довод в пользу того, что отношения по сути трудовые.
Специфика стройки. Сезонность — объективная реальность. Но её нужно оформлять правильно: договоры на конкретный объём работ, с чётким результатом и актом приёмки. Не «работайте с мая по октябрь», а «выполните объём работ по объекту N в срок с 1 мая по 15 августа».
Сценарий №5. Субподряд через самозанятого с одним заказчиком
Ситуация. Генподрядчик промстроя заключает договор на конкретный вид работ (например, монтаж вентфасада) с самозанятым. Исполнитель работает один, без бригады, но почти вся его выручка — от одного генподрядчика, на протяжении многих месяцев.
Почему это риск.
- Самозанятый с одним заказчиком и доходом, сопоставимым с полной занятостью, — кандидат на переквалификацию.
- Использование материалов и инструмента заказчика — признак трудовых отношений.
- Подчинение графику стройки (приходить к 8:00, уходить в 18:00) — тоже.
Последствия. Доначисление НДФЛ и страховых взносов за период работы, пени и штрафы.
Легальные альтернативы: 5 моделей вместо самозанятых
Полный отказ от самозанятых для стройки нереалистичен. Но можно выстроить модель, которая выдержит проверку. Разберём пять альтернатив с их плюсами и минусами.
Модель 1. Штатные сотрудники по трудовым договорам
Суть. Вместо самозанятых — оформлять рабочих в штат по трудовому договору. Обычно он бессрочный. Срочный договор допустим только в случаях, перечисленных в ст. 59 ТК РФ (например, сезонные работы, работы за рамками обычной деятельности работодателя, заведомо временное расширение объёма работ), и это основание должно быть реальным и подтверждаться документами. Сам по себе строительный объект или сезон такого основания автоматически не даёт. Если достаточных оснований для срочного договора не было, он считается заключённым на неопределённый срок (ст. 58 ТК РФ).
Плюсы:
- Полная легальность
- Нет риска переквалификации
- Рабочие получают социальные гарантии (больничные, отпуска)
Минусы:
- Страховые взносы с зарплаты; их тариф зависит от того, есть ли у компании право на пониженный тариф для МСП
- НДФЛ (удерживается из зарплаты рабочего, но повышает общую стоимость)
- Сложности с сезонностью: срочный договор можно заключить только при основании из ст. 59 ТК РФ
- Обязанность платить за простой, отпуск, больничный
Когда работает. Для ключевых специалистов, которые нужны постоянно: прораб, главный инженер, электрик-сборщик, мастер участка. Для массовых рабочих на объекте это обычно самый дорогой вариант.
Модель 2. Субподряд с ИП (не самозанятым)
Суть. Вместо самозанятых — работать с ИП, который действует как самостоятельный подрядчик. У ИП своя бригада, свой инструмент, своя ответственность.
Плюсы:
- Законно, если ИП реальный (не «технический»)
- Вы не платите взносы с оплаты ИП-субподрядчику: свои взносы и взносы за своих работников ИП платит сам
- НДС к вычету, если ИП является плательщиком НДС и выставляет счёт-фактуру с НДС
Минусы:
- ИП должен быть реальным предпринимателем: свои клиенты, свой инструмент, свои риски
- Если ИП фактически работает только на вас и под вашим контролем, риск переквалификации сохраняется
- Нужно правильно оформить договор субподряда (результат, сроки, ответственность)
Когда работает. Для реальных субподрядчиков: бригадиров, которые ведут несколько объектов параллельно, имеют свою технику, нанимают рабочих.
Экономика. Стоимость субподряда договорная; ИП закладывает в цену свои налоги и взносы.
Модель 3. Договор ГПХ с физлицами на конкретный результат
Суть. Вместо самозанятых — договор гражданско-правового характера с физлицом на конкретный объём работ (например, «устройство стяжки 500 м² по объекту N»).
Плюсы:
- Законно для разовых и краткосрочных работ
- Нет обязанности обеспечивать работой (в отличие от трудового договора)
- Подходит для бывших сотрудников, не зарегистрированных как ИП: НПД к выплатам от бывшего работодателя в течение двух лет всё равно не применяется, а договор ГПХ с физлицом сразу оформляется с НДФЛ и взносами
Минусы:
- НДФЛ и страховые взносы с выплат
- Нужно чётко формулировать результат (не «работайте месяц», а «выполните объём N»)
- При длительных отношениях — риск переквалификации в трудовые
Когда работает. Для разовых, нестандартных или сезонных работ, где нецелесообразно нанимать в штат. Например: демонтаж старого здания, разовая покраска, аварийный ремонт.
Экономика. Налоги и взносы — как с выплат по гражданско-правовому договору, но без обязательств по простою и отпуску.
Модель 4. Предоставление персонала через частное агентство занятости
Суть. Рабочие оформлены в штат частного агентства занятости, которое направляет их к подрядчику. Подрядчик платит агентству, агентство платит рабочим.
Плюсы:
- Законно, если агентство аккредитовано и случай разрешён законом (глава 53.1 ТК РФ)
- Работодатель — агентство: оформление и выплаты на нём
- Гибкость: можно масштабировать бригаду под объект
Минусы:
- Дороже: в цену входят услуги агентства
- Закон ограничивает случаи: агентство может направлять работников, в частности, на время отсутствия ваших работников или при заведомо временном (до 18 месяцев) расширении объёма работ (ст. 341.2 ТК РФ). Есть и запреты: например, нельзя замещать должности, наличие которых в штате — условие членства в СРО или получения лицензии. Условия нужно проверить до заключения договора
- Рабочие не ваши — меньше контроля и мотивации
Когда работает. Для крупных подрядчиков с большим объёмом работ и необходимостью быстро масштабировать бригаду. В ИЖС встречается реже, в промстрое — чаще.
Модель 5. Смешанная модель
Суть. Комбинация подходов:
- Ключевые специалисты (прораб, инженер, электрик, мастер) — в штате
- Постоянные бригады — трудовые договоры (срочные — только при основании из ст. 59 ТК РФ)
- Разовые и сезонные работы — договоры ГПХ с физлицами
- Субподряд на специализированные работы — с ИП-субподрядчиками
- Самозанятые — для самостоятельных работ и услуг с понятным результатом (например, дизайн-проект, геодезическая съёмка, уборка после сдачи), в том числе повторных, если нет признаков трудовых отношений и других ограничений НПД; при работе через посредническую платформу дополнительно проверить критерий постановления № 760
Плюсы:
- Меньше рисков
- Гибкость
- Каждый тип отношений оформлен по своим правилам
Минусы:
- Требует квалифицированной бухгалтерии и юридической проверки договоров
- Нужно вести раздельный учёт по каждому типу отношений
Когда работает. Для подрядчика, который хочет работать законно и выстроить устойчивую модель на годы вперёд.
Что проверить в компании сейчас
Шаг 1. Инвентаризация исполнителей
Выгрузите список всех самозанятых, с которыми работали за последние 12 месяцев. По каждому отметьте:
- Как вы его нашли и как платите: через платформу или по прямому договору
- Дату начала сотрудничества и суммарные выплаты
- Был ли этот человек вашим работником в последние 2 года
- По какому графику работает, чей инструмент и пропуск использует
- За что платите: за результат по акту или за время
- Работает ли с другими заказчиками
Шаг 2. Платформенная часть
Если исполнители работают на вас через платформу, проверьте, включена ли она в реестр посреднических цифровых платформ, относится ли работа к ОКВЭД 41, 42, 43 и сколько часов в месяц исполнитель работает на вас. Порог — более 60 часов в каждом из шести месяцев подряд. Как именно платформа применяет ограничение, указано в её правилах.
Шаг 3. Оценка риска переквалификации
Высокий риск — менять в первую очередь:
- Бывшие работники, уволенные менее 2 лет назад
- Работа по вашему графику, под руководством вашего мастера, с оплатой за время
- Человек годами работает только на вас
Нужна проверка:
- Работает на вас постоянно, но есть другие заказчики
- Договор описывает процесс («выполнять работы»), а не результат
- Оплата формально по актам, но акты одинаковые каждый месяц
Меньший риск:
- Разовые работы с понятным результатом и актом
- Узкоспециализированные услуги (дизайн, геодезия, экспертиза)
- Исполнитель работает с разными заказчиками и сам организует работу
Шаг 4. Выбор модели для каждой позиции
По каждой позиции высокого риска и требующей проверки примите решение:
- Перевести в штат (трудовой договор, срочный — только при основании из ст. 59 ТК РФ)
- Оформить договор ГПХ на конкретный результат
- Перевести в субподряд с ИП (если человек готов открыть ИП и работать самостоятельно)
- Привлечь персонал через аккредитованное частное агентство занятости
Шаг 5. Документы
Подготовьте новые договоры и согласуйте их с юристом. Ключевые принципы:
- Для ГПХ: чёткая формулировка результата (не процесса)
- Для субподряда с ИП: подтверждение реальной самостоятельности (свой инструмент, свои клиенты)
- Для штата: трудовой договор; если он срочный — только с основанием из ст. 59 ТК РФ, подтверждённым документами
Шаг 6. Учёт и регулярный контроль
Настройте в 1С раздельный учёт по типам договоров:
- Штатные сотрудники — начисление зарплаты, страховые взносы, НДФЛ
- Договоры ГПХ — выплаты, страховые взносы, НДФЛ, акты выполненных работ
- Субподряд с ИП — счета, акты, оплата
- Самозанятые — чеки, акты, учёт в расходах
Раз в месяц или квартал проверяйте: нет ли бывших работников среди самозанятых, не появились ли у работы с самозанятыми признаки трудовых отношений (график, оплата за время, подчинение), а для работы через платформу — не приближается ли исполнитель к критерию 60 часов шесть месяцев подряд.
Чек-лист: где ваша компания сейчас
Пройдитесь по этим пунктам. Каждое «нет» — повод разобраться.
Инвентаризация
- Полный список самозанятых за 12 месяцев — есть
- По каждому отмечено: канал (платформа или прямой договор), даты, суммы, график, инструмент
- Все проверены на правило двух лет для бывших работников
- Определён уровень риска
Переходный план
- Для позиций высокого риска выбрана модель (штат / ГПХ / ИП / агентство)
- Подготовлены новые формы договоров
- Договоры проверены юристом
- Рабочие уведомлены о переходе
Учёт
- В 1С настроен раздельный учёт по типам договоров
- Бухгалтер знает, как учитывать каждый тип выплат
- Есть регламент регулярной проверки
Если работаете через платформу
- Проверено, включена ли платформа в реестр посреднических
- Известны её правила ограничения и учёт часов по исполнителям
Что делать прямо сейчас
-
Запросите у бухгалтера список всех самозанятых за последние 12 месяцев с суммами выплат и способом оплаты.
-
Отметьте бывших работников. Проверьте по кадровым данным в 1С, кто из самозанятых работал у вас по трудовому договору в последние 2 года. К выплатам таким людям НПД не применяется: если человек не ИП, по общему правилу нужны НДФЛ и взносы; если ИП — разберите случай с бухгалтером отдельно.
-
Отделите платформу от прямых договоров. Ограничение 60 часов касается только работы через посредническую платформу. Для прямых договоров главный вопрос — нет ли признаков трудовых отношений.
-
Начните с ключевых позиций. Прораб, главный электрик, мастер участка — их разумно перевести в штат в первую очередь. Это ядро, вокруг которого строится модель.
-
Если нужна помощь с учётом. Финтехплюс может разобрать список исполнителей и выплат, показать, где выплаты облагаются неправильно и где видны признаки трудовых отношений, и настроить раздельный учёт штата, договоров ГПХ, субподряда и самозанятых в 1С — подробнее в услуге расчёт зарплаты и кадровый учёт. Юридическое представительство мы не оказываем: договоры и спорные случаи согласуйте с юристом.
Основания
Основания
Нормативные документы:
- Федеральный закон от 31.07.2025 № 289-ФЗ «Об отдельных вопросах регулирования платформенной экономики в Российской Федерации»: п. 9 ст. 2, ст. 4, п. 1 ч. 3 ст. 1, п. 5 ч. 1 ст. 17, ст. 23.
- Постановление Правительства РФ от 19.06.2026 № 760 — критерий систематичности и продолжительности работ.
- Постановление Правительства РФ от 28.01.2026 № 54 — дополнительные критерии посреднических цифровых платформ.
- Федеральный закон от 27.11.2018 № 422-ФЗ: п. 4 ч. 2 ст. 4, п. 8 ч. 2 ст. 6.
- Федеральный закон от 12.12.2023 № 565-ФЗ «О занятости населения в Российской Федерации»: ст. 67.
- Трудовой кодекс РФ: ст. 15, 19.1, 58, 59, глава 53.1, ст. 341.2.
Исключения и оговорки:
- Ограничение платформ и риск переквалификации — два разных механизма, у них разные условия и последствия.
- Критерий постановления № 760 применяется только к работе через посредническую платформу, включённую в реестр, и только в перечисленных сферах.
- Срочный трудовой договор допустим лишь при реальном основании из ст. 59 ТК РФ; сам по себе строительный объект или сезон такого основания не дают.
- Применять НПД не вправе тот, у кого есть работники по трудовым договорам (п. 4 ч. 2 ст. 4 422-ФЗ).
- Для зарегистрированного ИП на НПД последствия выплат бывшему работнику определяются отдельно.
- Межведомственные комиссии по противодействию нелегальной занятости сами проверок не проводят и к ответственности не привлекают: они собирают сведения и передают их контролирующим органам.
- Сценарии в статье — обобщённые примеры, а не истории конкретных клиентов.
Актуально на 9 октября 2026 года.