С 1 января 2026 года условия пониженных страховых взносов для малого и среднего бизнеса изменились. Универсального пониженного тарифа 15% «просто за статус МСП» больше нет: он сохранён только для МСП из перечня приоритетных видов деятельности (распоряжение Правительства РФ № 4125-р). Тариф 7,6% для МСП в сфере обрабатывающего производства, по информации ФНС, в 2026 году не изменился.
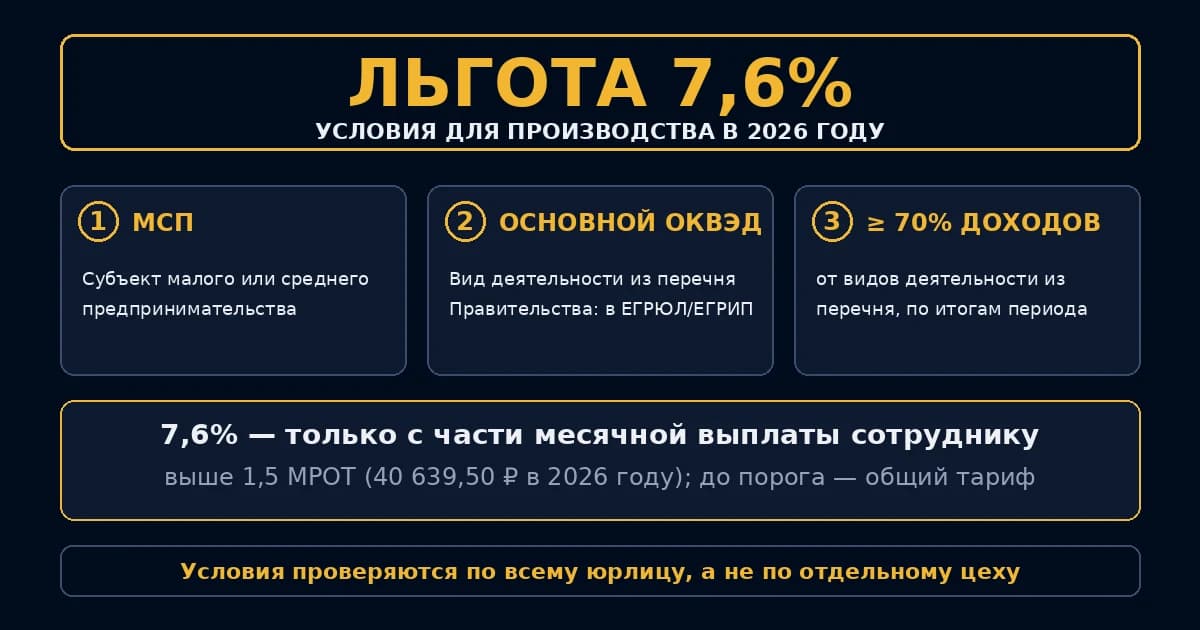
Главное, что важно понять строительной компании с собственным цехом: тариф 7,6% — это условие для плательщика целиком (юридического лица или ИП), а не для отдельного цеха. Нельзя платить 7,6% за рабочих цеха и 30% за строителей внутри одного ООО. Чтобы тариф вообще мог применяться, основной вид деятельности плательщика по ЕГРЮЛ/ЕГРИП должен быть обрабатывающим производством из перечня Правительства, а не менее 70% всех доходов за отчётный период должны приходиться на виды деятельности из перечня. Если основной вид деятельности ООО — строительство, ставка 7,6% этому ООО не положена, сколько бы внутри ни было цехов.
Поэтому для смешанного бизнеса (стройка плюс цех в одном юрлице) льгота, как правило, недоступна, и «переплаты» здесь нет: права на неё не было. Вопрос в другом: есть ли у вас реальное, самостоятельное производство, которое можно и нужно вести отдельным юрлицом по деловым причинам, а не ради тарифа. Ниже — короткий ответ: кто вправе применять тариф, как он работает, чем рискуют и что сделать в первую очередь. Условия закона, расчёты по сотрудникам, сценарии и основания — в подробном разборе.
Для кого эта статья: для собственников и финансовых директоров строительных компаний (ориентир — оборот от 30 млн ₽ в год), у которых есть собственные производственные мощности: бетонные узлы (РБУ), цеха металлоконструкций, ЖБИ, оконные и мебельные цеха, цеха тротуарной плитки, кровельных материалов, сухих смесей и т.д.
Все суммы в статье — условные примеры с явно названными допущениями. Реальная экономия считается только по зарплатам конкретных сотрудников и зависит от того, выполняются ли условия закона. Мы не обещаем, что льгота применима именно вам.
Кто может применять тариф 7,6%
Тариф 7,6% — единый пониженный тариф страховых взносов для субъектов МСП (п. 2.5 ст. 427 НК РФ). Его применяет работодатель целиком, а не отдельный цех, и только если одновременно выполнены три условия:
- организация или ИП являются субъектом МСП (на практике это подтверждается включением в реестр МСП);
- вид деятельности из перечня Правительства (распоряжение № 3689-р) указан в ЕГРЮЛ/ЕГРИП как основной; дополнительный вид деятельности основной не заменяет; не каждый вид раздела C «Обрабатывающие производства» входит в перечень, поэтому проверяйте свой код;
- по итогам отчётного (расчётного) периода не менее 70% всех доходов приходится на виды деятельности из перечня; доходы от основного и от дополнительных видов, входящих в перечень, суммируются.
Цех внутри строительного ООО права на тариф сам по себе не даёт. Если основной вид деятельности ООО — строительство, тариф 7,6% этому ООО не положен, даже если к строительным кодам добавили производственные.
Как работает тариф и сколько он даёт
Тариф 7,6% применяется не ко всей зарплате, а только к части месячной выплаты каждому сотруднику, которая превышает 1,5 МРОТ. В 2026 году МРОТ — 27 093 ₽, значит, порог — 40 639,50 ₽ в месяц. До порога действует общий тариф (30%), поэтому экономия возникает только с части выплаты выше порога и считается по каждому сотруднику отдельно:
экономия за месяц = (выплата сотруднику − 40 639,50 ₽) × 22,4%
Условный пример: при зарплате 90 000 ₽ в месяц экономия составляет 11 056,75 ₽ в месяц, или около 132 681 ₽ в год на одного сотрудника. Это верно при допущениях: условия закона выполняются весь год, без льготы применялся бы общий тариф 30%, а выплаты сотруднику за год не превысили предельную величину базы по взносам (в 2026 году — 2 979 000 ₽ на человека). Для сотрудника с зарплатой до 40 639,50 ₽ экономии нет.
Это оценка, а не обещание: если условия закона не выполнены, экономии нет вообще. Общий фонд оплаты труда для расчёта не подходит, нужны зарплаты конкретных сотрудников.
Главные риски
- Доля 70% проверяется нарастающим итогом с начала года, по итогам I квартала, полугодия, 9 месяцев и года. Один слабый квартал сам по себе право не отменяет, если нарастающий итог остаётся не ниже 70%, но проверять долю нужно по итогам каждого отчётного периода.
- Потеря права действует с начала года. При нарушении плательщик теряет право на тариф 7,6% с начала расчётного периода, в котором оно допущено; расчётный период по взносам — календарный год. Какой тариф применять после утраты, зависит от вашего вида деятельности и других условий, по умолчанию закладывайте общий (30%).
- Отдельное юрлицо ради тарифа — это налоговый риск. Налоговый орган может оценить такую структуру по ст. 54.1 НК РФ, которая применяется и к страховым взносам. Выделение оправдано только там, где есть реальный бизнес и деловая цель помимо экономии на взносах.
- Своя продукция для своих строек. Выпуск продукции для собственных объектов сам по себе дохода не создаёт: для расчёта 70% учитываются именно доходы от видов деятельности из перечня, их нужно устанавливать отдельно, а как проверяющие оценивают такие операции, уточняйте отдельно.
Что делать прямо сейчас
- Проверьте статус и основной ОКВЭД за 30 минут. Откройте выписку из ЕГРЮЛ по каждому юрлицу группы, посмотрите основной ОКВЭД и наличие в реестре МСП. Если основной ОКВЭД строительный, льгота 7,6% этому юрлицу не положена независимо от того, какие ещё ОКВЭДы добавлены.
- Сверьте виды деятельности с перечнем и посчитайте долю доходов. Возьмите данные за последние отчётные периоды и посмотрите, какая часть доходов приходится на виды деятельности из перечня. Если по итогам периодов она не достигает 70%, условие не выполняется.
- Посчитайте возможную экономию по сотрудникам. Для каждого сотрудника производственного юрлица возьмите месячную выплату, вычтите 40 639,50 ₽ и умножьте на 22,4%; суммы складывайте только по тем, у кого выплата выше порога. Это оценка при выполнении всех условий закона, а не прогноз экономии.
- Выделяйте производство только по реальным деловым причинам. До решения определите деловую цель, не связанную с тарифом, и подтвердите её реальной деятельностью; оцените риск ст. 54.1 НК РФ. Если такой цели нет, выделять производство ради льготы не стоит.
Чем можем помочь
Проверим условия льготы и посчитаем взносы по вашим сотрудникам
В рамках бухгалтерского сопровождения поможем проверить формальные условия тарифа (статус МСП, основной ОКВЭД, доля доходов), рассчитать взносы по зарплатам конкретных сотрудников и настроить в 1С учёт доходов по видам деятельности, чтобы долю 70% было видно по каждому отчётному периоду.
Вопросы, которым нужна отдельная налоговая или юридическая оценка, например выделение производства в отдельное юрлицо и риски по ст. 54.1 НК РФ, обозначим заранее. Юридическое представительство и защиту в спорах с налоговым органом мы не оказываем, экономию и результат проверки не гарантируем.
Это короткий ответ. В подробном разборе: как считается тариф и экономия по сотрудникам, условие 70% доходов и отчётные периоды, почему строительные компании с цехом в зоне риска, тариф 15% для МСП в 2026 году и риски ст. 54.1 НК РФ, пять условных сценариев (с расчётом для 20 сотрудников), пошаговая проверка, чек-лист, нормативные основания и оговорки.
Содержание подробного разбора
- Что такое льгота 7,6% простыми словами
- Почему строительные компании с производствами в зоне риска
- 5 условных сценариев ошибки
- Пошаговый алгоритм: как проверить и применить льготу 7,6%
- Чек-лист готовности к льготе 7,6%
- Основания
Суть
Что такое льгота 7,6% простыми словами
Кому положена
Льгота 7,6% — это единый пониженный тариф страховых взносов для субъектов МСП, у которых основной вид деятельности — обрабатывающее производство из перечня, утверждённого Правительством РФ. Тариф установлен пунктом 2.5 статьи 427 НК РФ и применяется не ко всей зарплате, а только к части месячной выплаты каждому сотруднику, которая превышает 1,5 МРОТ:
| Часть месячной выплаты сотруднику | Тариф |
|---|---|
| До 1,5 МРОТ (в 2026 году — до 40 639,50 ₽) | общий тариф (30%) |
| Свыше 1,5 МРОТ | 7,6% |
МРОТ на 2026 год — 27 093 ₽, значит, порог 1,5 МРОТ — 40 639,50 ₽ в месяц на каждого сотрудника. В расчёте берётся МРОТ, установленный на начало расчётного периода (года). Отдельные ставки для выплат сверх предельной величины базы по взносам (она устанавливается ежегодно) в этой статье не рассматриваются.
Важно: на часть выплаты до 1,5 МРОТ (около 40 640 ₽ в месяц) льгота не действует. Экономия возникает только с той части зарплаты, которая выше порога, и считается по каждому сотруднику отдельно.
Сколько это даёт на одного сотрудника
Разница между общим тарифом и льготным — 22,4 процентного пункта (30% − 7,6%). Она применяется только к части выплаты выше 40 639,50 ₽:
экономия за месяц = (выплата сотруднику − 40 639,50 ₽) × 22,4%
Условный пример. Зарплата 90 000 ₽ в месяц: (90 000 − 40 639,50) × (30% − 7,6%) = 11 056,75 ₽ экономии в месяц, или около 132 681 ₽ в год на одного сотрудника. Расчёт предполагает, что условия закона выполняются весь год, что без льготы применялся бы общий тариф 30% и что выплаты сотруднику за год не превысили предельную величину базы по взносам (в 2026 году — 2 979 000 ₽ на человека; при 90 000 ₽ в месяц это 1 080 000 ₽ за год). Для сотрудника с зарплатой до 40 639,50 ₽ экономии нет.
Чтобы оценить экономию по предприятию, нужны зарплаты конкретных сотрудников: подставьте каждую в формулу и сложите. Общий фонд оплаты труда для этого не подходит — он скрывает, сколько выплат лежит ниже порога.
Ключевое условие — 70% доходов
Тариф применяется, если одновременно выполнены условия:
- организация или ИП являются субъектом МСП (на практике это подтверждается включением в реестр МСП);
- вид деятельности из перечня указан в ЕГРЮЛ/ЕГРИП как основной: дополнительный вид деятельности основной не заменяет;
- по итогам отчётного (расчётного) периода не менее 70% всех доходов приходится на виды деятельности из перечня. Доходы считаются по правилам глав 23, 25, 26.1 или 26.2 НК РФ. После поправок апреля 2026 года доходы от основного и от дополнительных видов деятельности, если они указаны в перечне, суммируются; требование о доле 70% за год, предшествующий переходу на тариф, для обрабатывающих производств отменено.
Отчётные периоды — I квартал, полугодие, 9 месяцев, год; доля считается нарастающим итогом с начала года, а не отдельно по календарным кварталам. Поэтому один слабый квартал сам по себе право не отменяет, если нарастающий итог остаётся не ниже 70%, но проверять долю нужно по итогам каждого отчётного периода.
Если условия нарушены, плательщик теряет право на тариф 7,6% с начала расчётного периода, в котором допущено нарушение. Расчётный период по страховым взносам — календарный год, поэтому при нарушении по итогам, например, полугодия потеря права относится к началу года. Какой тариф применять после утраты — общий или иной, зависит от вашего вида деятельности и других условий; это нужно проверять отдельно, по умолчанию закладывайте самый затратный вариант (общий тариф).
Выпуск продукции для собственных строек сам по себе дохода не создаёт: для расчёта 70% учитываются именно доходы от видов деятельности из перечня. Как проверяющие оценивают такие операции, нужно уточнять отдельно.
Почему строительные компании с производствами в зоне риска
Тариф привязан к плательщику, а не к цеху
Условия льготы проверяются по юридическому лицу (или ИП) в целом: основной вид деятельности по ЕГРЮЛ и доля доходов считаются по всему плательщику. Тариф 7,6% затем применяется ко всем выплатам этого плательщика всем его сотрудникам. Поэтому в одном строительном ООО цех не может «получить» льготу отдельно от стройки. Для строительной компании это означает: пока основная деятельность — строительство, льгота недоступна.
Основной ОКВЭД в ЕГРЮЛ
Добавление производственных ОКВЭДов к строительным само по себе льготу не даёт: производственная деятельность должна быть указана как основная и входить в перечень Правительства. Если основной вид деятельности ООО — строительство, одно лишь изменение сведений в ЕГРЮЛ задачу не решает: условие о 70% доходов от видов деятельности из перечня всё равно проверяется по фактическим доходам.
Доля 70% и сезонность
В компании, у которой производство реально основное, доходы бывают сезонными: в одном квартале выручку может дать продажа продукции, в другом — монтаж или посторонние работы. Один слабый квартал сам по себе право не отменяет, но доля считается нарастающим итогом и проверяется по итогам каждого отчётного периода: если по итогам полугодия или 9 месяцев она окажется ниже 70%, право теряется с начала года. Контролировать долю нужно заранее, а не по итогам года.
Тариф 15% для МСП: что изменилось в 2026 году
С 2026 года пониженный тариф 15% с части выплат выше 1,5 МРОТ применяется не ко всем МСП, а к МСП, соответствующим условиям п. 13.3 ст. 427 НК РФ: основной вид деятельности из перечня приоритетных (распоряжение № 4125-р) и не менее 70% доходов от таких видов деятельности. Подпункт 17 п. 1 и п. 2.4 ст. 427 изложены в этой редакции Федеральным законом от 28.11.2025 № 425-ФЗ. Если основной вид деятельности вашей компании в перечень не входит и другого льготного основания нет, применяется общий тариф: 30% с выплат каждому сотруднику в пределах предельной величины базы и 15,1% с превышения (п. 3 ст. 425 НК РФ); на 2026 год предельная величина составляет 2 979 000 ₽ на человека (постановление Правительства РФ от 31.10.2025 № 1705). Сверьте свой основной ОКВЭД с действующим перечнем: входимость строительных кодов в этой статье не проверялась.
Риски ст. 54.1 НК РФ
Если производство выделяют в отдельное юрлицо ради тарифа, налоговый орган может оценить такую структуру с позиции статьи 54.1 НК РФ. Статья применяется и к страховым взносам (п. 4), требует, чтобы сведения о фактах хозяйственной жизни не искажались (п. 1), и допускает уменьшение налога или взносов по сделке, только если её основной целью не является неуплата (неполная уплата) налога (п. 2). Выделение ради тарифа 7,6% — не универсальный способ получить льготу, а решение с налоговым риском. Оно оправдано только там, где есть реальный бизнес: самостоятельное производство, собственные клиенты и поставщики, свои работники и ответственность, деловая цель помимо экономии на взносах.
Практика
5 условных сценариев ошибки
Компании в сценариях вымышленные, суммы — иллюстрация с названными допущениями, а не прогноз и не гарантия.
Сценарий 1. Цех внутри строительного ООО
Условная компания: строительство — основной вид деятельности по ЕГРЮЛ, собственные РБУ и цех ЖБИ работают внутри того же ООО. Доля доходов от производства — около трети (допущение).
Основной вид деятельности — строительство, доля доходов от производства ниже 70%. Условия п. 13.2 не выполняются, права на тариф 7,6% нет. Это не переплата: все выплаты, включая выплаты рабочим цеха, облагаются по общему порядку.
Что можно сделать: оценить, есть ли основания вести производство отдельным юрлицом по деловым причинам: самостоятельная деятельность, экономический смысл, реальные клиенты, поставщики, персонал и ответственность, подтверждённые документами. Если оснований, кроме тарифа, нет — решение принимать не стоит. Если есть — заранее проверить ст. 54.1 НК РФ и условия МСП для нового юрлица.
Сценарий 2. Самостоятельное производство, доля доходов упала ниже 70%
Условная компания: отдельное ООО (МСП), основной вид деятельности — производство металлоконструкций из перечня. В I квартале доля доходов от производства — 78%, но после крупного договора на монтаж по итогам полугодия она составила 62% (допущения).
Доля считается нарастающим итогом: один слабый квартал сам по себе право не отменяет, но если по итогам полугодия условие не выполнено, право на тариф 7,6% теряется с начала года.
Условная модель: 20 сотрудников, каждому по 100 000 ₽ в месяц, шесть месяцев зарплата не меняется, годовая предельная база не превышена, право на тариф утрачено с начала года и без него применяется общий тариф 30%. Разница в взносах: 20 × (100 000 − 40 639,50) × 22,4% × 6 = 1 595 610,24 ₽. Это иллюстрация разницы в суммах взносов, а не расчёт доначислений: пени, штраф и их размер зависят от фактов и дат, которых в примере нет.
Что можно сделать: ежемесячно считать долю нарастающим итогом с начала года в 1С, заранее планировать структуру договоров и принимать решение по крупному непрофильному договору до его подписания, а не после отчётного периода.
Сценарий 3. Производственные ОКВЭДы добавлены, но основным остался строительный
Условная компания: к строительным ОКВЭДам добавили производственные коды (например, из групп 23.6 или 16.23), основным остаётся 41.20 (строительство зданий).
Условие п. 13.2 требует, чтобы основным видом деятельности был вид из перечня. Дополнительные ОКВЭДы на это условие не влияют. Коды в примере приведены для иллюстрации; входит ли конкретный код в перечень, проверяется по действующему перечню Правительства.
Что можно сделать: не рассчитывать на льготу из-за добавления кодов. Если производство действительно основное, проверить доли доходов по реальным данным, а изменение сведений о видах деятельности ООО подавать по форме Р13014.
Сценарий 4. Самостоятельное производство, льготу не оценивали
Условная компания: отдельное ООО производит окна, основной вид деятельности из перечня, статус МСП есть. Работников 20: 10 человек получают по 70 000 ₽, 5 — по 120 000 ₽, 5 — по 35 000 ₽ в месяц; выплаты в течение года не меняются и в пределах годовой предельной базы (допущения).
Расчёт по каждому сотруднику: 10 × (70 000 − 40 639,50) × 22,4% ≈ 65 800 ₽; 5 × (120 000 − 40 639,50) × 22,4% ≈ 88 900 ₽; 5 × 0 (выплаты ниже порога) = 0. Итого около 154 700 ₽ в месяц, или около 1,86 млн ₽ в год, при условии, что условия закона выполняются весь год. Если окна производятся только для собственных строительных объектов и внешних продаж почти нет, доходов, которые подтверждали бы долю 70%, может не хватить: это нужно проверить до расчёта.
Что можно сделать: проверить все три условия (реестр МСП, основной ОКВЭД из перечня, доля доходов), затем посчитать экономию по сотрудникам. Режим налогообложения (УСН, ОСНО) на право применять тариф по взносам напрямую не влияет и отдельно оценивается по налогам.
Сценарий 5. Выделение производства без деловой цели
Условная ситуация: собственник выделил производство в отдельное ООО только ради тарифа 7,6%. Общий офис, общая бухгалтерия, одни и те же сотрудники фактически работают на обоих юрлицах, клиент производства — только материнская стройка.
Налоговый орган вправе поставить вопрос о ст. 54.1 НК РФ: основная цель структуры — получение льготы. Последствия зависят от выводов проверки и судебной практики по конкретным обстоятельствам; сумму здесь мы не называем, потому что предсказать её нельзя.
Что можно сделать: до создания юрлица ответить на вопрос, какая деловая цель есть помимо тарифа, и подтвердить её документами и реальной деятельностью: собственные клиенты, поставщики, персонал, ответственность за результат.
Пошаговый алгоритм: как проверить и применить льготу 7,6%
Шаг 1. Проверьте текущую структуру и условия
Выпишите юрлица и ИП в группе компаний. Для каждого посмотрите: включено ли оно в реестр МСП, какой основной ОКВЭД указан в ЕГРЮЛ/ЕГРИП, как распределяются доходы между видами деятельности по итогам каждого отчётного периода за последние 12 месяцев.
Шаг 2. Сверьте вид деятельности с перечнем
Сверьте основной ОКВЭД и ОКВЭДы, по которым получаете доходы, с действующим перечнем Правительства для п. 13.2 ст. 427 НК РФ. Не весь раздел C «Обрабатывающие производства» обязательно входит в перечень: проверяйте именно свой код.
Шаг 3. Решите, есть ли основание для отдельного производства
Если условия в текущем юрлице не выполняются, а производство реально самостоятельное, оцените, можно ли и нужно ли вести его отдельным юрлицом по деловым причинам, независимо от льготы. Если причины только налоговые, решение лучше не принимать.
Шаг 4. Если выделяете производство, учтите последствия
Передача основных средств, перевод работников, договоры между юрлицами и налоги по этим операциям оцените до начала: оформление зависит от ситуации (например, работников нужно переводить с их согласия по правилам Трудового кодекса).
Шаг 5. Настройте учёт доходов и контроль доли
Настройте в учёте раздельный учёт доходов по видам деятельности, чтобы по итогам каждого отчётного периода видеть долю доходов от видов деятельности из перечня. Контрольные ориентиры (например, «сигнал» при приближении к 75%) — внутренняя рекомендация, а не норма закона.
Шаг 6. Подготовьте подтверждающие документы
Соберите документы, которые показывают реальность производства и деловую цель: договоры, акты, документы по производству и закупкам, переписку, штатное расписание. Состав пакета определяется ситуацией, а не фиксированным перечнем.
Чек-лист готовности к льготе 7,6%
Условия закона (по п. 13.2 ст. 427 НК РФ)
- Организация или ИП являются субъектом МСП (включены в реестр МСП).
- В ЕГРЮЛ/ЕГРИП в качестве основного указан вид деятельности из перечня Правительства.
- По итогам каждого отчётного (расчётного) периода не менее 70% всех доходов приходится на виды деятельности из перечня.
- Тариф 7,6% применяется только к части месячной выплаты каждому сотруднику выше 1,5 МРОТ (40 639,50 ₽ в 2026 году).
Рекомендации при выделении производства (не требования закона, не гарантия при проверке)
Эти пункты помогают подтвердить реальность и самостоятельность производства. Налоговый орган оценивает совокупность обстоятельств, а не отдельные пункты.
- Производственная деятельность подтверждена документами: договорами поставки, актами, накладными.
- Деловая цель выделения (помимо тарифа) зафиксирована документально.
- Основные средства, работники и договоры у производственного юрлица реально находятся и работают в нём, нет «сквозных» работников, которые одновременно работают в двух юрлицах.
- У производственного юрлица есть собственные клиенты, а не только материнская стройка; поставщики и помещения определяются реальными потребностями.
- Договоры между юрлицами группы заключены на рыночных условиях, цены обоснованы.
- Документы по производству подписывают уполномоченные работники производственного юрлица.
- Раздельный учёт доходов настроен, регулярно формируется отчёт о доле доходов по видам деятельности.
- Подготовлен пакет документов на случай запроса налогового органа.
Основания
Основания
Юридическая основа
- Статья 427 НК РФ: пп. 17 п. 1 (МСП, соответствующие условиям пп. 13.1–13.3), п. 2.5 (тариф 7,6% для плательщиков по п. 13.2), п. 13.2 (условия применения и последствия их нарушения).
- Информация ФНС 2026 года о применении пониженных тарифов МСП: для МСП в сфере обрабатывающего производства тариф в 2026 году не изменился — 7,6% с выплат, превышающих полуторакратный МРОТ; для применения тарифа основной вид деятельности должен быть указан в ЕГРЮЛ/ЕГРИП, а доля доходов от него — не менее 70%.
- Перечень видов деятельности для п. 13.2 утверждён распоряжением Правительства РФ от 11.12.2024 № 3689-р. Не каждый вид деятельности раздела C «Обрабатывающие производства» в него входит: в перечне есть исключения, поэтому нужно сверять свой код ОКВЭД с действующей редакцией. Распоряжение № 4125-р от 27.12.2025 — другой документ (приоритетные виды деятельности для тарифа 15%), к тарифу 7,6% оно не относится.
- Поправки 2026 года к п. 13.2 и 13.3 разъяснены в письме ФНС России от 27.04.2026 № БС-36-11/3382@ и в разъяснении ФНС. По ним для МСП обрабатывающего производства отменено условие о доле доходов за год, предшествующий переходу на пониженный тариф; в долю 70% засчитываются доходы как от основного, так и от дополнительных видов деятельности, входящих в перечень; поправки применяются с 1 января 2026 года. Полный текст пункта 13.2 — в статье 427 НК РФ.
Оговорки
Что в статье не проверялось или зависит от ваших обстоятельств:
- Суммы в статье — условные примеры с названными допущениями, а не прогноз и не гарантия применимости льготы. Реальная экономия считается по зарплатам конкретных сотрудников.
- Отдельные ставки для выплат сверх предельной величины базы по взносам в статье не рассматриваются.
- Какой тариф применять после утраты права на 7,6%, зависит от вашего вида деятельности и других условий; это проверяется отдельно, по умолчанию закладывайте общий тариф.
- Входит ли конкретный код ОКВЭД (в том числе строительный) в перечни Правительства, в статье не проверялось: сверяйте свой код с действующей редакцией перечня.
- Как проверяющие оценивают выпуск продукции для собственных строек, нужно уточнять отдельно.
- Последствия по ст. 54.1 НК РФ зависят от выводов проверки и судебной практики по конкретным обстоятельствам; сумму предсказать нельзя.
- Тексты норм и перечней видов деятельности сверяйте с действующей редакцией перед применением.
Статья обновлена 11 октября 2026 года: исправлены расчёты экономии, описание условий применения тарифа 7,6% (основной вид деятельности, доля доходов, последствия нарушения) и риски ст. 54.1 НК РФ. Основа: ст. 427 НК РФ (п. 1 пп. 17, п. 2.4, 2.5, 13.2), ст. 54.1 НК РФ, информация ФНС о применении пониженных тарифов страховых взносов в 2026 году, распоряжение Правительства РФ от 11.12.2024 № 3689-р, письмо ФНС России от 27.04.2026 № БС-36-11/3382@, постановление Правительства РФ от 31.10.2025 № 1705. Тексты отдельных норм и перечней видов деятельности сверяйте с действующей редакцией перед применением.