Коммунальные платежи в коммерческой аренде кажутся технической деталью: арендодатель оплатил ресурсникам, арендатор компенсировал расходы. Но с точки зрения налогов это не мелочь, а отдельная зона риска.
В 2026 году проблема стала острее. Ставка НДС выросла до 22%, лимит освобождения от НДС на УСН снизился до 20 млн ₽, а всё больше малых арендодателей впервые столкнулись с книгами покупок, книгами продаж и требованиями арендаторов на ОСНО.
Главный вопрос: как оформить коммуналку в договоре аренды, чтобы не переплатить НДС, не потерять вычет и не получить претензии от ФНС.
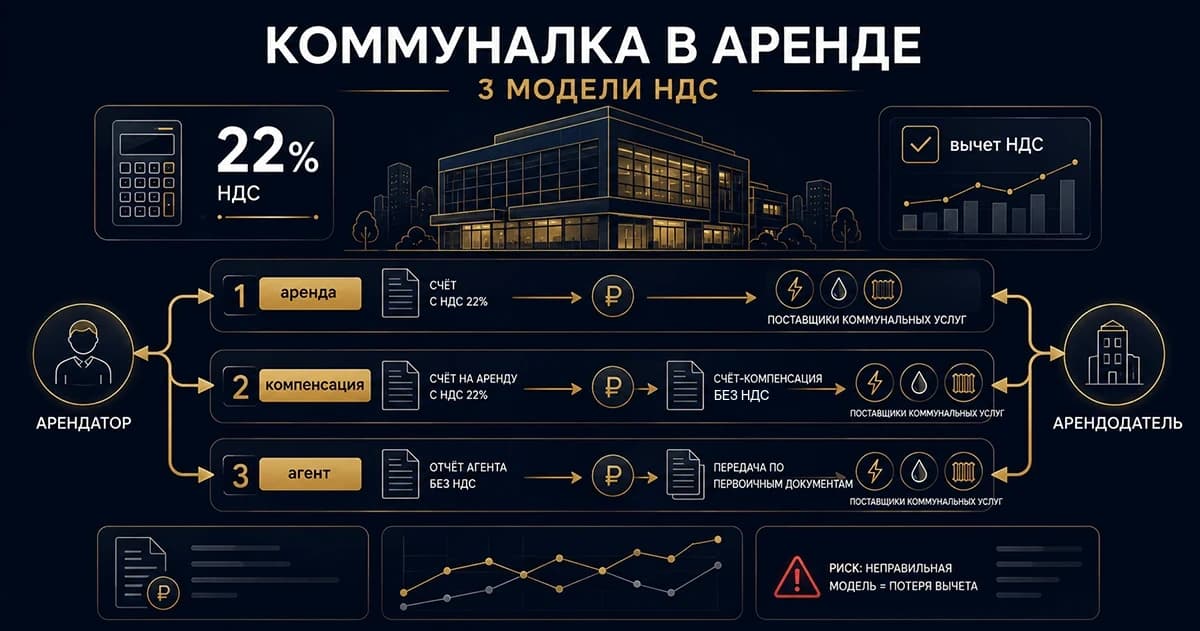
Разбираем три модели работы с коммунальными платежами: коммуналка внутри арендной платы, отдельная компенсация и агентская схема.
Коротко:
- Три модели. Коммунальные платежи арендатора могут быть переменной частью арендной платы, отдельным возмещением расходов арендодателя сверх аренды или платежами через арендодателя как посредника (агентская схема).
- НДС зависит от того, что написано в договоре и как это ведётся на практике, а не от названия платежа. Если коммуналка входит в арендную плату, арендодатель-плательщик НДС начисляет налог на всю сумму вместе с переменной частью. Если это именно возмещение расходов сверх аренды, по разъяснениям ФНС и Минфина самостоятельного объекта обложения НДС нет, но это не универсальное правило: оно держится на условиях договора. В агентской схеме арендодатель облагает только своё вознаграждение, если посредничество реальное.
- Статус налогоплательщика важнее модели. Вычет входного НДС возможен только у плательщика НДС с общей ставкой (ОСНО или УСН с НДС 22%). При ставках 5% и 7% на УСН и при освобождении от НДС вычета нет, а сумма налога входит в стоимость покупки. Поэтому «арендатор на УСН не получает вычет» верно не всегда: арендатор на УСН с НДС 22% вычет получить может.
- Вычет у арендатора в агентской схеме возможен, но не автоматический. При реальном посредничестве ФНС допускает вычет НДС у арендатора в общеустановленном порядке: при надлежащих счетах-фактурах, принятии на учёт и использовании в облагаемых операциях. Если договоры с ресурсниками заключены до агентского поручения или документы не подтверждают посредничество, налоговый орган может оспорить вычет. Гарантий здесь нет.
- УСН у арендодателя. Переменная часть аренды и отдельная компенсация, по разъяснениям Минфина, входят в доходы. При настоящем посредничестве в доход попадает только вознаграждение.
- Главные риски: модель не названа в договоре; НДС и вычеты не соответствуют договору; агентская схема оформлена «на бумаге»; в 1С аренда, коммуналка и штрафы идут одной строкой.
Три модели в одной таблице
| Внутри арендной платы | Отдельная компенсация | Агентская схема | |
|---|---|---|---|
| Что в договоре | Переменная часть аренды | Возмещение расходов сверх аренды | Арендодатель действует как посредник |
| НДС у арендодателя-плательщика | На всю сумму, включая коммуналку | Не начисляют, если это возмещение расходов (условия: см. разбор) | Только на вознаграждение |
| Входной НДС арендодателя | Вычет, если он на общей ставке | По позиции Минфина и ФНС вычета на долю арендатора нет; спорный вопрос | Не вычитает: перевыставляет |
| Вычет у арендатора | Есть, если он плательщик НДС на общей ставке | Нет: НДС не предъявлен | Возможен при реальном посредничестве и общих условиях вычета |
| Доход арендодателя на УСН | Вся сумма | Компенсация тоже доход (позиция Минфина) | Только вознаграждение |
| Документы | Счёт-фактура на всю сумму | Акт или расчёт, счёт-фактуры нет | Отчёты, перевыставление, журнал счетов-фактур |
| Сложность | Низкая | Средняя | Высокая |
Таблица показывает общую логику. В вашем договоре результат зависит от налогового режима обеих сторон и формулировок.
Что проверить и что делать дальше
- Откройте договор и найдите, как назван коммунальный платёж: переменная часть аренды, возмещение расходов или платёж через посредника.
- Сверьте договор со счетами, актами и счетами-фактурами: модель в документах должна совпадать с моделью в договоре.
- Определите режим НДС арендодателя и арендатора: общая ставка с вычетами, ставка 5% или 7%, освобождение.
- Проверьте, нет ли вычета входного НДС там, где модель или режим его не допускают, и нет ли НДС на сумму, которая по договору является возмещением расходов.
- Проверьте, как платежи разнесены в 1С: аренда, коммуналка, эксплуатационные платежи, штрафы и обеспечительный платёж должны быть различимы.
Чем можем помочь
Проверим, как коммуналка отражена в вашем учёте
В рамках бухгалтерского сопровождения поможем проверить, как коммунальные платежи отражаются в бухгалтерском и налоговом учёте, сверить применяемую модель с первичными документами и настроить учёт аренды и коммунальных расходов в 1С.
Состав и стоимость конкретной проверки согласуем при обращении. Юридическую экспертизу договоров, судебное представительство и гарантии отсутствия налоговых претензий мы не предоставляем.
Ответим в течение двух часов в рабочее время.
Это короткий ответ. В подробном разборе: почему коммуналка стала зоной риска, каждая из трёх моделей с условиями и примером, как статус арендодателя и арендатора (общая ставка, 5% и 7%, освобождение) меняет НДС и вычет, доходы по УСН, пять типичных ошибок, как выбрать модель, что проверить в договорах, настройки 1С, чек-лист и основания.
Содержание подробного разбора
- Почему коммуналка в аренде стала проблемой
- Модель 1. Коммуналка включена в арендную плату
- Модель 2. Коммуналка как отдельная компенсация сверх аренды
- Модель 3. Агентская схема по коммуналке
- Сравнение трёх моделей
- Как выбрать модель
- 5 типичных ошибок арендодателей
- Что проверить в текущих договорах
- Как настроить учёт в 1С
- Чек-лист: безопасна ли коммуналка в ваших договорах
- Что делать прямо сейчас
- Основания
Суть
Почему коммуналка в аренде стала проблемой
У арендодателя обычно есть несколько видов поступлений:
- арендная плата;
- компенсация коммунальных расходов;
- эксплуатационные платежи;
- обеспечительный платёж;
- штрафы и пени;
- возмещение ремонта или дополнительных услуг.
На практике всё это часто смешано в одном счёте или в одной строке договора. Для собственника помещения это удобно. Для налогов — опасно.
Если договор составлен неаккуратно, ФНС может решить, что коммуналка — это не компенсация расходов, а часть выручки арендодателя. Тогда возникают вопросы:
- нужно ли начислять НДС;
- может ли арендодатель принять входной НДС от ресурсников к вычету;
- может ли арендатор принять НДС к вычету;
- включается ли сумма коммуналки в доход УСН;
- как отражать платежи в 1С;
- какие документы нужны для подтверждения расходов.
Один и тот же платёж за электричество может дать разный налоговый результат в зависимости от модели договора и от налогового режима сторон.
Три статуса по НДС, которые меняют ответ. Прежде чем сравнивать модели, нужно понять, кто какой налог платит:
| Статус | Что с НДС | Вычет входного НДС |
|---|---|---|
| ОСНО или УСН с общей ставкой (22%) | Начисляет НДС и сдаёт декларацию | Есть, если выполнены условия вычета |
| УСН со ставкой 5% или 7% | Начисляет НДС по пониженной ставке | Нет: входной НДС входит в стоимость покупки |
| Освобождение от НДС (в том числе УСН с доходом до порога) | НДС не начисляет | Нет: входной НДС входит в стоимость покупки |
Это касается и арендодателя, и арендатора. Поэтому утверждение «арендатор на УСН не получает вычет» верно не всегда: плательщик НДС на УСН с общей ставкой вычет получает.
Модель 1. Коммуналка включена в арендную плату
Это самый простой вариант.
В договоре написано, что арендная плата состоит из фиксированной части и переменной части. Переменная часть зависит от фактического потребления коммунальных услуг: электричества, воды, отопления, вывоза мусора и других расходов.
Например:
| Показатель | Сумма |
|---|---|
| Постоянная часть аренды | 200 000 ₽ |
| Переменная часть по коммуналке | 60 000 ₽ |
| Общая сумма к оплате | 260 000 ₽ |
Если арендодатель является плательщиком НДС, он начисляет НДС со всей суммы аренды, включая коммунальную часть. Это разъяснение ФНС для случая, когда по договору коммунальные платежи входят в арендную плату.
Как это работает по НДС
| Участник | Налоговый результат |
|---|---|
| Арендодатель-плательщик НДС | Начисляет НДС со всей суммы, включая коммуналку |
| Арендодатель на общей ставке | Может принять входной НДС от ресурсников к вычету при выполнении условий |
| Арендодатель на УСН 5% или 7% | Начисляет НДС по своей ставке, входной НДС к вычету не принимает |
| Арендодатель, освобождённый от НДС | НДС не начисляет, входной НДС к вычету не принимает |
| Арендатор-плательщик НДС на общей ставке (ОСНО или УСН 22%) | Может принять НДС к вычету по счёту-фактуре арендодателя |
| Арендатор на УСН 5% или 7%, а также освобождённый от НДС | НДС к вычету не принимает; сумма НДС входит в стоимость аренды |
Когда модель подходит
Эта модель удобна, если:
- арендодатель сам является плательщиком НДС;
- арендаторы — крупные компании на ОСНО;
- арендаторам нужен входной НДС к вычету;
- арендодатель хочет простой документооборот;
- коммуналка регулярно меняется, но отражается как часть аренды.
Плюс модели — простота. Минус — НДС начисляется со всей суммы.
Пример
Арендодатель на общей ставке выставляет арендатору:
| Показатель | Сумма |
|---|---|
| Аренда без НДС | 200 000 ₽ |
| Коммунальная переменная часть без НДС | 60 000 ₽ |
| База для НДС | 260 000 ₽ |
| НДС 22% | 57 200 ₽ |
| Итого к оплате | 317 200 ₽ |
Для арендатора на общей ставке НДС это нормально: он получает счёт-фактуру и принимает НДС к вычету при выполнении условий вычета.
Для арендатора, который вычета не получает (УСН 5% или 7%, освобождение), это дороже: НДС входит в стоимость аренды, и он смотрит на общую стоимость.
Если тот же арендодатель применяет ставку 5% на УСН, расчёт короче: база та же, 260 000 ₽, НДС 5% составит 13 000 ₽, итого 273 000 ₽. Входной НДС от ресурсников арендодатель при этом к вычету не принимает.
Расчёты условные и показывают порядок, а не вашу ситуацию.
Модель 2. Коммуналка как отдельная компенсация сверх аренды
Во второй модели арендодатель отдельно получает арендную плату и отдельно компенсацию коммунальных расходов.
Логика такая: коммунальные услуги фактически потребил арендатор, арендодатель только оплатил их ресурсникам и получил возмещение.
На бумаге это выглядит удобно:
| Платёж | Сумма |
|---|---|
| Арендная плата | 200 000 ₽ |
| Компенсация коммунальных расходов | 60 000 ₽ |
| Итого арендатор перечисляет | 260 000 ₽ |
Но налоговый эффект другой.
Как это работает по НДС
Если по договору платёж — это возмещение расходов арендодателя на содержание помещения, взимаемое сверх арендной платы, ФНС и Минфин исходят из того, что самостоятельного объекта обложения НДС нет: арендодатель не начисляет НДС на компенсацию и не выставляет счёт-фактуру. Это условный вывод: он держится на формулировках договора и фактическом порядке расчётов. Если окажется, что платёж на самом деле часть цены аренды, применяют модель 1.
Для вычета в этой модели есть две стороны:
- Арендатор. НДС ему не предъявлен, поэтому вычета нет, даже если он на ОСНО.
- Арендодатель. Минфин и ФНС считают, что вычета входного НДС в части коммунальных услуг, потреблённых арендатором, нет. Суды в части дел с этим не соглашались и допускали вычет всего налога, но вопрос остаётся спорным: рассчитывать на судебный исход как на план не стоит.
Отдельная ловушка: если арендодатель всё же выставит счёт-фактуру с НДС на сумму компенсации «для удобства арендатора», этот НДС придётся заплатить в бюджет, а право арендатора на вычет по такому документу останется под вопросом.
| Участник | Налоговый результат |
|---|---|
| Арендодатель | Не начисляет НДС на компенсацию, если платёж оформлен и ведётся как возмещение расходов |
| Арендодатель | Входной НДС в части потребления арендатора по позиции Минфина и ФНС к вычету не принимает; вопрос спорный |
| Арендатор на ОСНО | Не получает вычет по коммуналке: НДС ему не предъявлен |
| Арендатор на УСН | Не получает вычет; сумму учитывает в расходах, если подходит объект «доходы минус расходы» и выполнены условия признания расходов |
Что с УСН у арендодателя
По разъяснениям Минфина, компенсация коммунальных расходов в этой модели тоже входит в доходы арендодателя на УСН: перечень необлагаемых доходов в статье 251 НК РФ закрытый, возмещения коммуналки в нём нет. Если у арендодателя объект «доходы минус расходы», оплаченные им ресурсникам суммы за коммунальные услуги арендатора можно учесть в расходах при выполнении условий. Если объект «доходы», расходы не учитываются, налог считают с полной суммы.
Когда модель подходит
Эта модель может подойти, если:
- арендаторы в основном не получают вычет по НДС (УСН 5% или 7%, освобождение, без НДС) и им не нужен счёт-фактура;
- суммы коммуналки небольшие;
- арендодатель не хочет усложнять документооборот;
- нет крупных сетевых арендаторов, требующих вычет;
- договоры простые и объекты небольшие.
Но если арендатор — крупная компания на ОСНО, такая модель часто вызывает конфликт. Арендатору нужен вычет, а арендодатель не может его дать.
Модель 3. Агентская схема по коммуналке
Это самая тонкая модель. Для арендаторов-плательщиков НДС с общей ставкой она может быть выгодной, но только при настоящем посредничестве.
Суть: арендодатель действует как посредник между арендатором и ресурсоснабжающими организациями. Он оплачивает коммунальные услуги не «для себя», а в интересах арендатора. Затем перевыставляет документы арендатору.
При правильном оформлении:
- арендодатель определяет налоговую базу по НДС как вознаграждение, полученное по агентскому договору (п. 1 ст. 156 НК РФ);
- арендатор может получить вычет по коммуналке в общем порядке, но не автоматически;
- коммунальные платежи не превращаются в обычную выручку арендодателя;
- документооборот становится сложнее, но налоговая модель, при правильном исполнении, чище.
Как это работает
| Элемент | Содержание |
|---|---|
| Договор | Арендодатель действует как агент или посредник по коммунальным услугам |
| Ресурсники | Выставляют документы на арендодателя |
| Арендодатель | Перевыставляет документы арендатору и отчитывается перед ним |
| Арендатор | Получает основание для учёта расходов и, при выполнении условий, для вычета НДС |
| Доход арендодателя | Только агентское вознаграждение, если оно предусмотрено |
При реальном посредничестве ФНС допускает вычет НДС у арендатора в общеустановленном порядке: он плательщик НДС на общей ставке, услуги нужны ему для облагаемой деятельности, приняты к учёту и подтверждены правильно оформленными счетами-фактурами. Если договоры с ресурсниками заключены до агентского поручения или документы не подтверждают посредничество, налоговый орган может оспорить вычет. Поэтому вычет арендатору заранее не гарантируется.
У посредника появляются дополнительные обязанности по счетам-фактурам (журнал учёта и его представление в налоговую). Конкретный порядок зависит от формы посредничества и статуса арендодателя, его стоит уточнить до подписания договора.
На УСН у арендодателя при настоящем посредничестве суммы, полученные от арендатора на оплату коммунальных услуг, в доход не включают, а вознаграждение включают. Если посредничество признают формальным, оплату коммуналки включат в доходы как обычное возмещение.
Подробный документооборот агентской схемы — договор, отчёт агента, распределение между арендаторами, настройки 1С — разобран отдельно: агентский договор по коммуналке в аренде. Здесь мы показываем только место этой модели среди трёх.
Важное условие
Агентскую модель нельзя просто «дописать задним числом». Посредническая логика должна быть заложена в договор заранее.
Если сначала арендодатель заключил договоры с ресурсниками для собственных нужд, а потом решил назвать себя агентом арендатора, налоговая может не согласиться. Сделка, совершённая до заключения посреднического договора, не может считаться совершённой во исполнение поручения.
Особенно рискованно, если:
- агентский договор заключён позже договоров с ресурсниками;
- в договоре аренды нет посреднической логики;
- арендодатель не ведёт отдельный учёт по каждому арендатору;
- коммуналка перевыставляется одной суммой без расшифровки;
- счета-фактуры оформляются хаотично.
Сравнение трёх моделей
| Критерий | Коммуналка внутри аренды | Отдельная компенсация | Агентская модель |
|---|---|---|---|
| Простота договора | Высокая | Средняя | Низкая |
| НДС у арендодателя-плательщика | Со всей суммы | Не начисляют на возмещение, если оно оформлено и ведётся как возмещение | С агентского вознаграждения |
| Входной НДС от ресурсников у арендодателя | Вычет, если он на общей ставке и выполнены условия | Вычета на долю арендатора нет по позиции Минфина и ФНС; спорный вопрос | Не вычитает: перевыставляет арендатору |
| Вычет у арендатора-плательщика НДС на общей ставке | Есть, при условиях | Нет | Возможен при реальном посредничестве и общих условиях вычета |
| Вычет у арендатора на УСН 5% или 7% и при освобождении | Нет | Нет | Нет |
| Доход арендодателя на УСН | Вся сумма | Компенсация тоже доход | Только вознаграждение |
| Подходит для сетевых арендаторов | Да | Плохо | Да, при реальном посредничестве |
| Риск ошибок в документах | Низкий | Средний | Высокий |
| Требования к 1С | Обычные | Средние | Высокие |
Как выбрать модель
Выбор зависит не от желания бухгалтера, а от налогового статуса обеих сторон, суммы коммунальных платежей и того, может ли арендодатель вести документооборот.
Если арендаторы на ОСНО
Чаще подходят:
- коммуналка внутри арендной платы;
- агентская модель, если арендодатель готов вести её как реальное посредничество.
Почему: арендаторам нужен входной НДС. Если они его не получают, они фактически платят дороже.
Если арендаторы на УСН
Всё зависит от режима НДС арендатора:
- УСН с общей ставкой 22%: арендатор получает вычет так же, как на ОСНО, поэтому ему подойдут те же модели;
- УСН со ставкой 5% или 7% и освобождение: вычета нет, поэтому часто подходят отдельная компенсация или коммуналка внутри аренды, если так проще администрировать.
Почему: арендатору без вычета важнее общая сумма платежа и прозрачность расчёта.
Если арендаторы смешанные
Нужна более аккуратная модель. Возможно, для разных арендаторов будут разные условия:
- сетевые арендаторы на ОСНО — отдельная модель с НДС и документами;
- малый бизнес без вычета — простая компенсация;
- крупные арендаторы с большими коммунальными расходами — агентская схема, если она реально исполнима.
Главное — не смешивать всё в одном шаблоне договора без расчёта.
Практика
5 типичных ошибок арендодателей
Ошибка №1. В договоре нет понятной модели коммуналки
В договоре написано: «арендатор компенсирует коммунальные расходы по факту». Но не указано, является ли это частью арендной платы, отдельной компенсацией или агентской схемой.
Риск: стороны считают модель по-разному. Арендатор ждёт счёт-фактуру и вычет, арендодатель считает, что просто получает компенсацию.
Что делать: прямо прописать модель в договоре и приложениях.
Ошибка №2. Коммуналку включили в аренду, но забыли про НДС
Арендодатель выставляет арендатору единую сумму, но НДС начисляет только на фиксированную часть аренды. Коммуналку считает компенсацией.
Риск: если по договору коммуналка является переменной частью арендной платы, НДС нужно начислять со всей суммы.
Что делать: сверить договор, счета и 1С. Если коммуналка внутри аренды — НДС считается со всей базы.
Ошибка №3. Арендатору на ОСНО не дают вычет
Арендатор — крупная компания на ОСНО. Ему нужен входной НДС по коммуналке. Арендодатель оформил всё как компенсацию без НДС.
Риск: арендатор начнёт давить на изменение договора или потребует снизить ставку аренды, потому что теряет вычет.
Что делать: рассмотреть модель «коммуналка внутри аренды» или, если её можно исполнить по-настоящему, агентскую схему.
Ошибка №4. Агентскую схему оформили формально
В договоре написали «агент», но фактически:
- нет агентского отчёта;
- нет раздельного учёта;
- нет перевыставленных документов;
- нет агентского вознаграждения;
- нет связи платежей с конкретным арендатором.
Риск: налоговый орган может не признать посредничество, включить всю коммуналку в доходы арендодателя и отказать арендатору в вычете.
Что делать: если выбрана агентская модель, вести её как полноценную агентскую модель, а не как одну фразу в договоре.
Ошибка №5. В 1С всё отражают одной статьёй
Аренда, коммуналка, эксплуатация, обеспечительные платежи и штрафы идут одной статьёй доходов.
Риск: бухгалтер не может быстро объяснить налоговую базу, НДС, вычеты и структуру поступлений.
Что делать: настроить аналитику по видам платежей и объектам аренды.
Что проверить в текущих договорах
Проверьте каждый договор аренды по вопросам:
- как называется коммунальный платёж;
- входит ли он в арендную плату;
- есть ли переменная часть аренды;
- прописан ли порядок расчёта;
- выставляется ли счёт-фактура;
- кто принимает НДС к вычету;
- есть ли отдельный агентский договор или агентский раздел;
- есть ли порядок предоставления отчётов;
- как отражаются платежи в 1С;
- совпадает ли договор с фактическим документооборотом.
Если договор говорит одно, счета выставляются по-другому, а в 1С отражается третьим способом — это уже зона риска.
Как настроить учёт в 1С
Минимальная настройка должна позволять видеть:
| Аналитика | Зачем нужна |
|---|---|
| Объект аренды | Чтобы видеть доход и расходы по каждому помещению |
| Арендатор | Чтобы не смешивать расчёты |
| Вид платежа | Аренда, коммуналка, эксплуатация, агентское вознаграждение |
| НДС-статус | С НДС, без НДС, перевыставление |
| Договорная модель | Аренда, компенсация, агентская схема |
Без этой аналитики бухгалтер будет каждый месяц вручную разбирать платежи и рисковать ошибками.
Это рекомендации по структуре учёта, а не обязательный перечень из норм: конкретные настройки зависят от конфигурации 1С, режима налогообложения и принятой модели.
Чек-лист: безопасна ли коммуналка в ваших договорах
Перед закрытием квартала проверьте:
- По каждому договору выбрана конкретная модель коммунальных платежей
- Коммуналка не описана общей фразой «компенсация по факту»
- Счета и акты соответствуют договору
- Если коммуналка внутри аренды — НДС начисляется со всей суммы
- Если коммуналка как компенсация — входной НДС от ресурсников в части арендатора не принят к вычету без оснований, а на сумму компенсации не выставлен счёт-фактура с НДС
- Если агентская модель — есть агентский договор или агентский раздел
- Агентская модель оформлена до возникновения обязательств перед ресурсниками
- Есть отчёты агента или иные подтверждающие документы
- В 1С разделены аренда, коммуналка, эксплуатация и обеспечительные платежи
- По каждому арендатору видна задолженность и структура платежей
- Для каждого арендатора понятно, может ли он принять НДС к вычету (общая ставка или ставка 5% и 7%, освобождение)
- Договоры пересмотрены после перехода на НДС 22%
- Нет расхождений между договором, счётом, актом и проводками
Что делать прямо сейчас
-
Возьмите 3–5 ключевых договоров аренды. Посмотрите, как там описана коммуналка. Если фраза размытая — это первый риск.
-
Разделите арендаторов по налоговому статусу и режиму НДС. ОСНО, УСН с общей ставкой, УСН 5% или 7%, освобождённые от НДС, крупные сети, малый бизнес. Для них могут быть нужны разные модели.
-
Проверьте НДС по коммуналке. Начисляете ли вы НДС там, где должны? Не приняли ли к вычету входной НДС там, где модель или ваш режим этого не позволяют?
-
Сверьте договор и 1С. Если в договоре компенсация, а в 1С всё проходит как аренда, налоговый результат может быть неверным.
-
Если нужна помощь с учётом — обратитесь к нам. В рамках бухгалтерского сопровождения мы поможем проверить отражение коммунальных платежей в бухгалтерском и налоговом учёте, сверить модель с первичными документами и настроить учёт в 1С. Особенно это важно, если у вас несколько помещений, сетевые арендаторы или оборот уже выше 20 млн ₽. Юридическую оценку договора аренды мы не даём.
Основания
Основания
Нормативные документы:
- Налоговый кодекс РФ, ст. 146 (объект обложения НДС), ст. 154 (налоговая база), ст. 156 (п. 1: при договорах поручения, комиссии и агентских договорах база — вознаграждение), ст. 164 (ставки НДС, в том числе общая 22% и ставки 5% и 7% для плательщиков УСН), ст. 145 (освобождение от НДС), ст. 169 (счета-фактуры), ст. 170 (п. 2: НДС включается в стоимость покупки, если покупатель не плательщик НДС или освобождён от него, и при ставках 5% и 7% на УСН), ст. 171–172 (вычеты НДС и условия их применения).
- Налоговый кодекс РФ, ст. 346.15, 346.16, 249, 251 (доходы и расходы при УСН; пп. 9 п. 1 ст. 251 — имущество, поступившее посреднику в связи с исполнением договора).
- Письмо ФНС России от 04.02.2010 № ШС-22-3/86@: п. 1 (коммуналка входит в арендную плату — НДС со всей суммы), п. 2 (возмещение расходов сверх аренды — не входит в базу), п. 3 (при реальном посредничестве вычет арендатора — в общеустановленном порядке).
- Письма Минфина России о коммунальных платежах в аренде (в том числе от 17.12.2024), которые ссылаются на п. 1 и п. 2 письма ФНС № ШС-22-3/86@.
Исключения и оговорки:
- Статья не заменяет проверку конкретного договора: результат зависит от формулировок договора, режима НДС арендодателя и арендатора и фактического порядка расчётов.
- Позиция «отдельная компенсация не облагается НДС» опирается на письма ФНС и Минфина и на арбитражную практику; прямой нормы в НК РФ о таком возмещении нет. Это условный вывод, а не универсальное правило.
- Вычет входного НДС у арендодателя в части коммунальных услуг, потреблённых арендатором при отдельной компенсации: Минфин и ФНС считают его невозможным, суды в части дел допускали. Вопрос оставлен открытым.
- Вычет у арендатора при посредничестве: ФНС допускает его при реальном посредничестве (п. 3 письма № ШС-22-3/86@); налоговый орган может оспорить вычет, если посредничество не подтверждено или договор заключён позже договоров с ресурсниками. Статья вычет не гарантирует.
- Порядок учёта доходов на УСН (включение компенсации, исключение сумм при посредничестве) изложен по разъяснениям Минфина и справочным материалам, а не по специальной норме. При формальном посредничестве суды могут квалифицировать платежи как обычное возмещение расходов.
- Расчёты и примеры в статье условные, а не истории конкретных клиентов.
- Подробный документооборот агентской схемы: агентский договор по коммуналке в аренде.
Статья подготовлена по материалам НК РФ, разъяснений ФНС и Минфина, практики применения НДС в коммерческой аренде. Актуально на 9 октября 2026 года.