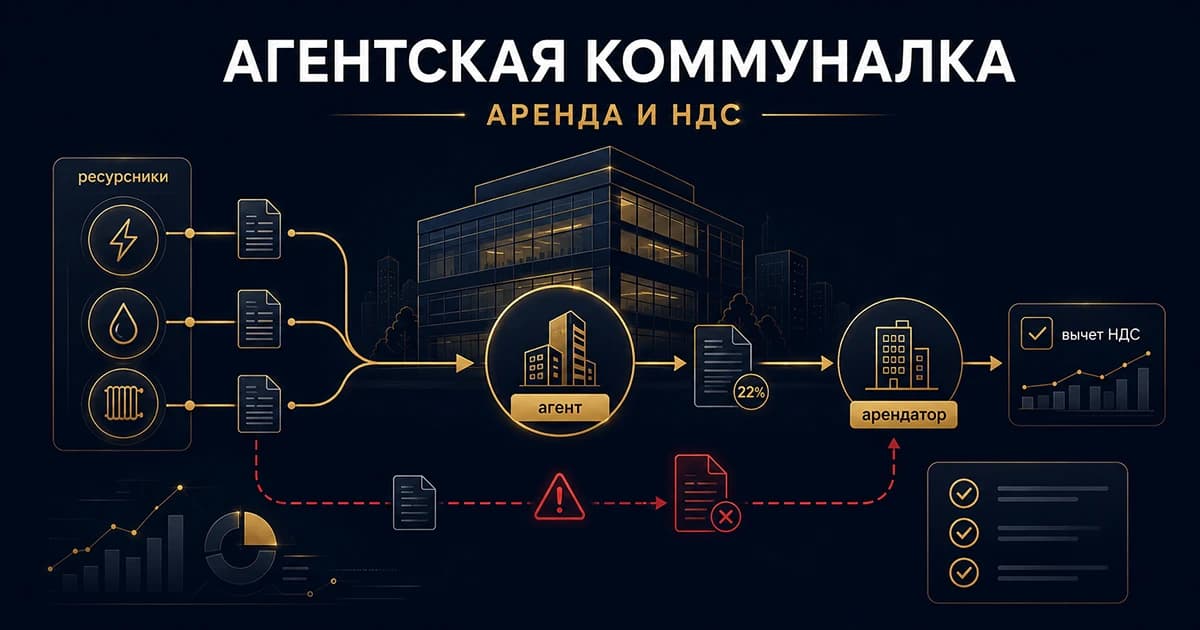
Агентский договор по коммунальным платежам — один из самых тонких инструментов в коммерческой аренде. Он работает, когда арендодатель действительно выступает посредником: покупает коммунальные услуги для арендатора и за его счёт. Тогда налоговая база арендодателя по НДС — только его вознаграждение, а арендатор получает документы, по которым при общих условиях может принять НДС к вычету.
Но название договора ничего не решает. Если в договоре написано слово «агент», а отчётов агента нет, счета-фактуры не оформляются, а в 1С всё идёт как «аренда», налоговый орган может не признать посредничество. Тогда платежи арендатора будут считаться обычным возмещением расходов или частью арендной платы, а вычет арендатора могут оспорить.
В этой статье разбираем, как организовать реальное агентирование коммунальных платежей: когда схема применима, какие документы нужны, что с НДС и вычетом, как учитывать доходы арендодателя и что настроить в 1С. Если вы ещё выбираете, как вообще оформить коммуналку — внутри аренды, отдельной компенсацией или через агента, — сначала прочитайте сравнение трёх моделей. Здесь мы исходим из того, что вы выбрали агентскую схему или проверяете, правильно ли она работает.
Коротко:
- Когда схема применима. Когда по договору арендодатель покупает коммунальные услуги для арендатора и за его счёт, регулярно отчитывается о расходах, а это подтверждают документы. Если арендодатель просто перевыставляет свои расходы, это возмещение расходов или переменная часть аренды, а не агентская схема.
- Какие документы нужны. Агентское условие в договоре (отдельный договор или раздел договора аренды) и регулярный комплект: документы ресурсников, расчёт распределения между арендаторами, отчёт агента и акт на вознаграждение. Сроки отчёта агента определяет договор (ст. 1008 ГК РФ); для регулярной коммуналки рекомендуем ежемесячно. Счёт-фактура на вознаграждение нужна, если по статусу НДС арендодатель обязан её выставлять: освобождённый от НДС на своё вознаграждение её, как правило, не выставляет. Если агент покупает услуги от своего имени, он в любом случае перевыставляет арендатору счета-фактуры ресурсников и ведёт журнал учёта счетов-фактур.
- Когда возможен вычет НДС. У арендатора, который платит НДС по общей ставке (ОСНО или УСН с НДС 22%), при выполнении общих условий: услуги нужны для облагаемых операций, приняты к учёту, счета-фактуры оформлены правильно. При УСН со ставками 5% и 7% и при освобождении от НДС вычета нет. ФНС допускает вычет при реальном посредничестве, но гарантий нет: налоговый орган может оспорить вычет, если посредничество не подтверждено.
- Вычет есть не только в агентской схеме. Арендатор на ОСНО получает вычет и тогда, когда коммуналка входит в арендную плату. Поэтому агентскую схему стоит выбирать не только ради вычета, а по совокупности: НДС, доходы арендодателя на УСН, объём документов.
- Договоры с ресурсниками. Посредничество должно быть оформлено до того, как арендодатель начал покупать услуги для арендатора. Это следует из разъяснений по договору комиссии и из практики; прямой нормы для коммуналки нет, а суды оценивали такие ситуации по-разному. Если договоры с ресурсниками давно заключены на самого арендодателя, «агентом» задним числом стать нельзя: как переходить на агентскую схему, нужно согласовать с юристом.
- Доход арендодателя на УСН. При реальном посредничестве в доходах — только вознаграждение. Если посредничество не признано, Минфин считает компенсацию коммуналки доходом полностью.
- Что проверить в 1С. Агентские расчёты должны быть отдельно от аренды, с разбивкой по арендатору, ресурсу и объекту, а НДС по агентским операциям не должен смешиваться с НДС по собственной аренде.
Реальное и формальное посредничество: как отличить
Закон не даёт готового перечня признаков, поэтому ниже — практические ориентиры. Налоговый орган и суд смотрят на совокупность, а не на один пункт.
| Что смотрим | Похоже на реальное посредничество | Похоже на формальное |
|---|---|---|
| Когда подписан агентский договор | До того, как арендодатель стал покупать услуги для арендатора | После договоров с ресурсниками или «задним числом» |
| Что написано в договоре | Агент, принципал, перечень услуг, база распределения, отчёт, вознаграждение, сроки | Одна фраза «арендодатель перевыставляет коммунальные услуги» |
| Для кого и за чей счёт покупаются услуги | Для арендатора и за его счёт | Для себя, а арендатору предъявляется компенсация |
| Отчёт агента | Каждый месяц, с расчётом и приложенными документами | Нет |
| Счета-фактуры и журнал | Оформлены в зависимости от того, от чьего имени действует агент | Нет или оформлены как собственная реализация арендодателя |
| Вознаграждение агента | Определено в договоре и начисляется отдельно | Нет или не отражается в учёте |
| Учёт в 1С | Агентские расчёты отдельно от аренды | Всё одной статьёй «арендная плата» |
Что проверить и что делать дальше
- Откройте договор аренды и найдите, что написано про коммуналку. Если нет агентских условий (кто агент, кто принципал, отчёт, вознаграждение), агентской схемы у вас нет: это одна из других моделей.
- Сопоставьте даты: договоры с ресурсниками, агентский договор или допсоглашение, начало покупок для арендатора. Если агентские условия появились позже, зафиксируйте это и обсудите с юристом.
- Определите режим НДС арендодателя и арендатора: общая ставка, 5% или 7% на УСН, освобождение. От этого зависят вычет и ставка НДС на вознаграждение.
- Возьмите комплект документов за последний месяц: документы ресурсников, расчёт распределения, отчёт агента, счета-фактуры, журнал. Если чего-то нет, схема держится только на договоре.
- Проверьте 1С: аренда, возмещение коммуналки и вознаграждение агента должны быть различимы, а НДС по агентским операциям — отдельно от НДС по аренде.
- Юридическое оформление агентских условий и переход с действующих договоров ресурсников согласуйте с юристом. Бухгалтерская проверка этого не заменяет.
Чем можем помочь
Проверим, как агентские коммунальные платежи отражены в учёте
В рамках бухгалтерского сопровождения аренды поможем проверить, как коммунальные платежи отражены в бухгалтерском и налоговом учёте, сверить первичные документы с операциями, найти налоговые расхождения и настроить аналитику по агентским операциям в 1С.
Состав и стоимость проверки согласуем при обращении. Юридическую экспертизу договоров и правовое оформление посредничества мы не оказываем: договор лучше согласовать с юристом. Вычет НДС и итог налоговой проверки мы не гарантируем.
Ответим в течение двух часов в рабочее время.
Это короткий ответ. В подробном разборе: когда агентская схема нужна, как она работает и от чьего имени действует агент, НДС арендатора и арендодателя по статусам, доходы арендодателя на УСН, договор и документы агента, пошаговая инструкция, распределение коммуналки, числовой пример, семь типичных ошибок, чек-лист и основания.
Содержание подробного разбора
- Когда нужен агентский договор по коммуналке
- Как работает агентская схема простыми словами
- Почему агентская модель выгодна
- Когда агентская схема опасна
- Ключевое правило: агентскую модель нужно заложить заранее
- НДС в агентской схеме: арендатор и арендодатель
- Доходы арендодателя на УСН при агентской схеме
- Что должно быть в агентском договоре
- Пошаговая инструкция для арендодателя
- Как распределять коммуналку между арендаторами
- Пример агентской модели на цифрах
- 7 типичных ошибок
- Чек-лист безопасной агентской схемы
- Что делать прямо сейчас
- Основания
Суть
Когда нужен агентский договор по коммуналке
Агентская модель нужна не всем арендодателям. Она имеет смысл, когда коммунальные платежи существенные, а арендатору или арендодателю важны документы и налоговые последствия, которые она даёт.
Типичные ситуации:
- арендатор платит НДС по общей ставке и хочет принять НДС по коммунальным услугам к вычету;
- коммунальные платежи большие и заметно влияют на стоимость аренды;
- арендатор сетевой или крупный и требует прозрачный документооборот;
- арендодатель на УСН хочет, чтобы возмещаемые суммы не считались его доходом (это возможно только при реальном посредничестве, см. раздел про доходы на УСН);
- арендодатель хочет, чтобы перевыставляемые суммы не облагались НДС как часть аренды (при реальном посредничестве база по НДС — только вознаграждение);
- в здании несколько арендаторов и коммуналку нужно распределять между ними;
- договоры аренды переподписываются после перехода на НДС 22%.
Если арендаторы в основном на УСН со ставками 5% и 7% или освобождены от НДС, вычета у них всё равно не будет, а суммы коммуналки небольшие, агентская схема может быть избыточной. Если среди арендаторов есть плательщики НДС на общей ставке, схему стоит рассмотреть. Но помните: вычет арендатор получит и при коммуналке в составе арендной платы, поэтому модели нужно сравнивать целиком. Для этого есть отдельная статья: Коммуналка в аренде 2026: 3 модели, которые по-разному влияют на НДС.
Как работает агентская схема простыми словами
В обычной модели арендодатель сам покупает коммунальные услуги у ресурсоснабжающих организаций и затем получает от арендатора деньги.
В агентской модели логика другая: арендодатель действует как посредник в интересах арендатора. Он оплачивает коммунальные услуги ресурсникам, получает документы и передаёт их арендатору по правилам посреднического договора.
Схема выглядит так:
| Участник | Роль |
|---|---|
| Ресурсоснабжающая организация | Поставляет электричество, воду, тепло и другие услуги |
| Арендодатель | Действует как агент или посредник |
| Арендатор | Принципал, в интересах и за счёт которого приобретаются коммунальные услуги |
Главная идея: коммуналка не должна выглядеть как самостоятельная услуга арендодателя. Арендодатель не «продаёт электричество», а организует приобретение коммунальных услуг для арендатора.
От чьего имени действует агент
Гражданский кодекс допускает два варианта (ст. 1005 ГК РФ): агент действует от своего имени, но за счёт принципала, либо от имени и за счёт принципала. От выбора зависят документы по НДС.
| Вариант | Кому ресурсник выставляет документы | Что делает арендодатель-агент |
|---|---|---|
| От своего имени, за счёт арендатора | Арендодателю | Перевыставляет арендатору счета-фактуры ресурсников, ведёт журнал учёта счетов-фактур, отчитывается перед арендатором |
| От имени и за счёт арендатора | Арендатору (договор с ресурсником заключён от его имени) | Счета-фактуры не перевыставляет, отчитывается перед арендатором |
Какой вариант у вас, зависит от договоров с ресурсниками и их согласия. Перед выбором уточните это у ресурсоснабжающих организаций.
Почему агентская модель выгодна
Выгода зависит от того, кто и в каком режиме работает. Она не автоматическая.
Для арендатора
Арендатор, который платит НДС по общей ставке, может получить документы, по которым при общих условиях принимает НДС по коммунальным услугам к вычету. При реальном посредничестве такую возможность допускает ФНС.
Но такой же вычет арендатор получает и тогда, когда коммуналка включена в арендную плату: счёт-фактура арендодателя выставляется на всю сумму. Поэтому агентская схема нужна не «ради вычета», а когда есть другие причины: прозрачность расходов для крупного арендатора, требования сети, налоговая позиция арендодателя.
Особенно часто вопрос важен для:
- сетевой розницы;
- офисных арендаторов, платящих НДС по общей ставке;
- производственных компаний;
- складских арендаторов;
- компаний с высоким потреблением электроэнергии.
Для арендодателя
При реальном посредничестве НДС у арендодателя считается только с вознаграждения, а не со всей перевыставляемой суммы. На УСН в доходы попадает вознаграждение, а не вся сумма возмещения.
Цена за это: арендодатель не принимает к вычету входной НДС по перевыставленным суммам, готовит больше документов (отчёт агента, счета-фактуры, журнал) и отвечает за то, что схема действительно соответствует договору.
Когда агентская схема опасна
Агентская модель становится опасной, если она существует только на бумаге.
Типичный плохой вариант:
- договор аренды давно действует;
- арендодатель сам заключил договоры с ресурсниками для себя;
- коммуналка годами перевыставлялась как компенсация;
- после требования арендатора, плательщика НДС, в договор добавили фразу «арендодатель является агентом»;
- отчётов агента нет;
- раздельного учёта нет;
- счета-фактуры не перевыставляются;
- в 1С всё отражается одной статьёй «аренда».
В такой ситуации налоговый орган может не признать посредничество. Тогда поступления от арендатора считаются обычным возмещением расходов или частью арендной платы: по разъяснениям Минфина, для арендодателя на УСН компенсация коммунальных расходов входит в доходы полностью. А вычет арендатора могут оспорить. Точный результат зависит от фактических обстоятельств и условий договора, но риск пересчёта налогов реален.
Ключевое правило: агентскую модель нужно заложить заранее
Агентская схема должна быть понятна из договора до того, как арендодатель начал покупать коммунальные услуги для арендатора.
Почему это важно. Президиум ВАС в обзоре по договору комиссии указал: сделка, совершённая до установления отношений по договору комиссии, не может быть признана заключённой во исполнение поручения комитента. К агентскому договору применяются правила о комиссии или поручении (ст. 1011 ГК РФ). Поэтому при проверке и в спорах важно, когда подписан агентский договор и когда заключены договоры с ресурсниками.
Что это значит на практике:
- новый арендатор или новое здание: оформите агентские условия до начала расчётов — проблемы нет;
- действующий арендатор и договоры с ресурсниками, заключённые арендодателем на себя: агентские условия можно ввести дополнительным соглашением, но признание их действующими «с прошлого» не гарантировано: покупки, сделанные до подписания, по логике п. 6 письма ВАС № 85 исполнением поручения не считаются;
- нужно ли для перехода менять или дополнять договоры с ресурсниками (в том числе получать их согласие на передачу ресурса арендатору) — вопрос для юриста по вашим договорам.
Это не абсолютный запрет: встречалась и противоположная судебная позиция, поэтому вопрос спорный. Но чем ближе к реальности ваша схема (договор до сделок, отчёты, документы), тем меньше риск.
В идеале в договоре аренды или отдельном агентском договоре должно быть указано:
- арендодатель действует как агент (от своего имени или от имени арендатора);
- арендатор является принципалом;
- агент приобретает коммунальные услуги в интересах и за счёт принципала;
- порядок распределения коммунальных расходов;
- порядок предоставления отчёта агента;
- порядок перевыставления или передачи документов;
- размер агентского вознаграждения;
- сроки возмещения расходов;
- порядок подтверждения показаний счётчиков.
Если этих условий нет, агентская схема будет слабой.
НДС в агентской схеме: арендатор и арендодатель
Вычет НДС у арендатора
Условия вычета общие: арендатор платит НДС, услуги нужны для облагаемых операций, приняты к учёту, есть правильно оформленный счёт-фактура (ст. 171 и 172 НК РФ). Отдельной нормы, запрещающей вычет по счёту-фактуре агента, в НК РФ нет; статья 169 прямо относит счета-фактуры агентов, действующих от своего имени, к документам, на основании которых покупатель принимает НДС к вычету. Позиция ФНС (п. 3 письма от 04.02.2010 № ШС-22-3/86@): при реальном посредничестве вычет арендатора — в общем порядке.
Но статус арендатора по НДС решает всё:
| Статус арендатора | Вычет по коммуналке через агента |
|---|---|
| ОСНО | Возможен при выполнении общих условий вычета и реальном посредничестве |
| УСН с НДС по общей ставке 22% | Возможен на тех же условиях: ограничение на вычет в ст. 170 касается только УСН со ставками 5% и 7% |
| УСН со ставкой НДС 5% или 7% | Нет. НДС включается в стоимость услуг |
| Освобождён от НДС | Нет. НДС включается в стоимость услуг |
Это не гарантия. Если посредничество не подтверждено документами, налоговый орган может оспорить вычет. Поэтому слова «вычет есть» верны только для реальной схемы и для арендатора с подходящим статусом.
НДС у арендодателя
- Перевыставляемые суммы. При реальном посредничестве НДС с них не начисляется: база по НДС — вознаграждение (п. 1 ст. 156 НК РФ). Входной НДС по перевыставленным суммам арендодатель к вычету не принимает.
- Вознаграждение. Облагается НДС по статусу арендодателя: по общей ставке 22%, по ставке 5% или 7% на УСН, без НДС при освобождении. Счёт-фактура на вознаграждение выставляется, когда этого требует налоговый статус арендодателя: плательщик НДС выставляет её в обычном порядке, а освобождённый от НДС на своё вознаграждение её, как правило, не выставляет. В журнал учёта счетов-фактур по агентской деятельности такая счёт-фактура не вносится. Это не отменяет обязанность агента, действующего от своего имени, перевыставлять счета-фактуры ресурсников и вести журнал: она не зависит от статуса НДС арендодателя (в том числе освобождённого).
- Счета-фактуры по коммуналке. Если агент действует от своего имени и ресурсники выставили документы на него, он перевыставляет арендатору счета-фактуры и ведёт журнал учёта полученных и выставленных счетов-фактур (п. 3.1 ст. 169 НК РФ). Плательщик НДС отражает данные журнала в декларации, освобождённый от НДС и неплательщик сдают журнал отдельно в электронном виде до 20-го числа месяца после квартала (ст. 174 НК РФ). Если агент действует от имени арендатора и ресурсники выставили документы сразу арендатору, перевыставлять нечего.
Что здесь спорное
- Вычет арендатора по документам арендодателя-агента: ФНС допускает его при реальном посредничестве, но налоговый орган вправе проверять, было ли посредничество реальным.
- Безвозмездный агент: по общему правилу агентский договор возмездный (ст. 1006 ГК РФ). В практических материалах есть мнение, что при безвозмездном посредничестве вознаграждение можно не начислять, а консультанты по налогам предупреждают, что отсутствие вознаграждения — повод для вопросов. Мы рекомендуем определить вознаграждение, а безвозмездные условия согласовать с юристом.
- Для арендодателей на ОСНО налог на прибыль в статье не разбирается.
Доходы арендодателя на УСН при агентской схеме
- Реальное посредничество. Имущество и деньги, поступившие агенту в связи с исполнением договора и в счёт возмещения затрат за принципала, не включаются в доходы, если эти затраты не относятся к расходам самого агента по условиям договора (пп. 9 п. 1 ст. 251 НК РФ; при УСН такие доходы не учитываются, пп. 1 п. 1.1 ст. 346.15 НК РФ). Вознаграждение агента — доход. Оплата коммунальных услуг ресурсникам за арендатора у агента расходом не является.
- Формальное посредничество. Если посредничество не признано, Минфин (письмо от 26.05.2025 № 03-11-11/51830) указывает, что ст. 251 не предусматривает исключения для компенсации коммунальных расходов: сумма компенсации включается в доходы полностью.
Порядок учёта суммы НДС в базе УСН и расчёт порога освобождения от НДС при агентских операциях в этой статье не разбираются: уточняйте их по вашему режиму.
Практика
Что должно быть в агентском договоре
Минимальный набор условий:
| Раздел договора | Что указать |
|---|---|
| Предмет договора | Агент приобретает коммунальные услуги в интересах и за счёт арендатора; от своего имени или от имени арендатора |
| Перечень услуг | Электроэнергия, вода, тепло, вывоз отходов, связь и другие услуги |
| Расчёт расходов | По счётчикам, площади, мощности или иной формуле |
| Документы | Счета ресурсников, УПД, счета-фактуры, акты, отчёты агента |
| Вознаграждение агента | Фиксированное, процентное или иная согласованная модель |
| Сроки отчёта | Порядок и сроки определяет договор (ст. 1008 ГК РФ); для регулярной коммуналки рекомендуем ежемесячно до конкретной даты |
| Оплата | Порядок возмещения расходов и выплаты вознаграждения |
| НДС | Как оформляются счета-фактуры и перевыставление |
| Ответственность | За просрочку оплаты, непредоставление данных, ошибки в показаниях |
Важно: агентский договор должен соответствовать фактической жизни. Если в договоре написана одна модель, а документы ведутся по другой, это риск. Юридическую формулировку условий лучше согласовать с юристом: бухгалтерская сторона не заменяет проверку текста договора.
Пошаговая инструкция для арендодателя
Шаг 1. Разделите арендаторов по налоговому статусу
Сначала нужно понять, кому агентская модель вообще нужна.
Разделите арендаторов:
| Тип арендатора | Что важно |
|---|---|
| ОСНО | Может принять НДС к вычету при общих условиях |
| УСН с НДС 22% | Вычет возможен на общих условиях |
| УСН со ставкой НДС 5% или 7% | Вычета нет, важна итоговая стоимость с НДС |
| Освобождённый от НДС | Вычета нет, важна итоговая стоимость |
| Сетевые арендаторы | Обычно требуют строгий документооборот |
| Малый бизнес | Чаще важна простота |
| Производство или склад | Коммуналка может быть существенной |
Если все арендаторы не могут принять НДС к вычету и коммуналка маленькая, агентская схема может быть лишней. Если есть арендаторы, платящие НДС по общей ставке, её нужно рассмотреть.
Шаг 2. Проверьте действующие договоры
По каждому договору проверьте:
- как описана коммуналка;
- входит ли она в арендную плату;
- есть ли отдельная компенсация;
- есть ли агентский раздел;
- когда он появился относительно договоров с ресурсниками;
- совпадает ли договор с фактическими счетами;
- как сейчас отражаются платежи в 1С.
Часто выясняется, что договор говорит одно, счета выставляются по-другому, а в учёте всё проходит третьим способом.
Шаг 3. Выберите модель
Агентская схема — одна из трёх моделей оформления коммуналки в аренде, наряду с коммунальными платежами внутри арендной платы и отдельной компенсацией. Сравнение моделей по НДС, вычетам и доходам арендодателя — в отдельной статье: Коммуналка в аренде 2026: 3 модели.
Не нужно переводить всех арендаторов на агентскую модель автоматически. Правильное решение зависит от налогового статуса арендатора и арендодателя, суммы коммуналки, договоров с ресурсниками и готовности вести документы.
Шаг 4. Подготовьте договор или допсоглашение
Если агентская модель вводится для действующего арендатора, обычно нужно подготовить допсоглашение к договору аренды или отдельный агентский договор. Юридическое оформление согласуйте с юристом.
В документе нужно прямо указать:
- кто агент;
- кто принципал;
- от чьего имени агент действует;
- какие услуги приобретаются;
- как распределяются расходы;
- какие документы передаются;
- когда агент отчитывается;
- как оплачивается вознаграждение;
- как оформляется НДС.
Нельзя ограничиться фразой «арендодатель перевыставляет коммунальные услуги». Это не агентская модель, а расплывчатое описание.
Шаг 5. Настройте ежемесячный документооборот
Для агентской модели нужен регулярный комплект документов. Сроки отчёта агента определяет договор; для регулярной коммуналки рекомендуем ежемесячно:
| Документ | Зачем |
|---|---|
| Документы ресурсоснабжающих организаций (счёт, акт, счёт-фактура) | Основание расходов, подтверждение суммы |
| Расчёт распределения коммуналки между арендаторами | Показывает, откуда взялась сумма арендатора |
| Отчёт агента | Подтверждает посредническую природу операции |
| Счёт на возмещение расходов | Основание платежа арендатора |
| Акт на агентское вознаграждение и счёт-фактура на него (если арендодатель обязан её выставлять по статусу НДС; освобождённый от НДС на своё вознаграждение, как правило, не выставляет) | Документы по вознаграждению |
| Перевыставленные счета-фактуры (если агент действует от своего имени) | Основание вычета у арендатора |
| Журнал учёта полученных и выставленных счетов-фактур | Обязателен для агента, выставляющего и получающего счета-фактуры по агентскому договору |
| Акты сверки с арендаторами | Подтверждают расчёты |
Если документы не делаются регулярно, модель быстро превращается в формальность.
Шаг 6. Настройте 1С
В 1С нужно разделить:
- арендную плату;
- коммунальные платежи;
- агентское вознаграждение;
- расчёты с ресурсниками;
- расчёты с арендаторами;
- НДС по агентским операциям;
- НДС по собственной аренде.
Минимальная аналитика:
| Аналитика | Зачем нужна |
|---|---|
| Объект аренды | Видеть расходы по помещению |
| Арендатор | Разделять расчёты |
| Вид платежа | Аренда, коммуналка, агентское вознаграждение |
| Ресурс | Электроэнергия, вода, тепло |
| Договорная модель | Аренда, компенсация, агентская схема |
| НДС-статус | С НДС, без НДС, перевыставление |
Типовая 1С позволяет вести посреднические операции отдельно: в практических материалах для них используют отдельный вид договора с принципалом и отражают поступление услуг от ресурсников и отчёт принципалу отдельными документами. Названия видов договоров, документов и порядок настройки зависят от конфигурации и версии программы, а проводки зависят от вашего режима. Мы не приводим их здесь как универсальные: настройку нужно проверять в вашей базе.
Без этой аналитики бухгалтер будет каждый месяц собирать расчёт вручную, а это почти всегда приводит к ошибкам.
Как распределять коммуналку между арендаторами
Самые частые базы распределения:
| Расход | Как обычно распределяют |
|---|---|
| Электроэнергия | По индивидуальным счётчикам |
| Вода | По счётчикам или нормативу |
| Отопление | По площади |
| Вывоз мусора | По площади, количеству сотрудников или договорённости |
| Охрана и эксплуатация | По площади или фиксированной доле |
| Интернет и связь | По фактическому договору или отдельной заявке |
Главное — база распределения должна быть прописана в договоре. Если сегодня распределяете по площади, а завтра «по справедливости», арендатор и налоговый орган могут задать вопросы.
Пример агентской модели на цифрах
Пример условный. Допущения: все услуги ресурсников выставлены с НДС 22%; арендодатель — плательщик НДС по общей ставке; арендодатель действует от своего имени и перевыставляет счета-фактуры; ставки в ваших документах могут отличаться.
Арендодатель получил от ресурсников документы:
| Услуга | Сумма без НДС | НДС 22% | Итого |
|---|---|---|---|
| Электроэнергия | 100 000 ₽ | 22 000 ₽ | 122 000 ₽ |
| Вода | 20 000 ₽ | 4 400 ₽ | 24 400 ₽ |
| Отопление | 50 000 ₽ | 11 000 ₽ | 61 000 ₽ |
| Итого | 170 000 ₽ | 37 400 ₽ | 207 400 ₽ |
По расчёту арендатору относится 40% расходов.
| Показатель | Сумма |
|---|---|
| Доля арендатора без НДС | 68 000 ₽ |
| НДС в этой доле (из документов ресурсников) | 14 960 ₽ |
| Итого возмещение коммуналки | 82 960 ₽ |
| Агентское вознаграждение без НДС | 5 000 ₽ |
| НДС с вознаграждения 22% | 1 100 ₽ |
| Итого к оплате | 89 060 ₽ |
В этой модели важно разделить две части:
- возмещение коммунальных расходов;
- агентское вознаграждение арендодателя.
Смешивать их в одну строку нельзя: НДС по ним считается по-разному.
Что меняется от статуса сторон:
| Статус | Результат в примере |
|---|---|
| Арендатор на ОСНО или УСН с НДС 22% | При выполнении условий вычета: 14 960 + 1 100 = 16 060 ₽ |
| Арендатор на УСН со ставкой 5% или 7% или освобождённый от НДС | Вычета нет: все 89 060 ₽ входят в стоимость услуг. На УСН с объектом «доходы минус расходы» их можно учесть в расходах при соблюдении условий |
| Арендодатель на УСН со ставкой 5% | НДС с вознаграждения 250 ₽ вместо 1 100 ₽; итого к оплате 88 210 ₽ |
| Арендодатель, освобождённый от НДС | Вознаграждение без НДС; итого к оплате 87 960 ₽ |
Доход арендодателя на УСН при реальном посредничестве — вознаграждение, а не вся сумма 89 060 ₽.
7 типичных ошибок
Ошибка №1. Агентский договор заключили позже договоров с ресурсниками
Арендодатель сначала заключил договоры с ресурсниками для себя, а потом решил оформить себя агентом арендатора.
Риск: налоговый орган может не признать, что коммунальные услуги приобретались в интересах арендатора, а сделки, совершённые до посреднического договора, не считаются исполнением поручения.
Что делать: оформлять агентские условия до начала покупок для арендатора. Если договоры с ресурсниками уже заключены на самого арендодателя, как перестроить схему, согласуйте с юристом: вопрос спорный, а гарантий признания схемы действующей «с прошлого» нет.
Ошибка №2. Нет отчёта агента
Деньги арендатор перечисляет, коммуналка перевыставляется, но отчёта агента нет.
Риск: нет ключевого документа, который подтверждает посредническую природу операции.
Что делать: формировать отчёт агента в порядке и сроки, согласованные договором (для регулярной коммуналки рекомендуем ежемесячно), с расшифровкой расходов, долей арендатора и приложением документов ресурсников.
Ошибка №3. Нет отдельного агентского вознаграждения
Если арендодатель выполняет агентскую функцию, нужно определить, как он получает вознаграждение. По общему правилу агентский договор возмездный (ст. 1006 ГК РФ). Размер и порядок нужно описать.
Риск: договор выглядит искусственно, особенно если арендодатель выполняет работу бесплатно и без экономической логики. Есть и мнение, что вознаграждение можно не начислять, но это спорная позиция.
Что делать: прописать агентское вознаграждение и отражать его отдельно. Безвозмездные условия согласуйте с юристом.
Ошибка №4. В 1С коммуналка проходит как обычная аренда
В договоре агентская схема, а в 1С все платежи проходят одной статьёй «арендная плата».
Риск: по данным учёта видно не агентирование, а обычную реализацию арендодателя.
Что делать: разделить виды платежей и настроить отдельную аналитику по агентским операциям.
Ошибка №5. НДС по коммуналке отражают как собственный НДС арендодателя
При агентской модели важно не смешивать НДС по перевыставляемым коммунальным услугам с НДС по собственной реализации арендодателя.
Риск: ошибки в книге продаж, книге покупок, журнале учёта счетов-фактур и декларации по НДС.
Что делать: настроить корректный порядок отражения перевыставленных документов и вести журнал, если агент действует от своего имени.
Ошибка №6. Нет подтверждения распределения
Арендатору выставляют сумму, но не показывают, почему именно столько.
Риск: спор с арендатором и слабая доказательная база для налоговой.
Что делать: закрепить базу распределения в договоре и ежемесячно прикладывать расчёт.
Ошибка №7. Агентскую модель применяют ко всем подряд
Агентская схема нужна не всегда. Если арендатору вычет недоступен, коммуналка маленькая, а документооборот сложный, затраты на ведение модели могут быть выше пользы.
Риск: собственник усложняет учёт без экономического эффекта.
Что делать: применять агентскую схему там, где она реально даёт выгоду, и сравнивать её с другими моделями.
Чек-лист безопасной агентской схемы
Перед запуском проверьте:
- Агентские условия действуют с даты до начала покупок для арендатора, дата сопоставлена с договорами ресурсников
- В договоре прямо указано, что арендодатель действует как агент, и от чьего имени
- Арендатор указан как принципал
- Перечень коммунальных услуг прописан
- База распределения расходов закреплена
- Порядок предоставления отчёта агента описан
- Агентское вознаграждение определено
- Документы ресурсников передаются арендатору или отражаются в отчёте
- Перевыставление счетов-фактур и журнал настроены, если агент действует от своего имени
- Статус НДС арендатора и арендодателя определён, ожидания по вычету согласованы
- В 1С аренда отделена от агентских операций
- Коммунальные расходы распределяются по объектам и арендаторам
- НДС по агентским операциям не смешан с НДС по аренде
- Отчёт агента формируется в порядке и сроки по договору (для регулярной коммуналки рекомендуем ежемесячно)
- Есть расчёт распределения по каждому арендатору
- Договорная модель совпадает с фактическим учётом
- Юридическое оформление агентских условий согласовано с юристом
- Бухгалтер может объяснить схему по каждому платежу
Что делать прямо сейчас
-
Проверьте действующие договоры. Если там просто написано «арендатор компенсирует коммунальные расходы», агентской схемы у вас, скорее всего, нет.
-
Определите статус НДС арендаторов. Для плательщиков НДС по общей ставке агентская модель может дать вычет при общих условиях, для остальных вычета нет.
-
Сопоставьте даты. Когда заключены договоры с ресурсниками, когда появились агентские условия и когда арендодатель начал покупать услуги для арендатора.
-
Соберите документы ресурсников за последний месяц. Посмотрите, можно ли прозрачно распределить коммуналку между арендаторами и подготовить отчёт агента.
-
Проверьте 1С. Если аренда, коммуналка и агентское вознаграждение проходят одной статьёй, учёт нужно перенастраивать.
-
Если нужна помощь с учётом — обратитесь к нам. В рамках бухгалтерского сопровождения аренды мы проверим отражение коммунальных платежей, сверим документы с операциями, найдём налоговые расхождения и настроим аналитику в 1С. Юридическую оценку договоров мы не даём и вычет НДС не гарантируем.
Основания
Основания
Нормативные документы:
- Гражданский кодекс РФ, ст. 1005 (агентский договор: от своего имени за счёт принципала либо от имени и за счёт принципала), ст. 1006 (вознаграждение агента), ст. 1008 (отчёты агента), ст. 1011 (применение правил о поручении и комиссии).
- Налоговый кодекс РФ, ст. 156 (п. 1: при агентских договорах база по НДС — вознаграждение), ст. 164 (ставки НДС: 22% по п. 3, 5% и 7% для УСН по п. 8), ст. 145 (освобождение от НДС), ст. 168–169 (счета-фактуры; п. 1 ст. 169 относит счета-фактуры агентов к основанию для вычета; п. 3.1 ст. 169 — журнал учёта счетов-фактур по агентской деятельности), ст. 170 (п. 2: НДС включается в стоимость при ставках 5% и 7% на УСН и при отсутствии статуса плательщика), ст. 171–172 (условия вычета), ст. 174 (п. 5, 5.1, 5.2: журнал в декларации или отдельно).
- Налоговый кодекс РФ, ст. 251 (п. 1 пп. 9: поступления посреднику в счёт возмещения затрат за принципала), ст. 346.15 (п. 1.1 пп. 1: при УСН не учитываются доходы по ст. 251).
- Письмо ФНС России от 04.02.2010 № ШС-22-3/86@: п. 3 — при реальном посредничестве вычет арендатора в общеустановленном порядке; п. 1 — коммуналка в составе аренды: НДС со всей суммы; п. 2 — отдельное возмещение расходов.
- Письмо Минфина России от 26.05.2025 № 03-11-11/51830: компенсация коммунальных расходов при УСН включается в доходы полностью (разъяснение дано без посредничества).
- Информационное письмо Президиума ВАС РФ от 17.11.2004 № 85 (п. 6): сделка, совершённая до установления отношений по договору комиссии, не может быть признана заключённой во исполнение поручения комитента.
Исключения и оговорки:
- Статья не заменяет проверку конкретного договора: результат зависит от формулировок, режима НДС арендодателя и арендатора, договоров с ресурсниками и фактического порядка расчётов. Юридическое оформление посредничества согласуйте с юристом.
- Прямой нормы о том, когда посредничество по коммуналке признаётся реальным, нет. Признаки в таблице — практические ориентиры, а не перечень из закона. Применение п. 6 письма ВАС № 85 к агентскому договору по коммуналке — вывод по аналогии (ст. 1011 ГК РФ); суды оценивали такие ситуации по-разному.
- Позиция ФНС о вычете арендатора при посредничестве (п. 3 письма № ШС-22-3/86@) не гарантирует вычет: налоговый орган может оспорить его, если посредничество не подтверждено.
- Порядок учёта доходов на УСН при посредничестве изложен по НК РФ и разъяснениям Минфина; письмо Минфина № 03-11-11/51830 касается компенсации без посредничества и приведено для сравнения.
- Названия документов и видов договоров в 1С зависят от версии и конфигурации программы; проводки в статье не приводятся.
- Расчёты и примеры в статье условные, а не истории конкретных клиентов.
- Сравнение трёх моделей оформления коммуналки (внутри аренды, отдельная компенсация, агентская схема): Коммуналка в аренде 2026: 3 модели.
Статья подготовлена по материалам НК РФ и ГК РФ, разъяснений ФНС и Минфина, практики применения НДС в коммерческой аренде. Актуально на 10 октября 2026 года.