Короткий ответ
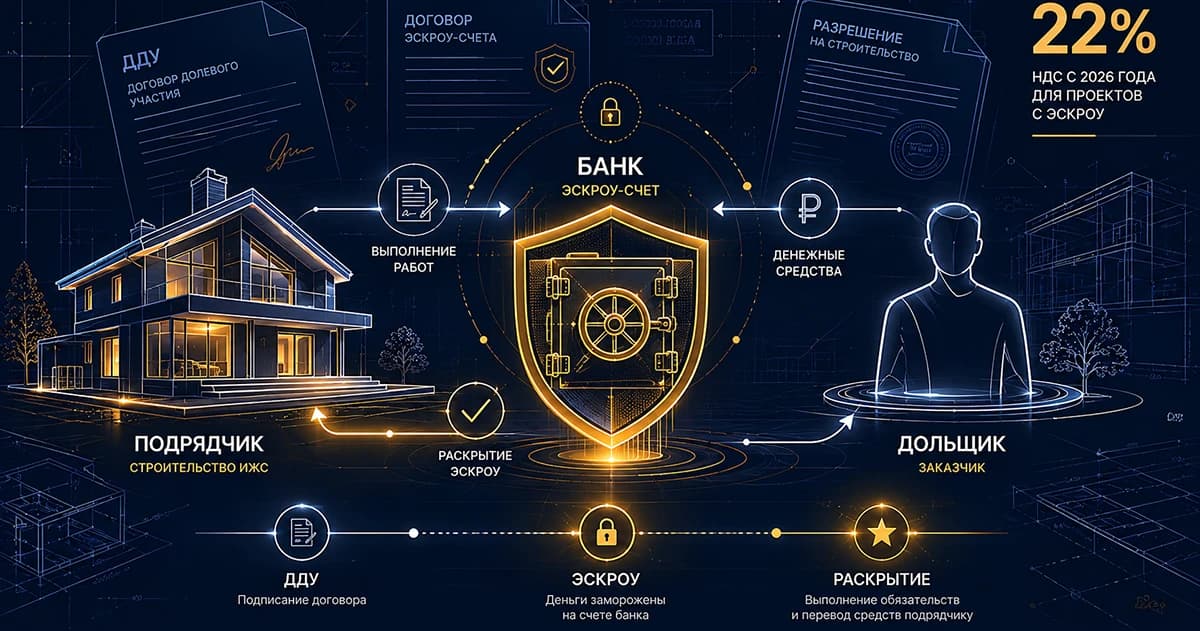
Если вы подрядчик ИЖС и работаете по 186-ФЗ, деньги заказчика на счёте эскроу — не ваши оборотные деньги на время стройки. Заказчик размещает там цену договора, а дом вы строите за собственные средства или за кредитную линию банка.
После завершения строительства и регистрации дома на заказчика банк раскрывает эскроу. Если стройка финансировалась кредитом, часть средств может пойти на погашение кредитной линии, а подрядчику перечисляется остаток. Поэтому в учёте нужно разделять три вещи: деньги заказчика на эскроу, финансирование строительства и вашу выручку.
По НДС для работ по договорам, заключённым с 1 марта 2025 года в модели 186-ФЗ, действует освобождение по подпункту 23.2 пункта 3 статьи 149 НК РФ. От него можно отказаться минимум на год по правилам пункта 5 статьи 149 НК РФ. При освобождении входной НДС по прямым затратам на такие работы к вычету не принимается; при смешанной деятельности нужен раздельный учёт.
Самые сложные места сейчас не в самой льготе. На практике вопросы возникают при признании дохода УСН, отражении раскрытия эскроу и погашения проектного кредита в 1С, применении ККТ и оплате дополнительных работ. Ниже мы разделяем норму закона, профессиональную методику и сложившуюся практику. Если практика расходится, показываем расхождение и риск, а не выдаём одну версию за установленное правило.
Кого это касается
Статья для ООО и ИП, которые строят индивидуальные жилые дома для граждан по договору строительного подряда с использованием эскроу по Федеральному закону № 186-ФЗ.
Ключевые условия:
- подрядчик — юридическое лицо или ИП, сведения раскрыты в ЕИСЖС и присвоен идентификатор;
- заказчик — гражданин России;
- дом строится на участке, который находится у заказчика в собственности, аренде или безвозмездном пользовании;
- расчёты по договору организованы через эскроу в уполномоченном банке;
- для освобождения от НДС договор заключён не ранее 1 марта 2025 года.
Мы не разбираем долевое строительство по 214-ФЗ. Разъяснения для застройщика по ДДУ нельзя автоматически переносить на подрядчика ИЖС: правовая природа расчётов и налоговые последствия отличаются.
Как схема работает в жизни
- Подрядчик и заказчик заключают договор по 186-ФЗ. В договоре фиксируются предмет, цена, сроки и расчёты через эскроу.
- Заказчик открывает эскроу и размещает деньги. Его обязанность по оплате считается исполненной с момента поступления денег на эскроу, но подрядчик до наступления условий раскрытия ими не распоряжается.
- Стройку финансирует подрядчик. На практике это собственные оборотные средства либо кредитная линия банка.
- Дом строится и передаётся заказчику. После завершения выполняются действия для регистрации права собственности заказчика.
- Подрядчик передаёт банку документы на раскрытие. По 186-ФЗ после получения сведений о регистрации права банк перечисляет деньги не позднее пяти рабочих дней.
- Если использовалось проектное финансирование, банк закрывает кредит. В зависимости от кредитного договора часть раскрытого эскроу может уйти непосредственно на погашение задолженности, а остаток — подрядчику.
Это уже не экспериментальная схема. Банк ДОМ.РФ сообщал, что к февралю 2026 года с его участием реализовано или строилось более 6 400 проектов ИЖС с эскроу, а к июню 2026 года объём кредитов подрядчикам превысил 42,5 млрд рублей. Источник: Банк ДОМ.РФ.
Что делать подрядчику
- До договора определите финансовую модель: строите на свои или на кредитную линию, какая сумма должна быть на эскроу, как банк раскрывает счёт и как гасится кредит.
- Проверьте право на освобождение от НДС: дата договора, физлицо-заказчик, модель 186-ФЗ, эскроу.
- Посчитайте НДС до подписания цены: освобождение и отказ дают разную экономику.
- Разведите деньги и учёт: эскроу заказчика, ваш банковский кредит, бухгалтерская выручка и налоговый доход — разные сущности и могут возникать в разные даты.
- Настройте контроль в 1С: код 1011235, раздел 7, раздельный входной НДС, аналитика по объектам и отдельная проверка дохода УСН при прямом погашении кредита из эскроу.
- Допработы не выводите из основного договора оплатой напрямую. Если меняется цена того же договора, безопасная модель — изменить и сумму депонирования.
- По ККТ заранее закрепите рабочую позицию. Специального федерального разъяснения по подрядчику 186-ФЗ пока нет.
Ключевые риски
- Кассовый разрыв: деньги заказчика заблокированы, а материалы, зарплату и субподряд нужно финансировать до раскрытия.
- Цена договора изменилась, а эскроу нет: возникает риск несоответствия конструкции 186-ФЗ и, как следствие, спор по освобождению от НДС.
- Входной НДС принят к вычету по освобождённой работе: возможны восстановление и доначисления.
- В 1С проверили только поступления на счёт 51: если банк часть эскроу направил прямо на кредит, налоговый доход УСН может не сформироваться автоматически.
- Позицию по ККТ перенесли из ДДУ: это слабая опора для договора подряда.
- Эскроу показали как деньги подрядчика: это искажает реальную финансовую картину.
Что остаётся спорным
Три вопроса мы не считаем окончательно закрытыми:
- ККТ: применять кассу, на наш взгляд, безопаснее, чем не применять, но федерального разъяснения именно по 186-ФЗ нет; момент чека тоже не закреплён специальным письмом.
- Точная дата дохода на УСН: практика обычно связывает доход с раскрытием и получением средств, но между внесением денег на эскроу, возникновением прав бенефициара и фактическим переводом есть юридически разные даты.
- Специальные проводки именно по 186-ФЗ: общей обязательной схемы 1С/Минфина не найдено; есть общие правила бухучёта и уже сложившиеся рабочие подходы.
Чем можем помочь
Учёт стройки с эскроу можно собрать как одну рабочую систему
Мы можем проверить договор и схему расчётов, посчитать экономику освобождения от НДС и отказа от него, настроить раздельный НДС и аналитику по объектам, а также проверить, как раскрытие эскроу и погашение кредита отражены в 1С и КУДиР.
Ответим в течение двух часов в рабочее время.
Это короткий ответ. В подробном разборе: схема 186-ФЗ по шагам, НДС в двух режимах, учёт и документы, ККТ, 1С, пример расчёта, нормы и источники.
Содержание подробного разбора
- Реальная денежная схема подрядчика
- Что проверить до подписания договора
- Как финансируют стройку до раскрытия
- НДС: освобождение или отказ
- Входной НДС и раздельный учёт
- УСН: сколько дохода и когда
- Налог на прибыль
- Бухгалтерский учёт
- Как это выглядит в 1С
- ККТ: почему практика расходится
- Допработы и изменение цены
- Документы и раскрытие
- Практический пример одного дома
- Частые ошибки
- Что установлено точно, а где остаётся практика
- Нормы и источники
Суть
Реальная денежная схема подрядчика
Главная ошибка — представлять эскроу как обычный счёт, с которого подрядчик постепенно финансирует строительство. В модели 186-ФЗ это не так.
Контур 1: деньги заказчика. Заказчик размещает деньги на эскроу. Они заблокированы до наступления условий раскрытия.
Контур 2: деньги подрядчика. Строительство идёт за собственные оборотные средства либо за банковское финансирование. Если банк открыл подрядчику кредитную линию, он выдаёт деньги по условиям кредитного договора, а не потому, что подрядчик уже получил средства заказчика.
Контуры встречаются в конце. После завершения строительства и регистрации права эскроу раскрывается. Если это предусмотрено кредитной документацией, часть денег направляется на погашение кредита подрядчика, а остаток перечисляется компании.
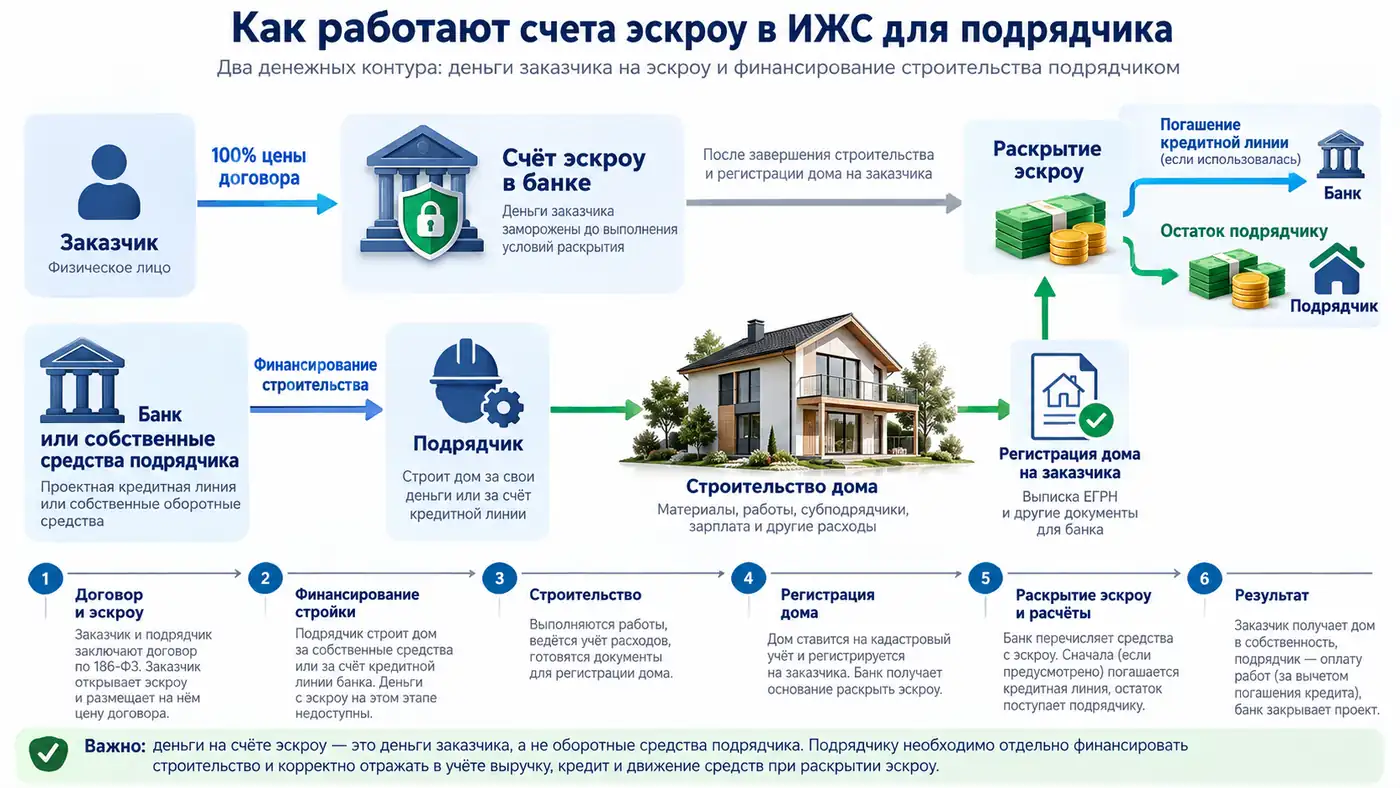
Схема: деньги заказчика на эскроу и финансирование стройки — два отдельных контура. Нажмите на изображение, чтобы открыть крупно.
Такую схему сегодня описывают и банки, и участники рынка. ВТБ прямо выделяет дополнительные документы для подрядчиков, у которых есть проектное финансирование, а специализированные сопровождающие ИЖС описывают два независимых денежных контура и погашение кредитной линии после раскрытия. ВТБ · описание практики PRO-ESCROW.
Почему это важно бухгалтеру
Цена договора может быть 7,5 млн рублей, а на расчётный счёт после раскрытия физически прийти только 3,3 млн рублей: остальное банк зачтёт в погашение кредита. Это не значит, что выручка или доход автоматически равны 3,3 млн.
Поэтому каждый объект нужно контролировать минимум по четырём величинам:
- цена договора;
- сумма на эскроу;
- привлечённый кредит;
- сумма, фактически пришедшая подрядчику после расчётов с банком.
Что проверить до подписания договора
1. Подрядчик и ЕИСЖС
Для работы по 186-ФЗ подрядчик должен раскрыть предусмотренные законом сведения в ЕИСЖС и получить уникальный идентификатор.
2. Участок и заказчик
Заказчик — физическое лицо. Дом строится на участке, которым заказчик владеет на предусмотренном законом праве.
3. Цена и эскроу
Цена — не технический реквизит. Она определяет и сумму расчётов через эскроу, и будущую налоговую модель. Если цена позже меняется, 186-ФЗ предусматривает корректировку депонируемой суммы.
4. Финансирование стройки
До подписания договора решите, за счёт чего вы финансируете объект до раскрытия:
- собственная оборотка;
- возобновляемая или иная кредитная линия;
- сочетание двух источников.
Если используется кредит, заранее выясните:
- какие транши даёт банк;
- на что их можно расходовать;
- какие документы банк требует на стройке;
- что происходит с кредитом при раскрытии эскроу;
- какая часть средств попадёт на расчётный счёт, а какая уйдёт сразу на погашение долга.
5. НДС
Освобождение может сделать цену для гражданина ниже, но подрядчик теряет входные вычеты по прямым затратам на освобождённые работы. Поэтому цену нельзя подписывать до расчёта налоговой экономики.
Практика
Как финансируют стройку до раскрытия
В массовой практике малоэтажных подрядчиков используются два варианта.
Строить на свои. Подрядчик оплачивает материалы, людей и субподрядчиков из оборотных средств. Экономически это просто, но деньги замораживаются на весь строительный цикл.
Строить на кредитную линию. Банк финансирует подрядчика, а погашение происходит после раскрытия эскроу. Банк ДОМ.РФ в 2026 году продолжал расширять именно такой продукт: финансирование подрядчиков ИЖС с эскроу измеряется десятками миллиардов рублей, а кредитные линии используются как потоковый инструмент для нескольких домов. Банк ДОМ.РФ.
Это важно не только финансисту. От выбранной схемы зависит:
- движение денег по 51, 66/67 и расчётным счетам;
- момент и способ погашения задолженности;
- автоматическое или ручное попадание части суммы в КУДиР;
- проверка маржи по объекту;
- кассовый план до раскрытия.
НДС: освобождение или отказ
Освобождение
Подпункт 23.2 пункта 3 статьи 149 НК РФ освобождает от НДС работы подрядчика по строительству жилого дома по договору с физическим лицом, заключённому в модели 186-ФЗ. Льгота действует с 1 апреля 2025 года и применяется к договорам, заключённым с 1 марта 2025 года.
Практическое следствие:
- исходящий НДС по этим работам не начисляется;
- в декларации используется код операции 1011235;
- прямой входной НДС по затратам на освобождённые работы к вычету не принимается;
- если у подрядчика одновременно есть облагаемые операции, нужен раздельный учёт.
Это именно освобождение, а не ставка 0%.
Отказ от освобождения
Пункт 5 статьи 149 НК РФ позволяет отказаться от освобождения:
- заявление подаётся не позднее 1-го числа налогового периода, с которого нужен отказ;
- отказ действует не менее года;
- нельзя выбирать отдельных заказчиков: решение применяется ко всем операциям по выбранному подпункту.
На ОСНО отказ возвращает обычную модель: начисляете НДС по применимой ставке и принимаете входной НДС к вычету при выполнении общих условий.
На УСН со ставками НДС 5% или 7% логика другая: отказ от освобождения не даёт автоматически права на входной вычет. Если налогоплательщик остаётся на ставке 5%/7%, работы после отказа облагаются его выбранной ставкой, а не 22%. Полноценные вычеты возникают при переходе на общеустановленную ставку по правилам НК РФ.
Как выбирать
Для гражданина НДС — часть цены, которую он не может принять к вычету. Поэтому отказ от освобождения ради одного только входного НДС часто ухудшает цену или маржу.
Считать нужно на своей смете:
- сколько закупок и субподряда с НДС;
- сколько зарплаты и других затрат без входного НДС;
- сколько других облагаемых операций;
- на какой системе и ставке НДС вы работаете;
- какую конечную цену готов принять заказчик.
Входной НДС и раздельный учёт
При смешанной деятельности делите входной НДС на три группы.
1. Прямой НДС по облагаемым операциям. Относится только к облагаемым работам — принимается к вычету по общим правилам.
2. Прямой НДС по освобождённым операциям. Например, материалы только для дома по 186-ФЗ при применении освобождения. Такой НДС в вычет не идёт и включается в стоимость по статье 170 НК РФ.
3. Общий входной НДС. Аренда офиса, общие услуги и другие затраты, которые используются одновременно в облагаемой и освобождённой деятельности. Именно этот НДС распределяется по правилам статьи 170 НК РФ.
Не надо распределять всё подряд. Это распространённая ошибка: прямой НДС уже относится к конкретному виду операций.
Правило 5%. Если доля расходов на необлагаемые операции укладывается в установленный лимит, допускается не распределять общий входной НДС. Но это не превращает прямой НДС по освобождённому объекту в вычет.
Для УСН со ставками НДС 5%/7% входные вычеты не применяются; НДС поставщиков учитывается в стоимости/расходах по правилам выбранного режима.
УСН: сколько дохода и когда
Здесь надо разделить два вопроса.
Сколько включать в доход
Практика профессиональных консультаций сходится в важном: подрядчик по 186-ФЗ не должен переносить на себя специальную модель целевого финансирования застройщика по ДДУ.
В консультации Ассистентуса от 13 марта 2026 года по ИП-подрядчику ИЖС прямо указано: исключение из подпункта 14 пункта 1 статьи 251 НК РФ относится к застройщикам по ДДУ и на такого подрядчика не переносится; в доход УСН включается вся оплата по договору. Консультация.
На Бухонлайне в январе 2026 года обсуждался другой практический вопрос — влияет ли освобождение по НДС на лимит доходов УСН. Ответ профессионального сообщества был тот же по сути: если сумма является доходом по УСН, освобождение от НДС её из доходов не исключает. Обсуждение.
Когда возникает доход
Здесь однозначного официального ответа именно по 186-ФЗ нет.
Пункт 1 статьи 346.17 НК РФ говорит о поступлении денег, имущества, имущественных прав и о погашении задолженности иным способом. При этом:
- заказчик считается исполнившим обязанность по оплате при внесении денег на эскроу;
- подрядчик до наступления основания раскрытия деньгами не распоряжается;
- после наступления основания права на деньги переходят к бенефициару;
- фактический банковский перевод может произойти позже.
В профессиональной литературе и консультациях чаще встречается практический подход признавать доход при раскрытии/фактическом получении средств подрядчиком. КонсультантПлюс в подборке по УСН и эскроу приводит формулировку «как правило, на дату раскрытия счетов эскроу», а Ассистентус связывает доход с фактическим перечислением после раскрытия.
Мы считаем этот подход сложившейся рабочей практикой, но не называем точную дату между «возникло право» и «банк перечислил» установленной нормой для 186-ФЗ.
Практический контроль в 1С
Если банк направил часть раскрытого эскроу непосредственно на погашение кредита, вся цена договора может не пройти по дебету счёта 51.
Поэтому на УСН нельзя проверять доход только по банковским поступлениям. Сверяйте:
- цену закрытого договора;
- сумму погашенного кредита;
- фактическое поступление остатка;
- запись в КУДиР.
Налог на прибыль
На ОСНО действует метод начисления. Получение денег с эскроу само по себе не задаёт дату дохода.
Для работ с длительным технологическим циклом, которые переходят через налоговые периоды и не предусматривают поэтапной сдачи, доход распределяется между периодами по пункту 2 статьи 271 и статье 316 НК РФ. Метод распределения закрепляется в налоговой учётной политике.
Не смешивайте это с бухгалтерским ПБУ 2/2008: критерии и результат могут отличаться.
Бухгалтерский учёт
Здесь особенно важно не превращать денежный поток в бухгалтерскую методику.
Деньги на эскроу
До наступления оснований для передачи это не денежные средства подрядчика. Поэтому показывать сумму эскроу как собственные деньги на 51 или как обычный банковский актив подрядчика неправильно.
Выручка может возникать раньше раскрытия
В 2026 году, если договор подпадает под ПБУ 2/2008, выручка и расходы при достоверно определяемом результате признаются по мере готовности.
ПБУ 2/2008 применяется, если:
- договор длится более одного отчётного года; или
- начало и окончание приходятся на разные отчётные годы.
Если договор полностью исполняется в одном отчётном году, применяется ПБУ 9/99. Оно тоже допускает признание выручки по мере готовности, если степень готовности можно определить, либо по завершении работы в целом.
Непредъявленная выручка
Когда ПБУ 2/2008 применяется и выручка уже признана, но ещё не предъявлена заказчику к оплате, возникает отдельный актив — «не предъявленная к оплате начисленная выручка». В профессиональной практике для этого используется счёт 46 либо отдельная аналитика счёта расчётов.
Это не деньги на эскроу и не одно и то же с дебиторской задолженностью заказчика.
Что делают с самим эскроу на практике
Встречается забалансовый контроль суммы эскроу через счёт 008. Это логично как способ видеть обеспечение расчётов, но специального обязательного правила для подрядчика по 186-ФЗ мы не нашли.
Поэтому в статье мы не пишем «обязательная проводка Дт 008». Правильнее: «такой вариант встречается и может использоваться как аналитический контроль, если он закреплён в учётной политике».
Реальный бухгалтерский кейс
На Бухонлайне опубликован кейс ООО на УСН 15% с договором ИЖС на 7,5 млн рублей:
- бухгалтер поставила 7,5 млн на забалансовый счёт 008.01;
- получила 4,2 млн кредитных средств;
- после сдачи дома на расчётный счёт пришёл остаток 3,3 млн;
- реализация отражена на всю цену — 7,5 млн;
- возник вопрос, как включить в УСН 4,2 млн, которые не прошли обычным поступлением на 51.
Консультант ответил, что типовая 1С такую схему полностью не автоматизирует, и предложил отдельно отразить налоговый доход через запись КУДиР либо корректировку долга. Обсуждение Бухонлайн.
Для нас ценность этого кейса не в том, что указанные проводки становятся обязательными. Он показывает реальный сбой учётного процесса, который должен контролировать бухгалтер подрядчика.
Как это выглядит в 1С
Что подтверждено
Код операции 1011235 для раздела 7 декларации по НДС поддержан в 1С:Бухгалтерии 3.0 с версии 3.0.178.26 от 15 июля 2025 года. Код введён по письму ФНС от 19.06.2025 № СД-4-3/5962@ и затем закреплён в порядке заполнения декларации.
Для освобождённой реализации используется логика «Без НДС», а операция должна быть отражена в разделе 7.
Что в 1С требует контроля
Не полагайтесь на один автоматический сценарий:
- проверьте код 1011235 в итоговой декларации;
- отдельно настройте/проверьте раздельный входной НДС при смешанной деятельности;
- ведите аналитику затрат по объектам;
- при УСН сверяйте КУДиР с полной ценой закрытых договоров;
- если банк погасил кредит напрямую из эскроу, проверьте, попала ли эта часть расчёта в налоговый доход.
Точный путь по меню и конкретная автоматическая цепочка «номенклатура → реализация → раздел 7» зависят от релиза и настроек базы. Мы не выдаём её за универсальную, пока она не проверена в рабочей конфигурации.
ККТ: почему практика расходится
Это один из немногих вопросов, где официальной отраслевой позиции по 186-ФЗ пока недостаточно.
Почему появилась версия «чек не нужен»
По ДДУ ФНС и Минфин разъясняли, что деньги дольщика — возмещение затрат застройщика, а не расчёт за работы/услуги для целей 54-ФЗ. Поэтому ККТ застройщику не нужна.
Некоторые практики и даже отдельные ответы налоговых органов пытались переносить эту логику на ИЖС с эскроу.
Например, в профессиональном обсуждении конца 2024 года пользователь сообщил, что УФНС ответило ему «чек не нужен» со ссылкой на письмо ФНС по ДДУ. Консультант с этим не согласился и указал, что договор подряда — это оплата работ физическим лицом. Обсуждение.
Почему перенос ДДУ слабый
В 186-ФЗ заказчик платит цену работ подрядчика. Это намного ближе к обычному расчёту за работы из статьи 1.1 Закона № 54-ФЗ, чем к правовой модели ДДУ.
Поэтому Финтехплюс считает неприменение ККТ без специального подтверждения рискованным.
Когда формировать чек
Здесь остаётся спор:
- при внесении денег на эскроу заказчик уже считается исполнившим обязанность по оплате;
- подрядчик в этот момент деньгами не распоряжается;
- практические консультации обычно советуют чек при фактическом получении денег после раскрытия;
- специального письма ФНС по моменту чека для 186-ФЗ мы не нашли.
Рабочая позиция Финтехплюс: кассу лучше применять; чек при фактическом получении средств после раскрытия — практический консервативный вариант, но не установленное федеральное правило.
Если цена закрывается частично прямым зачётом на кредит, этот сценарий лучше отдельно согласовать с ОФД/налоговым консультантом и закрепить внутреннюю позицию, потому что обычного банковского поступления на всю сумму может не быть.
Допработы и изменение цены
Здесь закон даёт более сильную опору, чем форумы.
Часть 8 статьи 6 186-ФЗ предусматривает: если цена договора меняется, стороны уведомляют банк и меняют сумму, депонируемую на эскроу.
Практический вывод:
Если дополнительные работы увеличивают цену того же договора, увеличение цены должно сопровождаться увеличением суммы эскроу.
Вариант «допсоглашение к тому же договору, а доплату заказчик перечислит напрямую подрядчику» создаёт высокий риск: конструкция перестаёт чисто соответствовать модели 186-ФЗ, а налоговая льгота привязана именно к договору, заключённому в соответствии с этим законом.
В июле 2026 года на Бухонлайне разбиралась именно такая ситуация: основной договор через эскроу, допработы по допсоглашению и прямой платёж. Консультант указал на риск утраты освобождения как минимум по дополнительной части, а потенциально — спора по всему договору. Прямого разъяснения ФНС по последствиям пока нет. Обсуждение.
Отдельный договор на действительно самостоятельные работы — другая ситуация. Если предмет реально самостоятельный и не является скрытым увеличением цены основного договора, основной договор 186-ФЗ может сохранять свою конструкцию. Но оформлять второй договор только для вывода части цены мимо эскроу — плохая практика и риск переквалификации.
Документы и раскрытие
Базовый рабочий комплект зависит от банка, но схема обычно включает:
- договор подряда и смету;
- сведения/идентификатор подрядчика в ЕИСЖС;
- договор счёта эскроу;
- документы банковского финансирования, если есть кредит;
- документы о ходе строительства, если их требует кредитующий банк;
- акт сдачи-приёмки/передаточный документ;
- сведения о зарегистрированном праве заказчика;
- заявление и комплект банка на раскрытие.
ВТБ для счетов, открытых после 1 марта 2025 года, указывает среди документов на раскрытие заявление подрядчика, выписку ЕГРН и фото-/видеоотчёт; для подрядчиков с проектным финансированием банк дополнительно просит акт приёма-передачи и уведомление о соответствии построенного дома. ВТБ.
Не переносите этот список механически на другой банк: банковские процедуры отличаются.
Практический пример одного дома
Исходные данные
Подрядчик на ОСНО заключает в 2026 году договор по 186-ФЗ. Цена формируется из:
- материалы и субподряд: 6 000 000 рублей без НДС;
- входной НДС по ним: 1 320 000 рублей;
- зарплата и другие расходы без входного НДС: 500 000 рублей;
- целевая прибыль: 700 000 рублей.
Для финансирования строительства банк открыл подрядчику кредитную линию на 4 000 000 рублей.
Вариант 1: освобождение от НДС
Входной НДС по прямым затратам в вычет не идёт и увеличивает себестоимость.
Цена для заказчика при целевой прибыли 700 000 рублей:
6 000 000 + 1 320 000 + 500 000 + 700 000 = 8 520 000 рублей, без НДС.
Вариант 2: отказ от освобождения
Входной НДС при ОСНО можно принять к вычету по общим правилам.
Цена без НДС при той же экономике:
6 000 000 + 500 000 + 700 000 = 7 200 000 рублей.
НДС 22% = 1 584 000 рублей.
Итоговая цена заказчику = 8 784 000 рублей.
Разница — 264 000 рублей.
Что происходит при раскрытии
Предположим, банк направляет 4 000 000 рублей на погашение кредитной линии, а остаток перечисляет подрядчику.
Важный вывод:
- на счёт подрядчика физически приходит не вся цена;
- это не отменяет необходимость закрыть расчёты на полную цену договора;
- на УСН отдельно проверяется полный налоговый доход;
- в бухучёте выручка определяется правилами признания выручки, а не суммой поступления на 51.
Частые ошибки
- Считать эскроу оборотным банковским счётом подрядчика.
- Планировать стройку без источника денег до раскрытия.
- Переносить налоговый учёт ДДУ на подряд ИЖС.
- Считать освобождение от НДС ставкой 0%.
- Принимать к вычету прямой входной НДС по освобождённым работам.
- Распределять весь входной НДС вместо только общих затрат.
- Не проверять КУДиР, если часть эскроу ушла прямо на погашение кредита.
- Считать, что бухвыручка всегда возникает только при раскрытии эскроу.
- Автоматически применять ПБУ 2/2008 к любому договору, который длится несколько месяцев внутри одного года.
- Считать счёт 008 обязательной проводкой по 186-ФЗ: это встречающийся практический вариант, а не специальная норма.
- Не применять ККТ только потому, что такое разъяснение существует для ДДУ.
- Принимать доплату по допсоглашению напрямую, не увеличивая сумму эскроу.
- Полагаться на автоматическое заполнение 1С без проверки раздела 7 и КУДиР.
Основания
Что установлено точно, а где остаётся практика
| Вопрос | Статус | Что использовать в работе |
|---|---|---|
| Освобождение от НДС | Установлено законом | пп. 23.2 п. 3 ст. 149 НК РФ |
| Код 1011235 | Подтверждён ФНС и 1С | раздел 7 декларации; БП 3.0 с 3.0.178.26 |
| Раздельный входной НДС | Установлено НК РФ | разделять прямой облагаемый, прямой освобождённый и общий НДС |
| Изменение цены и суммы эскроу | Установлено 186-ФЗ | при изменении цены менять депонируемую сумму |
| Проектное кредитование подрядчика | Массовая банковская практика | строить можно на свои или кредитную линию; условия зависят от банка |
| Забалансовый счёт 008 | Встречающаяся практика | использовать как аналитический контроль только осознанно |
| Доход УСН — вся цена | Сильная профессиональная позиция | не применять правила целевого финансирования ДДУ |
| Дата дохода УСН | Практика есть, официальная точка не закрыта | обычно раскрытие/получение; контролировать выбранную позицию |
| ККТ | Практика расходится | неприменение считаем рискованным |
| Универсальные проводки раскрытия | Нет единой специальной методики | отражать фактический поток денег и общие стандарты бухучёта |
Нормы и источники
Основные нормы
- Федеральный закон от 22.07.2024 № 186-ФЗ — договор подряда ИЖС с эскроу.
- Федеральный закон от 22.07.2024 № 187-ФЗ — связанные изменения, страхование и маткапитал.
- Подпункт 23.2 пункта 3 статьи 149 НК РФ — освобождение работ подрядчика от НДС.
- Пункт 5 статьи 149 НК РФ — отказ от освобождения.
- Статья 170 НК РФ — входной НДС и раздельный учёт.
- Пункт 1 статьи 346.17 НК РФ — дата дохода при УСН.
- Статьи 860.7–860.10 ГК РФ — правовая модель счёта эскроу.
- Федеральный закон № 54-ФЗ — ККТ.
- ПБУ 2/2008 и ПБУ 9/99 — бухучёт в 2026 году.
- ФСБУ 9/2025 — обязательное применение с отчётности за 2027 год, досрочно возможно.
НДС и 1С
- ФНС: код 1011235 и освобождение, письмо от 19.06.2025 № СД-4-3/5962@.
- Письма Минфина от 10.04.2025 № 03-07-07/35556 и от 24.06.2025 № 03-07-10/61259.
- 1С: мониторинг законодательства.
- 1С:Бухгалтерия 3.0.178.26 — код 1011235 добавлен в список кодов раздела 7.
Банковская и практическая сторона
- Банк ДОМ.РФ: финансирование подрядчиков ИЖС.
- ВТБ: документы и раскрытие эскроу ИЖС.
- PRO-ESCROW: как работает кредитная линия подрядчика — практический источник, не нормативный.
- Бухонлайн: реальный кейс 1С, кредит и КУДиР — практический источник.
- Бухонлайн: доход УСН и лимит НДС — профессиональное обсуждение.
- Ассистентус: УСН у подрядчика ИЖС — профессиональная консультация.
- Ассистентус: спор о ККТ — иллюстрация расхождения практики, не официальный источник.
- Бухонлайн: допработы и оплата мимо эскроу — практический источник.
Как мы используем практику. Форумы и консультации не заменяют закон. Мы используем их для другого: понять, где реально ломается процесс у подрядчика, какие решения повторяются в независимых источниках и что бухгалтер должен проверить руками. Если практика не подтверждается законом или профессиональной методикой, она так и обозначена — как практика, а не как правило.
Актуально на 8 октября 2026 года.
По теме: бухгалтерия для подрядчиков ИЖС.