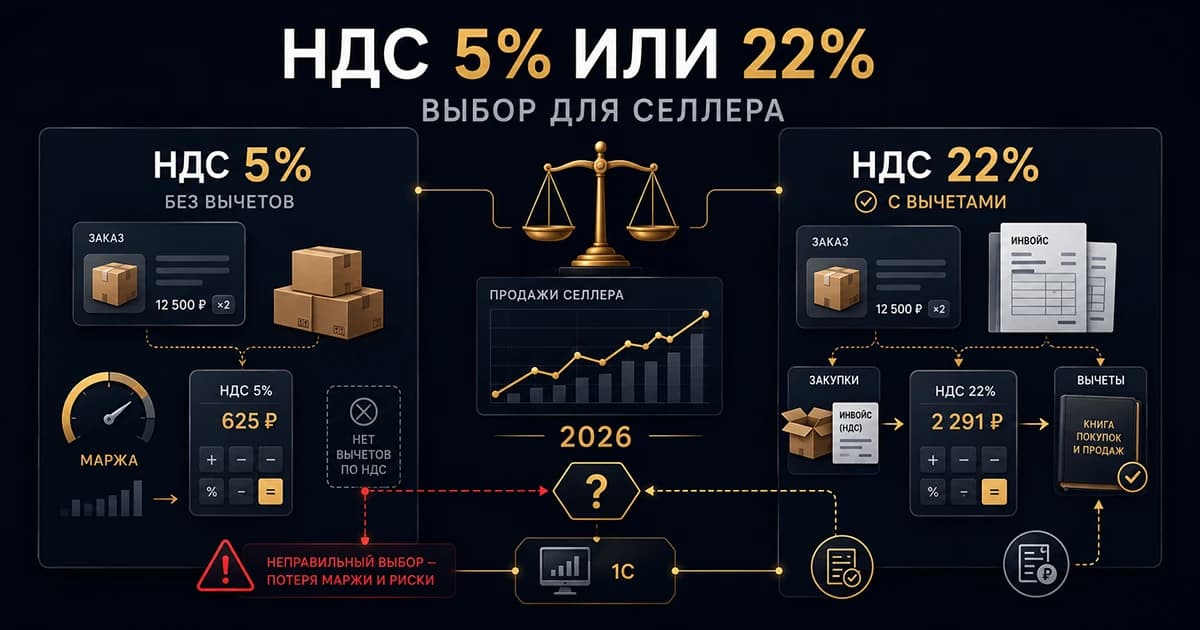
С 1 января 2026 года селлеры Wildberries, Ozon, Яндекс Маркета и Мегамаркета с оборотом свыше 20 млн ₽ стали плательщиками НДС. Перед каждым встал стратегический выбор: спецставка 5% или 7% (без права вычета входящего НДС; какая именно — зависит от дохода) или общая ставка 22% (с правом вычета). Это решение — самое дорогое в жизни селлера в 2026 году.
Почему дорогое? Потому что спецставку по общему правилу нужно применять не менее 12 кварталов подряд — 3 года (п. 9 ст. 164 НК РФ). Исключения есть, но они узкие: впервые перешедшие на 5%/7% в 2026 году могут отказаться от спецставки в течение четырёх кварталов, а при превышении порога дохода право на ставку утрачивается. Поэтому считать лучше до первой декларации со спецставкой. Отдельное уведомление о выборе ставки подавать не нужно: ставка указывается в счетах-фактурах и декларации по НДС.
В этой статье мы разберём: что такое спецставка простыми словами, чем она отличается от общей 22%, какие комиссии МП идут с НДС (и как это меняет математику), как посчитать выгодную ставку на своих цифрах, и в каких случаях выгоднее ставка 22% с вычетом, а в каких — спецставка.
Важно: выбор ставки НДС — это не вопрос «меньше процент = лучше». Это вопрос структуры ваших расходов: спецставка считается со всей выручки без вычета, а ставка 22% — за вычетом входящего НДС. По формулам статьи ставка 22% даёт меньший НДС, чем спецставка 5%, только если вычет входящего НДС больше примерно 13,3% выручки (для спецставки 7% — около 11,5%). Сравниваются только суммы НДС при одинаковой цене реализации с НДС и при вычетах, которые действительно можно принять.
Что такое спецставка 5%/7% простыми словами
Две опции НДС для селлера на УСН в 2026
| Параметр | Спецставка 5% / 7% | Общая ставка 22% |
|---|---|---|
| Суть | Пониженная ставка без права вычета входящего НДС | Стандартная ставка с правом вычета |
| База НДС | Вся выручка (до удержаний МП) | Выручка от реализации; сам налог уменьшается на вычеты входящего НДС (от поставщиков, комиссий МП, логистики) |
| Вычет входного НДС | ❌ Нет | ✅ Да |
| Кто применяет | Плательщики УСН с доходом в границах ставки (см. ниже); выбор делает налогоплательщик | Плательщики УСН, которые выбрали общую ставку |
| Доход для 5% | от 20 до 272,5 млн ₽ (2026 год, с учётом коэффициента-дефлятора) | Без ограничений в рамках УСН |
| Доход для 7% | от 272,5 до 490,5 млн ₽ (2026 год) | Без ограничений в рамках УСН |
| Срок применения | По общему правилу не менее 12 кварталов подряд (3 года), есть исключения | Перейти на спецставку можно с начала очередного квартала, если доход в её границах |
| Сложность учёта | Простая (один расчёт) | Сложнее (книга покупок, книга продаж, счета-фактуры) |
| Камеральные проверки | Упрощённые | Стандартные, с автоматической сверкой через АСК НДС-3 |
Юридическая основа
- Пп. 1 и 2 п. 8 ст. 164 НК РФ — спецставки 5% и 7% для плательщиков НДС на УСН и границы дохода; п. 9 ст. 164 НК РФ — срок применения спецставки;
- ФЗ № 425-ФЗ от 28.11.2025 — реформа НДС с 1 января 2026;
- П. 1 ст. 145 НК РФ — освобождение от НДС до 20 млн ₽ дохода;
- ФНС России, «Методические рекомендации по НДС для УСН'2026» (nalog.gov.ru) — выбор ставки без уведомления, границы дохода, отказ от спецставки, вычет входящего НДС;
- ФНС России, страница «Налоги 2026» (nalog.gov.ru/new2026) — ставки 5% и 7%, границы дохода, отказ от спецставки в течение четырёх кварталов.
Формулы расчёта
Спецставка 5% (НДС считается «сверху»): НДС к уплате = Выручка от реализации ÷ 1,05 × 5%
Общая ставка 22% (с вычетом): НДС к уплате = НДС с реализации по ставке 22% (Выручка ÷ 1,22 × 22%) − НДС к вычету (подтверждённый входящий НДС)
Ключевое отличие: в спецставке нет вычета. В общей ставке вы уменьшаете рассчитанный НДС на входящий НДС от операций, по которым есть право на вычет: комиссии МП, логистика, хранение, реклама, закупка товара у поставщиков на ОСНО. Входящий НДС берётся из счетов-фактур; если известны только расходы с НДС 22%, входящий НДС = расходы с НДС × 22/122. У других ставок (например, 10%) пересчёт другой.
Почему селлеры маркетплейсов — особый случай
Структура расходов селлера радикально отличается от обычного бизнеса
У селлера Wildberries/Ozon 30-45% выручки идёт на комиссии, логистику и хранение — и ВСЕ эти операции МП выставляет с НДС 22%. Это уникальная ситуация: огромная доля расходов автоматически становится базой для вычета.
Типовая структура расходов селлера на WB (оборот 60 млн ₽/год; суммы расходов указаны с НДС 22%, НДС в составе = сумма × 22/122):
| Статья расходов | Сумма в год | НДС в составе | Есть ли право на вычет |
|---|---|---|---|
| Комиссия WB (15-20%) | 10,8 млн ₽ | 1,95 млн ₽ | ✅ Да, на ставке 22% |
| Логистика WB | 5,4 млн ₽ | 0,97 млн ₽ | ✅ Да, на ставке 22% |
| Хранение на складах WB | 1,8 млн ₽ | 0,32 млн ₽ | ✅ Да, на ставке 22% |
| Реклама внутри WB | 2,4 млн ₽ | 0,43 млн ₽ | ✅ Да, на ставке 22% |
| Закупка товара у поставщика на ОСНО | 18 млн ₽ | 3,25 млн ₽ | ✅ Да, на ставке 22% |
| Закупка товара у поставщика на УСН без НДС | 6 млн ₽ | 0 ₽ | ❌ Нет (ни на какой ставке) |
| Зарплата + страховые | 3,6 млн ₽ | 0 ₽ | ❌ Нет |
| ИТОГО | 48 млн ₽ | 6,92 млн ₽ | Вычет доступен на ставке 22% |
Сумма потенциального вычета за год — 6,92 млн ₽, если по всем этим расходам выполнены условия вычета (счёт-фактура, принятие на учёт, первичные документы). Если селлер на спецставке 5%, он теряет этот вычет полностью.
Почему выбор 5% без расчёта бывает ошибкой
Три типичные причины ошибочного выбора:
- Поверхностная логика: «5% меньше 22%, значит выгоднее». Не учитывается, что по 5% НДС считается со всей выручки, а по 22% рассчитанный НДС уменьшается на вычеты.
- Страх сложности: «На 22% нужно вести книгу покупок, оформлять счета-фактуры, сверяться с МП — а на 5% всё просто». Страх операционки перевешивает экономический расчёт.
- Советы «бывалых селлеров» в Telegram-чатах: «Выбирай 5%, все так делают». В 2025 году большинство упрощенцев с доходом до 60 млн ₽ освобождались от НДС, а ставки 5% и 7% уже применяли те, кто обязан был платить налог. В 2026 году при доходе от 20 млн ₽ выбор между 5% и 22% нужно считать на своих цифрах.
5 типичных ошибок селлеров при выборе ставки
Ошибка №1. Выбрать 5% без расчёта на своих цифрах
Ситуация. Селлер Ozon с оборотом 48 млн ₽/год выбрал спецставку 5%, потому что «ставка меньше, значит налог меньше».
Почему это ошибка. Без расчёта на своих цифрах невозможно понять, какая ставка выгоднее. Разница между ставками определяется входящим НДС, который можно принять к вычету. Ставка 22% выгоднее спецставки 5% только если вычет больше примерно 13,3% выручки (для 7% — около 11,5%): эта граница следует из формул выше, а не из статистики, и верна при одинаковой цене реализации с НДС и вычетах, которые действительно можно принять.
Цена ошибки. При выручке 48 млн ₽ в год:
- По ставке 5%: НДС = 48 млн ÷ 1,05 × 5% = 2,286 млн ₽/год
- По ставке 22%: НДС с выручки = 48 млн ÷ 1,22 × 22% = 8,656 млн ₽/год до вычета. Она выгоднее спецставки только если вычет входящего НДС больше 6,37 млн ₽/год (около 13,3% выручки)
Если вычет больше этой суммы, спецставка обходится дороже, если меньше — дешевле. Узнать это можно только на своих цифрах.
Как правильно. Перед выбором ставки провести расчёт по формулам выше на реальных цифрах за последние 3 месяца. Финтехплюс может сделать такой расчёт на ваших данных.
Ошибка №2. Не учитывать комиссии МП как вычет
Ситуация. Селлер на WB с оборотом 85 млн ₽/год выбрал ставку 22% (правильно), но бухгалтер не принимает к вычету НДС с комиссий МП, потому что «МП — это не поставщик, а посредник».
Почему это ошибка. Комиссии, логистика, хранение, реклама на МП — это услуги, оказываемые селлеру. НДС по ним селлер на ставке 22% может принять к вычету, но только на основании счёта-фактуры, выставленного маркетплейсом (УПД со статусом счёта-фактуры), после принятия услуг на учёт и при наличии первичных документов (ст. 171–172 НК РФ). Отчёт маркетплейса сам по себе счёт-фактуру не заменяет.
Цена ошибки. При обороте 85 млн ₽ и комиссии WB 18%: сумма комиссии = 15,3 млн ₽, НДС в ней = 2,76 млн ₽. Потеря вычета за год, если все условия вычета выполнены, — 2,76 млн ₽ чистыми деньгами.
Как правильно. Настроить в 1С загрузку отчётов МП с выделением НДС и получение счетов-фактур (УПД со статусом счёта-фактуры) от маркетплейса. Регистрировать вычет в книге покупок по этим счетам-фактурам; отчёт МП использовать для сверки сумм.
Ошибка №3. Забыть про ставку 10% на часть ассортимента
Ситуация. Селлер торгует на Ozon товарами двух категорий: одежда (НДС 22%) и детские товары (НДС 10%). Выбрал ставку 5%, не учитывая разницу в ставках.
Почему это ошибка. На ставке 5% селлер платит 5% со ВСЕЙ выручки, независимо от категории. На ставке 22%/10% с вычетом — налог рассчитывается по каждой категории отдельно, и это может быть выгоднее, если доля товаров со ставкой 10% высокая.
Цена ошибки. При структуре 60% одежды / 40% детских товаров и обороте 70 млн ₽:
- Ставка 5%: НДС = 70 млн ÷ 1,05 × 5% = 3,333 млн ₽
- Ставка 22%/10%: НДС с выручки = (42 млн ÷ 1,22 × 22%) + (28 млн ÷ 1,10 × 10%) = 10,119 млн ₽ до вычета. Она выгоднее спецставки только если вычет входящего НДС больше 6,79 млн ₽/год
Как правильно. Вести раздельный учёт по категориям товаров с разной ставкой НДС. В 1С настраивать справочник номенклатуры с привязкой к ставке НДС.
Ошибка №4. Применить спецставку при обороте больше 272,5 млн ₽
Ситуация. Селлер на WB применяет спецставку 5%. Доходы с начала 2026 года превысили 272,5 млн ₽ (порог с учётом коэффициента-дефлятора), но он продолжает выставлять документы и считать НДС по 5%.
Почему это ошибка. Если в течение 2026 года доходы превысили 272,5 млн ₽, право на ставку 5% утрачивается с 1-го числа месяца, следующего за месяцем превышения. В общем случае дальше применяется ставка 7% (пп. 1 п. 8 ст. 164 НК РФ, разъяснения ФНС «Налоги 2026»). Если доходы превысят 490,5 млн ₽, право на 7% утрачивается с 1-го числа месяца превышения: применяется общая ставка, а право на УСН тоже утрачивается (абз. 1 п. 4 ст. 346.13 НК РФ).
Цена ошибки. НДС за месяцы после утраты права на 5% окажется занижен: в документах и декларации должна стоять ставка 7% (или общая ставка после 490,5 млн ₽). Размер зависит от ваших цифр.
Как правильно. Ежемесячно сверять доходы с начала года с порогами 272,5 и 490,5 млн ₽. При приближении к порогу заранее готовить переход на 7% или на общую ставку. Заложить в финмодель сезонность (например, Q4 у селлеров — пик продаж).
Ошибка №5. Искать уведомление и не определиться со ставкой до первой декларации
Ситуация. Новый селлер (зарегистрирован в феврале 2026) начал продавать в марте. Когда доходы превысили 20 млн ₽, он стал искать, куда подать уведомление о выборе ставки НДС, и не решил, какую ставку указывать в счетах-фактурах.
Почему это ошибка. Отдельного уведомления о выборе ставки НДС плательщик УСН не подаёт: налоговый орган узнаёт о ставке из декларации, а саму ставку нужно указывать в счетах-фактурах, первичных документах, УПД и декларации (методические рекомендации ФНС по НДС для УСН). Срок «не менее 12 кварталов» отсчитывается с первого периода, за который подана декларация с такой ставкой (п. 9 ст. 164 НК РФ).
Цена ошибки. Ставка из первой декларации запускает отсчёт срока. Отказаться от спецставки потом можно только в узких случаях: впервые перешедшим на неё в 2026 году — в течение четырёх последовательных кварталов, начиная с квартала, в котором спецставка впервые задекларирована (ФНС). Перейти с 22% на спецставку можно с начала очередного квартала, если доход в её границах.
Как правильно. Посчитать обе ставки до первого счёта-фактуры и до первой декларации, указать выбранную ставку в документах и декларации, сохранить расчёт.
Пошаговый алгоритм: как выбрать ставку для своего селлер-бизнеса
Шаг 1. Соберите данные за последние 3 месяца
Выгрузите из личных кабинетов МП и из 1С следующие цифры за квартал:
- Общая выручка (до удержаний МП);
- Комиссии МП (сумма с НДС);
- Логистика МП (сумма с НДС);
- Хранение (сумма с НДС);
- Реклама на МП (сумма с НДС);
- Закупки у поставщиков на ОСНО (сумма с НДС);
- Закупки у поставщиков на УСН/самозанятых (без НДС);
- Прочие расходы с НДС (софт, бухгалтерия, аренда склада).
Шаг 2. Посчитайте НДС по спецставке 5%
Формула: НДС_5% = Выручка ÷ 1,05 × 5%
Пример: Выручка за квартал = 13,8 млн ₽. НДС_5% = 13,8 млн ÷ 1,05 × 5% = 657 143 ₽
Шаг 3. Посчитайте НДС по общей ставке 22% с вычетом
Формула: НДС_22% = (Выручка ÷ 1,22 × 22%) − (Сумма входящего НДС от всех расходов)
Пример (те же цифры):
- Выручка: 13,8 млн ₽ → НДС с выручки = 2,488 млн ₽
- Входящий НДС от комиссий и закупок: 1,831 млн ₽
- НДС_22% = 2,488 − 1,831 = 657 тыс ₽
Шаг 4. Сравните результаты
| Показатель | Спецставка 5% | Ставка 22% с вычетом |
|---|---|---|
| НДС за квартал | 657 143 ₽ | 657 000 ₽ |
| НДС за год | 2,628 млн ₽ | 2,628 млн ₽ |
| Сложность учёта | Низкая | Высокая |
| Риск камералки | Низкий | Средний |
| Вывод | При данной структуре — примерно равно | — |
Правило принятия решения:
- Если НДС_5% меньше НДС_22% более чем на 15% → выбирайте спецставку 5%;
- Если НДС_22% меньше НДС_5% более чем на 15% → выбирайте ставку 22% с вычетом;
- Если разница менее 15% → смотрите на нефинансовые факторы (сложность учёта, риск камералок, планы масштабирования).
Шаг 5. Проведите сценарный анализ на 3 года
Спецставку по общему правилу применяют не менее 12 кварталов подряд (исключения описаны выше). Проиграйте 3 сценария на этот срок:
- Базовый — выручка растёт на 15% в год, структура расходов сохраняется;
- Оптимистичный — выход на новые категории с высокой долей закупок с НДС;
- Пессимистичный — снижение выручки, рост доли закупок у поставщиков на УСН.
Для каждого сценария посчитайте сумму НДС за 3 года при обеих ставках.
Шаг 6. Оформите выбор документально
- Отдельное уведомление о выборе ставки не подаётся ни при спецставке 5%/7%, ни при ставке 22%: налоговый орган узнаёт о ставке из декларации;
- Укажите выбранную ставку в счетах-фактурах, первичных документах, УПД и декларации по НДС;
- Сохраните расчёт в рабочих документах на случай налоговой проверки.
Шаг 7. Настройте учёт в 1С
Для ставки 5%/7%: Дт 90.03 — Кт 68.02 — начислен НДС со всей выручки (расчётная ставка 5/105 или 7/107)
Для ставки 22% с вычетом: Дт 90.03 — Кт 68.02 — начислен НДС с выручки (22/122) Дт 68.02 — Кт 60.01 — принят к вычету НДС от поставщиков (на основании счетов-фактур) Дт 68.02 — Кт 60.МП — принят к вычету НДС с комиссий МП (на основании счёта-фактуры маркетплейса)
Шаг 8. Мониторьте порог дохода ежемесячно
Для ставки 5%: порог 272,5 млн ₽ дохода с начала года. Для ставки 7%: порог 490,5 млн ₽ (после него применяется общая ставка и утрачивается право на УСН). Настройте в 1С отчёт «Доход с начала года нарастающим итогом» с предупреждением при приближении к 80% порога.
Чек-лист для самопроверки
- Собраны данные за 3 месяца: выручка, комиссии МП, логистика, хранение, реклама, закупки
- Рассчитан НДС по спецставке 5% по формуле «Выручка ÷ 1,05 × 5%»
- Рассчитан НДС по ставке 22% с вычетом по формуле «(Выручка ÷ 1,22 × 22%) − Входящий НДС»
- Сравнение проведено, разница больше 15% в пользу одной из ставок
- Учтены все источники входящего НДС: комиссии МП, логистика, хранение, реклама, закупки
- Проведён сценарный анализ на 3 года вперёд (базовый / оптимистичный / пессимистичный)
- Учтена структура ассортимента: есть ли товары с НДС 10% (детские, медицинские, продукты)
- Учтены разные каналы продаж (WB, Ozon, собственный сайт, опт)
- Проверен доход за 2025 год и с начала 2026 года
- Учтены планы масштабирования: выход на новые категории, рост оборота
- Проверено, не превышен ли порог 272,5 млн ₽ для ставки 5%
- Выбранная ставка указана в счетах-фактурах, УПД и декларации (отдельное уведомление не требуется)
- Настроен учёт в 1С: отдельные субсчета для МП, корректные проводки
- Настроен ежемесячный мониторинг дохода с начала года
- Настроена загрузка отчётов МП в 1С и получение счетов-фактур от маркетплейса
- Готов регламент документооборота с МП (хранение счетов-фактур и отчётов)
- Проведена сверка с АСК НДС-3 по итогам первого квартала
- Документы по выбору ставки сохранены для налоговой проверки
Что делать прямо сейчас
1. Соберите данные за I квартал 2026. Возьмите отчёты из WB/Ozon за январь-март 2026. Выпишите 8 ключевых цифр (см. Шаг 1 выше). Это займёт 20 минут — и это основа для принятия решения на 3 года.
2. Посчитайте НДС по обеим ставкам. Воспользуйтесь формулами из статьи. Если разница между ставками больше 15% — у вас есть чёткий экономический ответ. Если разница менее 15% — нужна консультация для учёта нефинансовых факторов.
3. Проверьте свой текущий выбор. Если вы уже применяете ставку 5% или 7% и по расчётам ставка 22% выгоднее, проверьте, можно ли отказаться: впервые перешедшие на спецставку в 2026 году могут сделать это в течение четырёх последовательных кварталов, начиная с квартала, в котором она впервые задекларирована (ФНС). Для начавших применять её в 2025 году действуют особенности, по которым высказывался Минфин; порядок лучше уточнить до подачи декларации. Если вы превысили порог 272,5 млн ₽, ставка 5% для вас закончилась: дальше в общем случае применяется 7% (до 490,5 млн ₽).
4. Если вы только попадаете на НДС (превысили 20 млн ₽ в 2026 году) — НДС нужно платить с 1-го числа месяца, следующего за месяцем превышения. Отдельное уведомление о ставке подавать не нужно: определитесь со ставкой до первого счёта-фактуры после этой даты и указывайте её в документах и декларации.
5. Закажите экспертный расчёт ставки НДС в Финтехплюс. Мы проведём полный расчёт для вашего селлер-бизнеса: учтём комиссии МП, логистику, хранение, рекламу, структуру ассортимента, каналы продаж и сценарии роста. Подготовим рекомендацию с обоснованием. Оставьте заявку — уточним объём работы и стоимость.
Статья подготовлена по материалам ст. 164 НК РФ (пп. 1 и 2 п. 8, п. 9), ФЗ № 425-ФЗ от 28.11.2025, разъяснений ФНС России (методические рекомендации по НДС для УСН, страница «Налоги 2026»), оферт Wildberries и Ozon в редакции 2026 года, методических материалов сети 1С:БухОбслуживание. Актуально на май 2026 года.
Обновление от 10 октября 2026 года: исправлены положения о выборе ставки НДС и сроке её применения (отдельное уведомление не подаётся, отказ от спецставки, границы дохода для 5% и 7%, основание в ст. 164 НК РФ). Убраны неподтверждённая статистика, суммы переплат, стоимость расчёта и ссылки на письма; уточнены документы для вычета входящего НДС и пример структуры расходов. Остальные разделы статьи в рамках этого обновления заново не проверялись и приведены в редакции мая 2026 года.