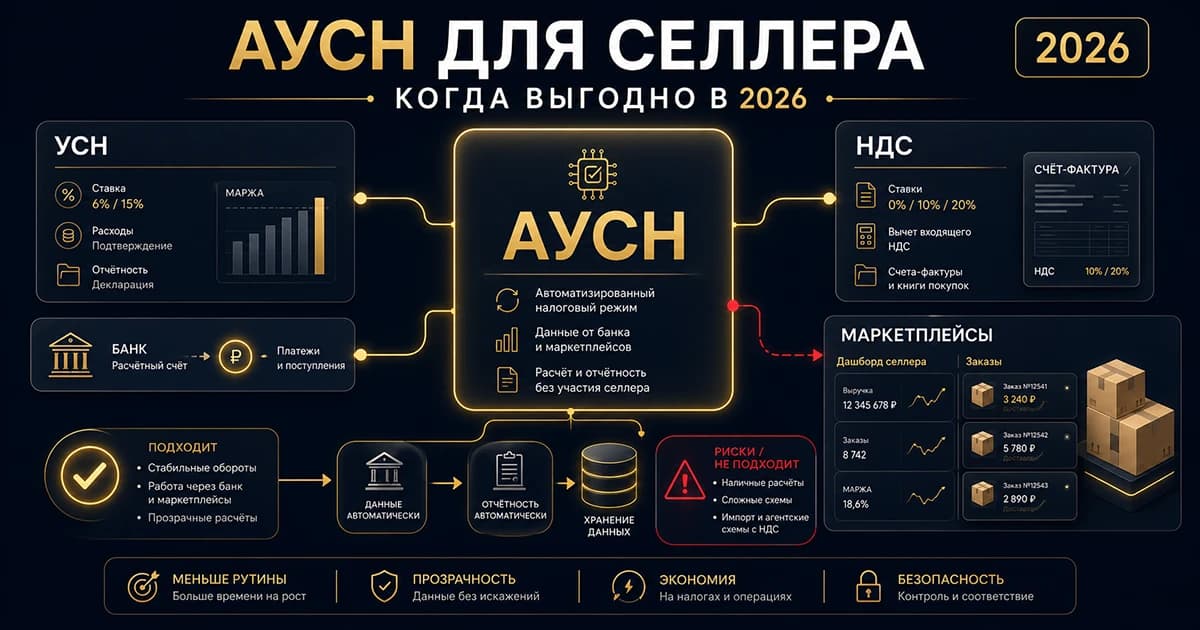
С 2026 года АУСН стала одним из самых обсуждаемых режимов среди селлеров Wildberries, Ozon и Яндекс Маркета. Причина простая: на обычной УСН лимит освобождения от НДС снизился до 20 млн ₽, а на АУСН можно работать без НДС при доходе до 60 млн ₽.
На первый взгляд это идеальное решение для селлера: нет НДС, нет страховых взносов за ИП и сотрудников, меньше отчётности, налог считает ФНС автоматически. Но у маркетплейсов есть специфика, из-за которой АУСН может стать не спасением, а дорогой ошибкой.
В этой статье разберём, кому АУСН действительно подходит, где находятся главные ловушки для селлера, как не попасть на двойное налогообложение при переходе и почему отчёт маркетплейса всё равно придётся разбирать вручную.
Что такое АУСН простыми словами
АУСН — это автоматизированная упрощённая система налогообложения. Налог по ней рассчитывается не классическим способом через декларацию, а на основании данных, которые ФНС получает от банка, онлайн-касс и из личного кабинета налогоплательщика.
Главные параметры АУСН в 2026 году:
| Параметр | Условие |
|---|---|
| Лимит дохода | до 60 млн ₽ в год |
| Сотрудники | не более 5 человек |
| Остаточная стоимость основных средств | до 150 млн ₽ |
| Расчётный счёт | только в уполномоченном банке |
| Зарплата | только безналично |
| Совмещение с другими режимами | нельзя |
| Ставка «Доходы» | 8% |
| Ставка «Доходы минус расходы» | 20%, минимальный налог 3% |
| НДС | не возникает при соблюдении лимита АУСН |
Главное преимущество для селлера: если оборот от 20 до 60 млн ₽, обычная УСН уже ведёт к НДС, а АУСН позволяет остаться без НДС.
Но это преимущество работает только если бизнес действительно подходит под ограничения режима.
Почему селлеры массово смотрят на АУСН
До 2026 года селлер с оборотом 35–45 млн ₽ мог спокойно работать на УСН без НДС. После реформы ситуация изменилась: если доход превысил 20 млн ₽, появляется обязанность работать с НДС.
Для селлера это означает:
- нужно выбрать ставку НДС 5%, 7% или 22%;
- нужно вести книгу покупок и книгу продаж;
- нужно сдавать декларацию по НДС;
- нужно разбирать отчёты маркетплейсов по датам отгрузки, возвратам, комиссиям и удержаниям;
- ошибка в ставке может зафиксировать переплату на 12 кварталов.
На этом фоне АУСН выглядит привлекательно: «перешёл — и НДС нет». Но в маркетплейсах налоговая простота редко бывает настоящей.
Кому АУСН может подойти
АУСН может быть хорошим решением для селлера, если одновременно выполняются условия:
- оборот от 20 до 60 млн ₽ в год;
- команда не больше 5 человек;
- нет большого склада и дорогих основных средств;
- нет нескольких направлений бизнеса на разных режимах;
- нет необходимости работать с НДС для крупных B2B-заказчиков;
- поставщики чаще без НДС или входной НДС несущественный;
- бизнес ведётся через один расчётный счёт в уполномоченном банке;
- селлер готов регулярно сверять отчёты маркетплейсов с банковскими поступлениями.
Типичный подходящий профиль: ИП или небольшое ООО продаёт товары на Wildberries и Ozon, оборот 30–45 млн ₽, в штате 1–3 человека, закупки идут у поставщиков без НДС или с небольшой долей входящего НДС, B2B-клиентов нет.
Кому АУСН опасна
АУСН может быть ошибкой, если у селлера:
- оборот быстро приближается к 60 млн ₽;
- больше 5 сотрудников или есть риск роста команды;
- много закупок с входным НДС;
- поставщики работают на ОСНО и дают существенный вычет;
- есть оптовые B2B-продажи вне маркетплейса;
- есть несколько направлений бизнеса, которые раньше совмещались с УСН или ПСН;
- есть агентские, комиссионные или сложные посреднические схемы;
- бухгалтерия не умеет разбирать отчёты маркетплейсов.
Главный принцип: АУСН выгодна не тем, кто хочет «спрятаться от НДС», а тем, у кого бизнес-модель действительно простая и подходит под автоматизированный режим.
Подводный камень №1. Маркетплейс удерживает комиссии, а банк видит только поступление
Самая частая ошибка селлеров — считать доходом только то, что пришло на расчётный счёт.
Например:
| Показатель | Сумма |
|---|---|
| Продажи покупателям | 3 000 000 ₽ |
| Комиссия маркетплейса | 450 000 ₽ |
| Логистика и хранение | 180 000 ₽ |
| Реклама и продвижение | 120 000 ₽ |
| К перечислению на счёт | 2 250 000 ₽ |
Если смотреть только на банк, кажется, что доход — 2 250 000 ₽. Но для налогового учёта важна не только сумма поступления, а структура отчёта маркетплейса.
На АУСН налог рассчитывается автоматически, но это не значит, что ФНС сама корректно разберёт все удержания площадки. Комиссии, логистика, возвраты и компенсации требуют сверки с отчётом маркетплейса.
Что делать:
- Каждый отчёт WB, Ozon и Яндекс Маркета загружать в учёт.
- Отдельно выделять продажи, комиссии, логистику, хранение, рекламу, возвраты.
- Сверять сумму «к перечислению» с банковским поступлением.
- Не считать банковскую выписку единственным источником правды.
Подводный камень №2. Комиссии маркетплейса могут не попасть в расходы автоматически
На АУСН «Доходы минус расходы» ставка выше — 20%. Этот объект может быть выгоден только если расходы корректно попадают в расчёт.
Но с маркетплейсами проблема: комиссия площадки удерживается внутри отчёта, а не всегда проходит отдельным платежом через банк. Если расходы не будут корректно отражены, налоговая база окажется завышенной.
Пример:
| Показатель | Если расходы учтены | Если расходы не учтены |
|---|---|---|
| Продажи | 3 000 000 ₽ | 3 000 000 ₽ |
| Расходы маркетплейса | 750 000 ₽ | 0 ₽ |
| База АУСН | 2 250 000 ₽ | 3 000 000 ₽ |
| Налог 20% | 450 000 ₽ | 600 000 ₽ |
Цена ошибки — 150 000 ₽ за один месяц.
Что делать:
- проверить, как уполномоченный банк и ФНС получают данные по комиссиям маркетплейса;
- не полагаться только на автоматический расчёт;
- вести отдельный реестр расходов маркетплейса;
- ежемесячно сверять налоговую базу до начисления налога.
Подводный камень №3. Риск двойного налогообложения при переходе
Переход с УСН на АУСН опасен на стыке месяцев.
Типичная ситуация:
- в декабре 2025 маркетплейс отгрузил товары покупателям;
- доход по УСН уже признан в декабре;
- деньги от маркетплейса поступили на счёт в январе 2026;
- с января селлер перешёл на АУСН;
- система видит поступление в январе и может включить его в базу АУСН.
Получается риск двойного налогообложения: один раз доход попал в УСН, второй раз — в АУСН.
Что делать до перехода:
- Сформировать список всех продаж декабря, по которым деньги поступят уже после перехода.
- Подготовить реестр переходных поступлений.
- Сверить отчёты маркетплейса за декабрь и январь.
- Отдельно зафиксировать, какие суммы уже были учтены на УСН.
- При необходимости подготовить пояснение для ФНС.
Если переход уже произошёл, нужно проверить первые начисления налога на АУСН и убедиться, что декабрьские доходы не попали в базу повторно.
Подводный камень №4. Лимит 60 млн ₽ легко превысить незаметно
Селлеры часто оценивают бизнес по сумме, которая приходит на расчётный счёт. Но лимит АУСН считается по доходам, а не по чистому перечислению после удержаний.
Например:
| Показатель | Сумма за год |
|---|---|
| Валовые продажи через маркетплейс | 62 000 000 ₽ |
| Комиссии, логистика, хранение | 13 000 000 ₽ |
| Поступило на счёт | 49 000 000 ₽ |
По банку кажется, что лимит далеко. Но по валовым продажам он уже превышен. Это риск утраты права на АУСН.
Что делать:
- считать лимит не по поступлениям на счёт, а по доходам из отчётов маркетплейса;
- контролировать лимит ежемесячно;
- при достижении 50 млн ₽ готовить сценарий перехода;
- при достижении 55 млн ₽ считать налоговую модель на УСН с НДС;
- не ждать автоматической потери режима.
Подводный камень №5. Нельзя совмещать АУСН с другими режимами
На обычной УСН предприниматель часто совмещал разные режимы: например, маркетплейс на УСН, офлайн-точка на ПСН, услуги на отдельном направлении.
На АУСН так нельзя. Режим не совмещается с другими спецрежимами.
Для селлера это критично, если он одновременно:
- продаёт на маркетплейсах;
- ведёт офлайн-розницу;
- оказывает услуги;
- сдаёт имущество в аренду;
- торгует оптом с юрлицами;
- использует патент по части деятельности.
Перед переходом нужно не просто посчитать налог, а разобрать всю структуру бизнеса. Иначе можно потерять режим или создать налоговые риски.
Подводный камень №6. Не всем селлерам выгодно уходить от НДС
Иногда НДС — не враг, а инструмент.
Если селлер покупает товар у поставщиков на ОСНО, получает входной НДС и продаёт с хорошей наценкой, ставка 22% с вычетом может быть выгоднее, чем попытка уйти на АУСН.
Условный пример:
| Показатель | УСН с НДС 22% | АУСН |
|---|---|---|
| Годовая выручка | 48 000 000 ₽ | 48 000 000 ₽ |
| Входной НДС от поставщиков | 4 000 000 ₽ | вычета нет |
| Команды больше 5 человек | допустимо | нельзя |
| НДС-декларация | нужна | не нужна |
| Администрирование | сложнее | проще |
Если входной НДС большой, отказ от вычета может стоить дороже, чем вся экономия на простоте режима.
Подводный камень №7. АУСН не отменяет учёт маркетплейсов
Это главное разочарование. Многие думают: «АУСН автоматическая, бухгалтерия больше не нужна».
На практике нужно всё равно контролировать:
- отчёты маркетплейсов;
- комиссии и удержания;
- возвраты;
- рекламные расходы;
- документы по закупкам;
- остатки товара;
- движение денег;
- лимит 60 млн ₽;
- корректность налоговой базы;
- переходные доходы.
АУСН снижает объём отчётности, но не отменяет управленческий и налоговый контроль.
АУСН или УСН с НДС: короткое сравнение
| Критерий | АУСН | УСН с НДС |
|---|---|---|
| Оборот | до 60 млн ₽ | до лимита УСН |
| НДС | нет | есть |
| Сотрудники | не более 5 | больше ограничений по УСН, но не 5 |
| Страховые взносы | в основном не платятся | платятся |
| Вычет входного НДС | нет | есть при ставке 22% |
| Совмещение режимов | нельзя | возможно с ПСН |
| Подходит для сложной структуры | плохо | лучше |
| Подходит для маленького селлера | часто да | зависит от закупок |
| Подходит для растущего селлера | рискованно | чаще да |
Когда АУСН выгодна селлеру
АУСН чаще всего выгодна, если:
- оборот 20–45 млн ₽;
- команда до 5 человек;
- бизнес не планирует быстро расти выше 60 млн ₽;
- поставщики без НДС или входной НДС небольшой;
- нет офлайн-розницы на патенте;
- нет оптовых B2B-продаж с НДС;
- маркетплейсы — основной канал продаж;
- учёт отчётов площадок ведётся аккуратно.
Когда лучше не переходить на АУСН
Лучше остаться на УСН с НДС и считать ставку, если:
- оборот уже близко к 60 млн ₽;
- команда больше 5 человек;
- есть существенный входной НДС от поставщиков;
- есть несколько направлений бизнеса;
- есть офлайн-точки, патент или совмещение режимов;
- есть B2B-заказчики, которым нужен НДС;
- планируется быстрый рост;
- бухгалтерия не готова к ежемесячной сверке отчётов маркетплейсов.
Пошаговый алгоритм перед переходом на АУСН
Шаг 1. Соберите данные за последние 12 месяцев
Нужны:
- отчёты всех маркетплейсов;
- банковская выписка;
- список поставщиков;
- суммы закупок с НДС и без НДС;
- ФОТ и число сотрудников;
- данные по офлайн-продажам, если они есть;
- остатки товаров;
- действующие налоговые режимы.
Шаг 2. Проверьте лимиты АУСН
Проверьте:
- доход меньше 60 млн ₽;
- сотрудников не больше 5;
- остаточная стоимость ОС меньше 150 млн ₽;
- нет запрещённых видов деятельности;
- нет необходимости совмещать режимы;
- расчётный счёт открыт или может быть открыт в уполномоченном банке.
Шаг 3. Посчитайте три сценария
Нужно сравнить:
- АУСН «Доходы» 8%.
- АУСН «Доходы минус расходы» 20%.
- УСН с НДС 5%, 7% или 22%.
Без такого сравнения переходить нельзя. Решение «АУСН проще» может оказаться дороже на сотни тысяч рублей.
Шаг 4. Проверьте переходные доходы
Особое внимание — доходам последнего месяца перед переходом:
- что уже учтено на УСН;
- что поступит после перехода;
- какие суммы маркетплейс удержал;
- какие возвраты будут после перехода;
- какие документы нужны для пояснений.
Шаг 5. Настройте ежемесячную сверку
Даже после перехода на АУСН нужно раз в месяц сверять:
- отчёт маркетплейса;
- банковские поступления;
- комиссии;
- возвраты;
- рекламные удержания;
- налоговую базу;
- остаток лимита 60 млн ₽.
Чек-лист: готов ли селлер к АУСН
Перед переходом ответьте на вопросы:
- Годовой доход меньше 60 млн ₽
- Сотрудников не больше 5
- Нет офлайн-точек на патенте
- Нет других режимов, которые нужно сохранить
- Нет крупных B2B-клиентов, которым нужен НДС
- Входной НДС от поставщиков небольшой
- Комиссии маркетплейса можно корректно выделить из отчётов
- Есть сверка отчётов WB, Ozon и Яндекс Маркета с банком
- Переходные доходы прошлого периода отдельно зафиксированы
- Лимит 60 млн ₽ считается по доходам, а не по сумме поступлений на счёт
- Расчётный счёт открыт в уполномоченном банке
- Зарплата выплачивается только безналично
- Нет сотрудников-нерезидентов
- Есть понимание, какой объект выбрать: «Доходы» или «Доходы минус расходы»
- Посчитана альтернатива: УСН с НДС 5%, 7% или 22%
- Бухгалтер понимает специфику отчётов маркетплейсов
- Собственник готов контролировать налоговую базу каждый месяц
Если хотя бы по пяти пунктам ответ «нет» — переход на АУСН лучше отложить до расчёта.
Что делать прямо сейчас
-
Посчитайте не поступления, а валовый доход по отчётам маркетплейсов. Если на счёт пришло 45 млн ₽, это не значит, что лимит АУСН не превышен. Нужно смотреть отчёты площадок.
-
Проверьте число сотрудников. Если команда уже 5 человек и вы планируете нанять ещё одного менеджера, АУСН может стать временной ловушкой.
-
Оцените входной НДС. Если закупки у поставщиков на ОСНО дают значительный вычет, АУСН может быть дороже, чем УСН с НДС 22%.
-
Проверьте переходные доходы. Продажи прошлого месяца, деньги по которым придут после перехода, нужно вынести в отдельный реестр.
-
Закажите расчёт режима до перехода. Финтехплюс сравнит АУСН, УСН с НДС 5%, 7% и 22% на ваших цифрах, проверит лимиты, отчёты маркетплейсов и риски двойного налогообложения. Для селлера это дешевле, чем один месяц ошибки в налоговой базе.
Статья подготовлена по материалам ФЗ № 17-ФЗ об эксперименте по АУСН, разъяснений ФНС по автоматизированной упрощённой системе налогообложения, отраслевого аудита Финтехплюс по маркетплейсам и внутренней практики работы с селлерами в 2026 году. Актуально на май 2026 года.